.
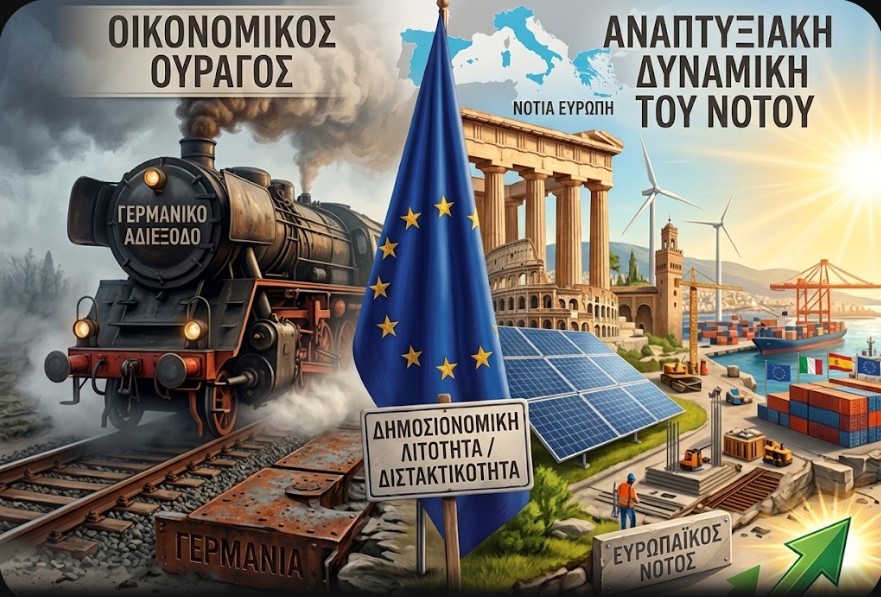
Μια αυστηρή μακροοικονομική εξέταση των μεγεθών της συνολικής ζήτησης, αποδομεί τους σύγχρονους οικονομικούς μύθους. Δηλαδή, ενώ οι ΗΠΑ πέτυχαν ταχεία ανάκαμψη μέσω μίας επιθετικής δημοσιονομικής επέκτασης, η Ευρωζώνη εγκλωβίστηκε στη διστακτικότητα και στη δημοσιονομική λιτότητα – με τη Γερμανία να μετατρέπεται από ατμομηχανή, σε οικονομικό ουραγό. Στον αντίποδα, οι χώρες του ευρωπαϊκού Νότου επιδεικνύουν μια απροσδόκητη αναπτυξιακή δυναμική – με την Ελλάδα να καταγράφει μεν θετικούς ρυθμούς μεγέθυνσης, αλλά να παραμένει επικίνδυνα εκτεθειμένη στο διευρυνόμενο έλλειμμα τρεχουσών συναλλαγών. Παράλληλα, η τραπεζοκεντρική αρχιτεκτονική του ελληνικού σχεδίου για το Ταμείο Ανάκαμψης, ευνοεί κυρίως τους μεγάλους ομίλους – αποκλείοντας τη συντριπτική πλειονότητα των μικρομεσαίων επιχειρήσεων. Για να μετατραπεί η πρόσκαιρη αυτή ανάκαμψη σε βιώσιμη ευημερία, η χώρα μας χρειάζεται ένα τολμηρό επενδυτικό σοκ – επιπλέον μια δίκαιη εισοδηματική πολιτική και μια αποφασιστική ευρωπαϊκή στρατηγική διεκδίκησης δημοσιονομικής ευελιξίας.
.
Ανάλυση

Στον δημόσιο διάλογο περί οικονομικής πολιτικής, η κοινή γνώμη συχνά παρασύρεται από μικροοικονομικές εντυπώσεις, πολιτικές ρητορικές ή επιδερμικές αναλύσεις – ενώ μια αυστηρή μακροοικονομική εξέταση των αποφασιστικών μεγεθών της συνολικής ζήτησης, αποδομεί αυτούς τους μύθους.
Τα ευρήματα μιας τέτοιας ανάλυσης είναι αφοπλιστικά: Οι ΗΠΑ έχουν αφήσει την Ευρώπη «μίλια πίσω». Η Ισπανία, η Πορτογαλία και κατ’ επέκταση οι χώρες της ευρωπαϊκής περιφέρειας, εμφανίζουν μια απροσδόκητη δυναμική – ενώ η Γερμανία, η παραδοσιακή ατμομηχανή της Ευρωζώνης, έχει μετατραπεί στον απόλυτο οικονομικό ουραγό.
Πού τοποθετείται η Ελλάδα σε αυτό το μεταβαλλόμενο τοπίο; Εισάγοντας την ελληνική οικονομία στο ίδιο αναλυτικό πλαίσιο διαπιστώνουμε ότι, η χώρα μας μοιράζεται εκπληκτικές ομοιότητες με το «ισπανικό και πορτογαλικό υπόδειγμα» όσον αφορά τους ρυθμούς μεγέθυνσης – ταυτόχρονα όμως, χαρακτηρίζεται από μοναδικές δομικές αγκυλώσεις που απορρέουν από την κληρονομιά της υπερδεκαετούς κρίσης χρέους και των μνημονίων.
Το παρόν άρθρο επιχειρεί μια καθολική σύνθεση: αναλύει το μακροοικονομικό σχίσμα μεταξύ ΗΠΑ, Ευρώπης και Γερμανίας, χαρτογραφεί την πορεία της Ελλάδας δίπλα στις χώρες του ευρωπαϊκού Νότου (Ισπανία, Πορτογαλία), αξιολογεί τη μάχη των κονδυλίων του Ταμείου Ανάκαμψης (RRF) μεταξύ Ελλάδας, Ισπανίας, Πορτογαλίας, Ιταλίας και Γαλλίας, ενώ διατυπώνει ένα ολοκληρωμένο πλαίσιο προτάσεων οικονομικής πολιτικής για την ελληνική οικονομία.
Το μακροοικονομικό «σχίσμα» μεταξύ ΗΠΑ και ΕΕ
Η ειδοποιός διαφορά μεταξύ της οικονομικής πορείας των ΗΠΑ και της Ευρωζώνης κατά την τελευταία δεκαετία, ιδιαίτερα μετά το ξέσπασμα της πανδημίας COVID-19, δεν οφείλεται σε κάποιο «τεχνολογικό θαύμα» της ελεύθερης αγοράς – αλλά στην εκ διαμέτρου αντίθετη άσκηση δημοσιονομικής πολιτικής.
Οι ΗΠΑ αντέδρασαν στο σοκ του 2020 με πρωτοφανή επιθετικότητα – όπου, ενώ τα lockdowns εκτίναξαν την ανεργία σε ιστορικά υψηλά επίπεδα μέσα σε λίγες εβδομάδες, η αμερικανική κυβέρνηση διοχέτευσε γιγαντιαία πακέτα άμεσης οικονομικής ενίσχυσης στα νοικοκυριά και τις επιχειρήσεις. Το αποτέλεσμα ήταν η εκτόξευση του αμερικανικού δημοσιονομικού ελλείμματος άνω του 15% του ΑΕΠ – όπως συνέβη στην Ελλάδα το 2009, με αποτέλεσμα τη χρεοκοπία της (αν και η βασική αιτία ήταν η κακοδιαχείριση της κρίσης).
Αυτή η τεράστια διοχέτευση ρευστότητας, εμπόδισε την κατάρρευση της ιδιωτικής κατανάλωσης και των ιδιωτικών επενδύσεων – ενώ, όταν οι περιορισμοί άρθηκαν, η αμερικανική οικονομία δεν είχε απλώς διασώσει τον παραγωγικό της ιστό, αλλά διέθετε τη δυναμική να εισέλθει σε μια τροχιά διαρκούς μεγέθυνσης, με συνθήκες πλήρους απασχόλησης.
Ακόμη και μετά την πανδημία, μέσω εμβληματικών νομοθετικών παρεμβάσεων όπως το «Inflation Reduction Act» (IRA, ανάλυση) και το «CHIPS Act» (πηγή), το αμερικανικό κράτος συνεχίζει να διατηρεί υψηλά ελλείμματα περί το 6% του ΑΕΠ – λειτουργώντας ως ο βασικός επενδυτικός και καταναλωτικός αιμοδότης της οικονομίας.
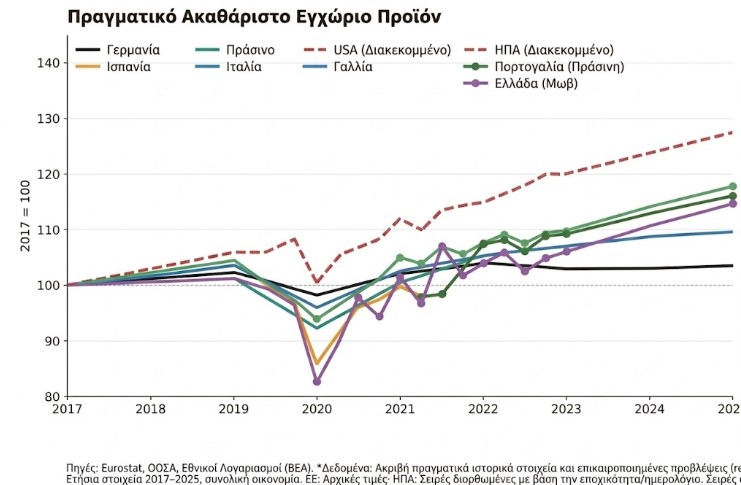
Στον αντίποδα, η Ευρώπη αντέδρασε με τη γνωστή της διστακτικότητα – αφού, αν και ανεστάλη προσωρινά το Σύμφωνο Σταθερότητας, η ευρωπαϊκή απάντηση υπήρξε αποσπασματική και φοβική. Όπως φαίνεται πάντως από το γράφημα, οι οικονομίες των κρατών του Νότου εξελίχθηκαν πολύ καλύτερα, όσον αφορά την άνοδο του πραγματικού ΑΕΠ, από τη Γερμανία – η οποία βρέθηκε στην τελευταία θέση.
Ο απόλυτος αρνητικός πρωταγωνιστής αυτής της πορείας λοιπόν είναι η Γερμανία – επειδή, εμμονικά προσκολλημένη στο δόγμα των ισοσκελισμένων προϋπολογισμών, της λιτότητας και του συνταγματικά κατοχυρωμένου «Φρένου Χρέους» (Schuldenbremse), η γερμανική ηγεσία αρνήθηκε να χρησιμοποιήσει τον δημοσιονομικό της χώρο για να στηρίξει την εγχώρια ζήτηση – με αποτέλεσμα τις σημερινές πολιτικές εξελίξεις (=άνοδος των άκρων), κυρίως στην πρώην ανατολική Γερμανία που παραμένει φτωχότερη. Ειδικότερα, η Γερμανία στήριξε την ευημερία της για δεκαετίες, σε ένα μοντέλο που βασιζόταν στα εξής:
(α) Στη συμπίεση των εγχώριων μισθών, με στόχο την καταστολή της εγχώριας ζήτησης – έτσι ώστε να μην αυξάνονται οι εισαγωγές και να μειώνεται το εμπορικό της πλεόνασμα.
(β) Στη συσσώρευση γιγαντιαίων πλεονασμάτων στο Ισοζύγιο Τρεχουσών Συναλλαγών – ως αποτέλεσμα των περιορισμένων εισαγωγών και της ανόδου των εξαγωγών (πολιτική της φτωχοποίησης του γείτονα, ανάλυση ή μισθολογικό dumping, ανάλυση).
(γ) Στην εισαγωγή φθηνής ρωσικής ενέργειας.
(δ) Στις ανεμπόδιστες εξαγωγές προς την Κίνα και τις ΗΠΑ.
Έτσι, όταν αυτό το γεωπολιτικό και οικονομικό οικοδόμημα κατέρρευσε, η Γερμανία βρέθηκε χωρίς εναλλακτικό σχέδιο – οπότε, χωρίς δημόσιες επενδύσεις στις υποδομές, με γηράσκουσες δικτυακές και ενεργειακές εγκαταστάσεις και με μια ιδιωτική κατανάλωση καθηλωμένη, η γερμανική οικονομία διολίσθησε στη στασιμότητα και την ύφεση.
Εν προκειμένω, υπάρχει μια τραγική ειρωνεία: η Γερμανία εμφανίζεται ως η «πρότυπος» χώρα όσον αφορά τη συγκράτηση του δημόσιου χρέους, αλλά αυτό το επίτευγμα είναι εντελώς ατελέσφορο – επειδή συνοδεύεται από την αποβιομηχάνιση και τη διάβρωση της παραγωγικής της βάσης. Για να μην υπάρξουν βέβαια παρανοήσεις, η Γερμανία παραμένει πλούσια, με τεράστια πλεονάσματα στο ισοζύγιο τρεχουσών συναλλαγών της (άνω των 200 δις € ακόμη και σήμερα που έχει προβλήματα) και με χρέος μόλις στο 65,8% του ΑΕΠ της – ενώ είναι ο μεγαλύτερος πιστωτής/δανειστής του ευρωπαϊκού νότου, επίσης της ΕΚΤ και όχι μόνο (γράφημα).

Εκτός αυτού οι Πολίτες της ευημερούν, πόσο μάλλον σε σχέση με τον ευρωπαϊκό Νότο – έχοντας σχεδόν τριπλάσιους μισθούς. Αυτό όμως είναι ένα εντελώς διαφορετικό θέμα και έχει σχέση με το παρόν – όχι με το μέλλον.
Η Ελλάδα και ο ευρωπαϊκός Νότος
Αν εισαγάγουμε την Ελλάδα στον συγκριτικό χάρτη, δίπλα στις ΗΠΑ, τη Γερμανία, τη Γαλλία, την Ισπανία, την Πορτογαλία και την Ιταλία, τα ευρήματα είναι αποκαλυπτικά. Ειδικότερα, η Ελλάδα των τελευταίων ετών εμφανίζει ρυθμούς αύξησης του ΑΕΠ της τάξης του 2,0% έως 2,5% – επιδόσεις που υπερβαίνουν σημαντικά τον μέσο όρο της Ευρωζώνης, ο οποίος όμως καθηλώνεται κοντά στο μηδέν λόγω Γερμανίας.
Δηλαδή, η σχετική υπεροχή ή πλεονέκτημα της Ελλάδας, οφείλεται στην αδυναμία της Γερμανίας – αν και με τα χρήματα που διατέθηκαν (περί τα 50 δις € για την πανδημία αλλά με την άνοδο του κρατικού χρέους κατά 66 δις € συνολικά, συν τα 36 δις € του ΤΑΑ), καθώς επίσης λόγω της τεράστιας πτώσης μετά το 2009 του ΑΕΠ της, όταν όλες οι άλλες χώρες το αύξησαν έκτοτε, δεν είναι κάτι ιδιαίτερο.

Στον πίνακα των ρυθμών μεγέθυνσης τώρα, η Ελλάδα τοποθετείται δίπλα στην Ισπανία και την Πορτογαλία – ενώ και οι τρεις αυτές χώρες του Νότου επωφελήθηκαν από τα εξής:
(α) Από την ισχυρή ανάκαμψη του τουρισμού και των υπηρεσιών μετά την πανδημία – σε αντίθεση με τη βιομηχανική Ευρώπη λόγω της εξάρτησης της από τη ρωσική ενέργεια που αντικατέστησε με το πανάκριβο αμερικανικό LNG.
(β) Από την εισροή των κοινοτικών κονδυλίων του Ευρωπαϊκού Ταμείου Ανάκαμψης – όπου η Ελλάδα πήρε ότι βρήκε, δάνεια και επιδοτήσεις.
(γ) Από την αποταμίευση που είχε συσσωρευθεί κατά τη διάρκεια των lockdowns – η οποία τροφοδότησε την ιδιωτική κατανάλωση.
Εδώ, όμως, εντοπίζεται η θεμελιώδης διαφορά της Ελλάδας – τόσο από τις ΗΠΑ όσο και από την Ισπανία, την Πορτογαλία και την Ιταλία. Οι ΗΠΑ, όπως προαναφέρθηκε, χρηματοδοτούν την ανάπτυξή τους με μόνιμα, υψηλά δημοσιονομικά ελλείμματα – ενώ η Ισπανία και η Ιταλία χρησιμοποίησαν επίσης εκτεταμένη δημοσιονομική επέκταση κατά την πανδημία και διατηρούν ηπιότερες προσαρμογές.
Η Πορτογαλία, από την πλευρά της, κατάφερε να συνδυάσει την ταχεία μείωση του δημόσιου χρέους της, με τη διατήρηση νοικοκυρεμένων δημοσιονομικών μεγεθών – προσελκύοντας σημαντικές ξένες επενδύσεις (70,61 δις € από το 2019 έως το 2025, έναντι 35,64 δις € στην Ελλάδα, με πολλά ερωτηματικά, ανάλυση) και ενισχύοντας την εξωστρέφεια της οικονομίας της, χωρίς να υποστεί την ακραία εσωτερική υποτίμηση της ελληνικής κρίσης.
Η Ελλάδα, αντίθετα, φέρει το βάρος ενός δημοσίου χρέους που παραμένει το υψηλότερο στην Ευρωζώνη ως ποσοστό του ΑΕΠ – οπότε υποχρεώθηκε σε μια βίαιη και ταχύτατη δημοσιονομική προσαρμογή. Δηλαδή, ενώ στην πανδημία το ελληνικό κράτος διοχέτευσε σημαντικούς πόρους στην αγορά, προκαλώντας ελλείμματα άνω του 7%-9% του ΑΕΠ που αύξησαν το χρέος, επιστρέφει πλέον με ταχείς ρυθμούς σε υψηλά πρωτογενή πλεονάσματα – άνω του 2% του ΑΕΠ.
Όσον αφορά δε την αύξηση των συνολικών επενδύσεων, δυστυχώς είναι το αποτέλεσμα της κατάρρευσης τους προηγουμένως, λόγω των μνημονίων, περίπου στο μισό του μέσου όρου της ΕΕ – ενώ φυσικά βοήθησαν τα 36 δις € του RRF. Παραμένουν δε ακόμη πολύ χαμηλές – στο 17% περίπου του ΑΕΠ, έναντι 22% της Ευρωζώνης,

Αυτό σημαίνει ότι, η ελληνική ανάπτυξη δεν τροφοδοτείται πλέον από εθνικά δημοσιονομικά ελλείμματα – αλλά, αντίθετα, το ελληνικό κράτος αφαιρεί καθαρή ρευστότητα από την εγχώρια οικονομία μέσω των πρωτογενών πλεονασμάτων, για να εξυπηρετήσει το χρέος του. Η εκτόξευση δε του ιδιωτικού χρέους πάνω από 417 δις €, εκ των οποίων τα 235 δις € είναι κόκκινο, δεν αποτελεί καλό οιωνό για το μέλλον της χώρας μας – όπως άλλωστε ούτε οι σταθερά αρνητικές αποταμιεύσεις, σε επίπεδα της τάξης του -3% του ΑΕΠ.
Σε κάθε περίπτωση, η οικονομική ανάπτυξη βασίζεται σε μεγάλο βαθμό σε εξωτερικούς παράγοντες. Κυρίως στους πόρους του NextGenerationEU, στις υψηλές τουριστικές εισροές, αλλά και στις ξένες άμεσες επενδύσεις – οι οποίες όμως κατευθύνονται κατά κύριο λόγο στην εξαγορά υφιστάμενων στοιχείων ενεργητικού και ακινήτων (Real Estate), παρά σε νέες παραγωγικές υποδομές (ανάλυση).
Τέλος, η «ανθεκτικότητα» του Νότου δεν πρέπει να υπερεκτιμάται – επειδή το υψηλό δημόσιο χρέος (ειδικά στην Ιταλία) και η εξάρτηση από μη βιομηχανικούς τομείς (όπως ο τουρισμός) καθιστούν την ανάπτυξη αυτή ευάλωτη σε εξωτερικά σοκ. Επιπλέον, αν η Γερμανία παραμείνει σε ύφεση για μεγάλο διάστημα, θα επηρεάσει αρνητικά και τις εξαγωγές των χωρών του Νότου – ενώ η Ελλάδα θα αντιμετωπίσει προβλήματα χρηματοδότησης το 2033, εάν βέβαια έως τότε δεν μεσολαβήσει κάποια διεθνής κρίση.
Η Αχίλλειος πτέρνα της Ελλάδας
Περαιτέρω, στη μακροοικονομική θεωρία, το Ισοζύγιο Τρεχουσών Συναλλαγών αποτελεί τον απόλυτο δείκτη υγείας μιας οικονομίας. Όταν μια χώρα αναπτύσσεται ταχύτερα από τους εμπορικούς της εταίρους, τείνει να αυξάνει τις εισαγωγές της – όπου, αν η εγχώρια παραγωγική της βάση δεν είναι επαρκώς ανταγωνιστική, το εξωτερικό έλλειμμα διογκώνεται.
Αυτό ακριβώς συμβαίνει στην Ελλάδα – αφού το έλλειμμα του Ισοζυγίου Τρεχουσών Συναλλαγών διαμορφώνεται σε ανησυχητικά υψηλά επίπεδα (περί το 6%-7% του ΑΕΠ). Η χώρα εισάγει τεράστιες ποσότητες ενέργειας, κεφαλαιουχικού εξοπλισμού, καταναλωτικών αγαθών και βιομηχανικών πρώτων υλών – οπότε, παρά τη θεαματική αύξηση των εξαγωγών υπηρεσιών (τουρισμός, ναυτιλία) και τη μερική άνοδο των εξαγωγών αγαθών, η Ελλάδα εξακολουθεί να καταναλώνει πολύ περισσότερα από όσα παράγει.
Εν προκειμένω, σε αντίθεση με την Πορτογαλία που πέτυχε σημαντική διαφοροποίηση των εξαγωγών της και βελτίωση του εμπορικού της ισοζυγίου τα τελευταία χρόνια, το δομικό έλλειμμα της Ελλάδας υποδηλώνει ότι, η παρούσα ανάπτυξη στηρίζεται σε σαθρά θεμέλια – επειδή η χώρα συσσωρεύει εξωτερικό χρέος έναντι του υπόλοιπου κόσμου (ακαθάριστο άνω των 597 δις €).
Η μάχη του RRF σε Ελλάδα, Ισπανία, Πορτογαλία και Ιταλία – η διαφορά της Γαλλίας
Το Ευρωπαϊκό Ταμείο Ανάκαμψης και Ανθεκτικότητας (ΤΑΑ, RRF) αντιπροσωπεύει τη μοναδική απόπειρα της ΕΕ να εφαρμόσει μια συντονισμένη, κεντρική δημοσιονομική πολιτική – όπου όμως, η υλοποίησή του στις χώρες του Νότου (Ελλάδα, Ισπανία, Πορτογαλία, Ιταλία), αποκαλύπτει διαφορετικά επιχειρησιακά μοντέλα και προκλήσεις. Εν προκειμένω τα εξής:
(1) Η Ελλάδα αναδείχθηκε σε πρωταγωνίστρια – όσον αφορά την ταχύτητα υποβολής αιτημάτων πληρωμής και την τυπική απορρόφηση των κονδυλίων. Η σύσταση της Ειδικής Υπηρεσίας Συντονισμού του RRF, επέτρεψε την παράκαμψη των κλασικών γραφειοκρατικών αγκυλώσεων του Δημοσίου – αλλά το πλέον ενδιαφέρον στοιχείο του ελληνικού σχεδίου (Ελλάδα 2.0), είναι η αρχιτεκτονική του δανειακού σκέλους.
Η Ελλάδα επέλεξε να μην διαθέσει τα χαμηλότοκα δάνεια του RRF απευθείας από το κράτος – αλλά μέσω του αφελληνισμένου εμπορικού τραπεζικού συστήματος και της Ευρωπαϊκής Τράπεζας Επενδύσεων. Για να χρηματοδοτηθεί ένα επενδυτικό σχέδιο, απαιτούνται τα εξής:
(α) 40%-50% δάνειο από το RRF – με πολύ χαμηλό επιτόκιο,
(β) τουλάχιστον 30% εμπορικό τραπεζικό δάνειο και
(γ) τουλάχιστον 20% ίδια κεφάλαια του επενδυτή.
Στα υπέρ αυτού του μοντέλου είναι το ότι, πέτυχε τεράστια μόχλευση ιδιωτικών κεφαλαίων – ενώ εξασφάλισε ότι, τα έργα αξιολογούνται με ιδιωτικοοικονομικά κριτήρια τραπεζικής πιστοληπτικής αξιολόγησης και επιτάχυνε τις εκταμιεύσεις.
Στα κατά είναι το ότι, δημιούργησε έναν έντονο «ταξικό» διαχωρισμό στην ελληνική αγορά – με την έννοια πως επωφελήθηκαν κυρίως οι μεγάλες επιχειρήσεις.
Δηλαδή, επειδή οι ελληνικές τράπεζες διατηρούν αυστηρά πιστοδοτικά κριτήρια, πρόσβαση στα δάνεια του RRF έχουν σχεδόν αποκλειστικά οι μεγάλες επιχειρηματικές ομάδες της χώρας – στους κλάδους της ενέργειας, στις τηλεπικοινωνίες, στις υποδομές και στον τουρισμό. Το αποτέλεσμα ήταν το εξής: η συντριπτική πλειονότητα των ελληνικών μικρομεσαίων επιχειρήσεων που στερούνται τραπεζικού προφίλ, παραμένει αποκλεισμένη από το δανειακό σκέλος.
(2) Η Ισπανία ακολούθησε μια διαφορετική στρατηγική, έχοντας αρχικά επικεντρωθεί σχεδόν αποκλειστικά στο σκέλος των επιχορηγήσεων – καθυστερώντας να ενεργοποιήσει το δανειακό σκέλος.
Η ισπανική κυβέρνηση διοχέτευσε τεράστια ποσά σε προγράμματα όπως το «Kit Digital» (=υποστήριξη του ψηφιακού μετασχηματισμού των μικρών επιχειρήσεων, των πολύ μικρών επιχειρήσεων και των αυτοαπασχολούμενων εργαζομένων) – στοχεύοντας στην άμεση ενίσχυση εκατοντάδων χιλιάδων μικρών και μεσαίων επιχειρήσεων, για την ψηφιακή τους αναβάθμιση.
Παράλληλα, συνέδεσε την εισροή των κονδυλίων με εμβληματικές δομικές μεταρρυθμίσεις – όπως η μεταρρύθμιση της αγοράς εργασίας που περιόρισε δραστικά τις ευέλικτες/προσωρινές μορφές απασχόλησης.
Εν τούτοις, η Ισπανία αντιμετώπισε σημαντικές καθυστερήσεις στη μεταφορά των πόρων από τα κρατικά ταμεία στους τελικούς δικαιούχους της πραγματικής οικονομίας – προκαλώντας κριτική από τον επιχειρηματικό κόσμο.
(3) Η Πορτογαλία σχεδίασε το δικό της Σχέδιο Ανάκαμψης (Plano de Recuperação e Resiliência) – με ισχυρή προσήλωση στην ενίσχυση του κοινωνικού κράτους, της στέγασης και του παραγωγικού μετασχηματισμού. Σε αντίθεση με το αμιγώς τραπεζοκεντρικό ελληνικό μοντέλο, η Πορτογαλία κατεύθυνε σημαντικό μέρος των πόρων σε στοχευμένα δημόσια έργα υποδομής, όπως η προσιτή κατοικία και οι μεταφορές – καθώς επίσης σε «αγροδιατροφικές και τεχνολογικές αλυσίδες αξίας».
Παράλληλα, αξιοποίησε την Αναπτυξιακή της Τράπεζα, για να διοχετεύσει κεφάλαια κίνησης και επενδυτικά εργαλεία απευθείας σε καινοτόμες ΜμΕ – αποφεύγοντας τον πλήρη αποκλεισμό τους από το εμπορικό τραπεζικό σύστημα.
Παρ’ όλα αυτά, η Πορτογαλία αντιμετωπίζει επίσης προκλήσεις γραφειοκρατικών καθυστερήσεων στην υλοποίηση μεγάλων έργων υποδομής – αν και η απορρόφησή της κινείται σε σχετικά ικανοποιητικά ευρωπαϊκά επίπεδα.
(4) Η Ιταλία είναι ο μεγαλύτερος δικαιούχος του RRF, με έναν ποσόν που αγγίζει τα 194 δις € – ενώ χρησιμοποίησε το RRF ως ένα γιγαντιαίο πρόγραμμα δημοσίων επενδύσεων, για την αναγέννηση των υποδομών του φτωχού Νότου και τον εκσυγχρονισμό της δημόσιας διοίκησης.
Η βασική αδυναμία της Ιταλίας είναι διοικητική – με την έννοια πως η τοπική αυτοδιοίκηση και οι δήμοι που καλούνται να δημοπρατήσουν και να εκτελέσουν χιλιάδες έργα, στερούνται του απαραίτητου εξειδικευμένου προσωπικού. Το γεγονός αυτό έχει οδηγήσει σε επικίνδυνες καθυστερήσεις – θέτοντας σε κίνδυνο την ολοκλήρωση των έργων, εντός των αυστηρών χρονοδιαγραμμάτων.
(5) Η Γαλλία ακολούθησε μια στρατηγική διττής εστίασης – εντάσσοντας τους πόρους του RRF στο ευρύτερο εθνικό σχέδιο «France Relance» (πηγή). Η γαλλική προσέγγιση, δίνει πρωταρχική έμφαση στον πράσινο και οικολογικό μετασχηματισμό – διαθέτοντας σχεδόν το 46% των κοινοτικών πόρων σε κλιματικούς στόχους.
Συγκεκριμένα, η Γαλλία κατεύθυνε γιγαντιαία κονδύλια στην ενεργειακή αναβάθμιση και θερμομόνωση δημοσίων και ιδιωτικών κτιρίων – επίσης, στον εκσυγχρονισμό των σιδηροδρομικών υποδομών και στη σταδιακή απανθρακοποίηση της βαριάς βιομηχανίας. Παράλληλα, επένδυσε αποφασιστικά στην ανάπτυξη της αλυσίδας αξίας του πράσινου/αποανθρακοποιημένου υδρογόνου και των ανανεώσιμων πηγών ενέργειας – συνδέοντας τις επενδύσεις αυτές με τον εμβληματικό νόμο «Climate and Resilience Law».
Με στόχο δε τη μείωση των εξωτερικών εξαρτήσεων της Ευρώπης, η Γαλλία διέθεσε πάνω από το 21% των πόρων στην τεχνολογική κυριαρχία – κάτι που περιλαμβάνει στοχευμένες επενδύσεις σε τομείς αιχμής, όπως η κυβερνοασφάλεια, οι τεχνολογίες νέφους (cloud), η κβαντική υπολογιστική, η τεχνητή νοημοσύνη και η μικροηλεκτρονική, ενώ ταυτόχρονα χρηματοδοτείται ο ψηφιακός μετασχηματισμός της δημόσιας διοίκησης και των επιχειρήσεων.
Με αυτό το μοντέλο, η Γαλλία επιδιώκει να χρησιμοποιήσει το RRF όχι απλώς ως μέσο ταμειακής ανακούφισης, αλλά ως καταλύτη για την επαναβιομηχάνιση της χώρας – στηριγμένη σε πράσινες και ψηφιακές βάσεις.
Το συνολικό ποσό που αναλογεί στη Γαλλία, από τον Μηχανισμό Ανάκαμψης και Ανθεκτικότητας της ΕΕ (RRF), διαμορφώνεται στα 40,3 δις € σε επιχορηγήσεις, έναντι 18 δις € της Ελλάδας – σημειώνοντας ότι, η Γαλλία αποφάσισε να χρησιμοποιήσει μόνο επιχορηγήσεις και δεν αιτήθηκε δάνεια. Το εθνικό πρόγραμμα ανάκαμψης της ανέρχεται συνολικά σε 100 δις € – με το υπόλοιπο μέρος να καλύπτεται από εθνικούς πόρους.
Η Γαλλία δεν αιτήθηκε τη λήψη δανείων από το RRF, όπως άλλωστε πολλές άλλες χώρες, επειδή (α) τα δάνεια του RRF υπολογίζονται στο επίσημο δημόσιο χρέος της κάθε χώρας, σε αντίθεση με τις επιχορηγήσεις και (β) λόγω του ότι τα δάνεια συνοδεύονται από υποχρεώσεις επίτευξης συγκεκριμένων μεταρρυθμίσεων και επενδύσεων (ορόσημα/στόχοι/προαπαιτούμενα ) – γεγονός που οδήγησε ορισμένα κράτη στο να περιοριστούν μόνο στο ποσό των επιχορηγήσεων.

Ειδικότερα, για τα δάνεια που είναι χαμηλότοκα, με αποπληρωμή έως 30 έτη και περίοδο χάριτος 10 ετών, ισχύουν τα εξής: (α) Όταν η Ευρωπαϊκή Επιτροπή μεταφέρει τη δόση του δανείου στον λογαριασμό του κράτους, το ποσό αυτό εγγράφεται αμέσως ως υποχρέωση στο δημόσιο χρέος της χώρας – αλλά, επίσης, ως απαίτηση από τις επιχειρήσεις (β) Η λήψη του δανείου αυξάνει το χρέος, αλλά δεν επηρεάζει το δημοσιονομικό έλλειμμα τη στιγμή της εκταμίευσης και (γ) Το έλλειμμα/δαπάνη καταγράφεται σταδιακά, μόνο όταν το κράτος διοχετεύει και δαπανά αυτά τα χρήματα στην πραγματική οικονομία (π.χ. σε έργα ή τελικούς δικαιούχους).
Όπως φαίνεται στο γράφημα, η κύρια περίοδος αποπληρωμής των δανείων του RRF από την Ελλάδα είναι μεταξύ των ετών 2051 και 2060 – ενώ το συνολικό ύψος των εκταμιευμένων δανείων RRF που αποτυπώνονται στο διάγραμμα του ΟΔΔΗΧ, ανέρχεται σε περίπου 8 έως 9 δις € τη συγκεκριμένη ημερομηνία, από το συνολικό εγκεκριμένο πλαφόν των 17,7 δισ. ευρώ που δικαιούται η Ελλάδα σταδιακά.
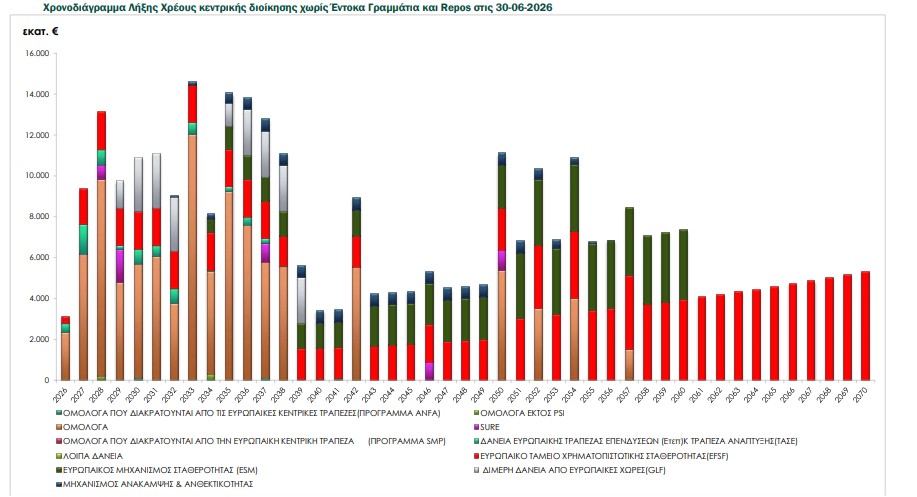
Τέλος, ακόμη και αν ένα κράτος (όπως η Ελλάδα) διοχετεύει τα δάνεια του RRF σε επιχειρήσεις μέσω τραπεζών, η δανειακή σύμβαση συνάπτεται μεταξύ ΕΕ και Κράτους – γεγονός που σημαίνει ότι, το κράτος φέρει την ευθύνη αποπληρωμής προς την ΕΕ, οπότε το ποσό υπολογίζεται εξ ολοκλήρου στο εθνικό δημόσιο χρέος. Με απλά λόγια, δανειοδοτούνται κυρίως οι μεγάλες επιχειρήσεις, με εγγύηση των Πολιτών, κάτι που θεωρούμε απαράδεκτο – ενώ αυτός είναι ο λόγος που έχουν συγκεντρωθεί επικίνδυνα τα δάνεια των τραπεζών σε λίγές εταιρίες (πηγή).
Οι προτάσεις μας για την Ελλάδα
Λαμβάνοντας υπόψη τη μακροοικονομική ανάλυση, τα διδάγματα από το αμερικανικό παράδειγμα, καθώς επίσης την πραγματικότητα των ευρωπαϊκών περιορισμών, η Ελλάδα οφείλει να εφαρμόσει μια επαναστατική μεν, αλλά ρεαλιστική οικονομική στρατηγική – η οποία πρέπει να εστιάζει σε τρεις άξονες: σε ένα επενδυτικό σοκ, σε μία εισοδηματική πολιτική, καθώς επίσης σε δημοσιονομικές διεκδικήσεις από την ΕΕ.
(α) Επενδυτικό σοκ και αναδιάρθρωση του παραγωγικού μοντέλου: Η Ελλάδα δεν μπορεί να συνεχίσει να αναπτύσσεται στηριζόμενη αποκλειστικά στον τουρισμό, την οικοδομή και την κατανάλωση – αντίθετα, όπως έχουμε τονίσει δεκάδες φορές, απαιτείται μετατόπιση προς τους διεθνώς εμπορεύσιμους τομείς υψηλής προστιθέμενης αξίας.
Για να συμβεί κάτι τέτοιο, απαιτείται η δημιουργία ενός ειδικού εγγυοδοτικού μηχανισμού από την Αναπτυξιακή Τράπεζα – στα πρότυπα του πορτογαλικού μοντέλου. Ο μηχανισμός αυτός οφείλει να καλύπτει το 80% του πιστωτικού κινδύνου, για δάνεια RRF προς μικρομεσαίες επιχειρήσεις – ενώ τα δάνεια αυτά πρέπει να κατευθύνονται αυστηρά σε έργα πράσινου μετασχηματισμού, ενεργειακής αυτονομίας και ψηφιακής αναβάθμισης.
Παράλληλα, απαιτείται η παροχή σημαντικών φορολογικών κινήτρων, όπως είναι πχ οι υπεραποσβέσεις 200% για επενδύσεις σε μηχανολογικό εξοπλισμό – σε επιχειρήσεις που παράγουν αγαθά, τα οποία σήμερα εισάγονται, κυρίως στον πρωτογενή και δευτερογενή τομέα (τεχνολογική γεωργία, μεταποίηση, βιομηχανία). Για παράδειγμα στον αγροδιατροφικό τομέα, στα δομικά υλικά, στη φαρμακευτική βιομηχανία και στον τεχνολογικό εξοπλισμό – ενώ πρόκειται για τη μοναδική βιώσιμη λύση, με στόχο τη συρρίκνωση του ελλείμματος του Ισοζυγίου Τρεχουσών Συναλλαγών.
Εκτός αυτού, χρειάζεται η άμεση διοχέτευση δημόσιων πόρων στην αναβάθμιση του ηλεκτρικού δικτύου (ΔΕΔΔΗΕ/ΑΔΜΗΕ) – έτσι ώστε να μπορέσει το σύστημα να υποδεχθεί νέες μονάδες ΑΠΕ και ιδιαίτερα αποθήκευσης ενέργειας, μειώνοντας το ενεργειακό κόστος για τη μεταποίηση και τα νοικοκυριά. Ταυτόχρονα πρέπει να επιβάλει τη συμβασιοποίηση της παροχής ηλεκτρικής ενέργειας, στο 70% των πωλούμενων ποσοτήτων – έτσι ώστε να πάψει να διαπραγματεύεται το 100% από το αντίστοιχο χρηματιστήριο, για να θησαυρίζει το καρτέλ (ανάλυση).
(β) Ορθολογική εισοδηματική πολιτική και ενίσχυση της εγχώριας ζήτησης: Η συμπίεση των μισθών καταστρέφει την εγχώρια αγορά, χωρίς να προσφέρει μακροπρόθεσμη ανταγωνιστικότητα – ενώ η Ελλάδα πρέπει να ξεπεράσει το μοντέλο της «φθηνής εργασίας».
Στο πλαίσιο αυτό, οι μισθοί στον ιδιωτικό και δημόσιο τομέα πρέπει να αυξάνονται συστηματικά – τόσο, όσο αθροιστικά ο πληθωρισμός και η αύξηση της παραγωγικότητας της εργασίας (ανάλυση). Ο τρόπος αυτός εξασφαλίζει ότι, οι εργαζόμενοι διατηρούν την αγοραστική τους δύναμη – χωρίς να προκαλείται πληθωριστικό σπιράλ.
Παράλληλα, οφείλουν να επεκταθούν οι συλλογικές συμβάσεις εργασίας σε όλους τους κλάδους της οικονομίας – έτσι ώστε να διασφαλιστεί η δικαιότερη κατανομή του παραγόμενου εθνικού πλούτου.
Τέλος, πρέπει να δρομολογηθεί η περαιτέρω μείωση των ασφαλιστικών εισφορών κατά 2 έως 3 μονάδες, ειδικά για την πλήρη και δεδηλωμένη απασχόληση – με στόχο να αυξηθεί το διαθέσιμο εισόδημα των εργαζομένων χωρίς να επιβαρύνονται οι επιχειρήσεις και να διευκολυνθούν οι προσλήψεις εξειδικευμένου προσωπικού.
(γ) Δημοσιονομική ευελιξία και ευρωπαϊκές διεκδικήσεις: Η Ελλάδα δεν μπορεί να παραμείνει o αιώνιος «υπάκουος μαθητής», μιας γερμανικού τύπου δημοσιονομικής αυστηρότητας – η οποία στραγγαλίζει την ευρωπαϊκή οικονομία.
Εν προκειμένω, πρέπει να διεκδικήσει τον «χρυσό κανόνα» των επενδύσεων – δηλαδή, η ελληνική κυβέρνηση πρέπει να συγκροτήσει μέτωπο με τις χώρες του Νότου (Ισπανία, Πορτογαλία, Ιταλία, Γαλλία) ζητώντας την οριστική εξαίρεση των συγχρηματοδοτούμενων δημοσίων επενδύσεων (συν των αμυντικών δαπανών) από τον υπολογισμό των ελλειμμάτων του νέου Ευρωπαϊκού Δημοσιονομικού Πλαισίου. Πόσο μάλλον όταν, μετά τη λήξη του RRF, η Ευρώπη κινδυνεύει να βυθιστεί σε νέο επενδυτικό κενό.
Η Ελλάδα πρέπει να πρωτοστατήσει στην πρόταση για τη μετατροπή του RRF, σε έναν μόνιμο μηχανισμό έκδοσης κοινού ευρωπαϊκού χρέους (Eurobonds), για τη χρηματοδότηση πανευρωπαϊκών δημοσίων επενδύσεων – όπως σε ενεργειακά δίκτυα, στην αμυντική βιομηχανία και στην τεχνητή νοημοσύνη.
Τέλος, πρέπει να διοχετεύσει το δημοσιονομικό χώρο που προκύπτει από την καταπολέμηση της φοροδιαφυγής και τον πληθωρισμό, στη μείωση των συντελεστών ΦΠΑ σε βασικά αγαθά διατροφής και στην ενέργεια – κάτι που θα προσφέρει άμεση ανακούφιση στα χαμηλότερα εισοδηματικά στρώματα, τα οποία έχουν την υψηλότερη οριακή ροπή προς την κατανάλωση, ενισχύοντας έτσι άμεσα την εγχώρια ζήτηση.
Δεν είναι δυνατόν να παρακαλεί η κυβέρνηση την ΕΕ για τη μείωση του ΕΦΚ και του ΦΠΑ στα καύσιμα ή για άλλες φορολογικές ελαφρύνσεις, όταν παράγει τερατώδη υπερπλεονάσματα – απλά και μόνο επειδή η ΕΕ επιβάλει ένα συγκεκριμένο ύψος αύξησης δαπανών σε κάθε χώρα χωριστά, ενώ αντιμετωπίζει τις μειώσεις φόρων ως δαπάνες. Η Ελλάδα πρέπει να διαπραγματεύεται σωστά, προς όφελος των Πολιτών της και όχι των δανειστών, όπως με την πρόωρη πληρωμή των GLF (ανάλυση) – ενώ είναι απαράδεκτο να χρησιμοποιεί τα αποθεματικά των ταμείων για δανεισμό (ανάλυση), παραμένοντας εκτεθειμένη σε περιπτώσεις που το κράτος χρειάζεται έκτακτη ρευστότητα. Πόσο μάλλον ενόψει του κρίσιμου 2033 (ανάλυση) – το οποίο δεν θα είναι τόσο ανώδυνο, όσο ίσως φαντάζονται τα πολιτικά κόμματα και οι Πολίτες.
Επίλογος
Η συγκριτική ανάλυση των ΗΠΑ, της Ευρώπης, της Γερμανίας, της Γαλλίας, της Ισπανίας, της Πορτογαλίας και της Ελλάδας, προσφέρει ένα καθαρό μάθημα οικονομικής ιστορίας: οι οικονομίες δεν αναπτύσσονται μέσω της τιμωρητικής λιτότητας και της παθητικής αναμονής των δυνάμεων της αγοράς, αλλά μέσω της ενεργού, επεκτατικής και στοχευμένης μακροοικονομικής διαχείρισης.
Οι ΗΠΑ πέτυχαν, επειδή δεν φοβήθηκαν το δημόσιο χρέος, όταν χρειάσθηκε και χρησιμοποιήθηκε για τη διάσωση και την ενίσχυση της παραγωγικής τους βάσης – ενώ η Γερμανία αποτυγχάνει, επειδή μετέτρεψε τη δημοσιονομική πειθαρχία από μέσο σε αυτοσκοπό.
Η Ελλάδα με τη σειρά της, βρίσκεται σε ένα κρίσιμο σημείο: έχει καταφέρει μεν να ανακτήσει τη δυναμική της, να επιτύχει θετικούς ρυθμούς ανάπτυξης και να αξιοποιήσει με ταχύτητα τους πόρους του Ταμείου Ανάκαμψης, αλλά η διατήρηση υψηλών πρωτογενών πλεονασμάτων μέσω της υπερφορολόγησης, η διόγκωση του ελλείμματος τρεχουσών συναλλαγών και ο αποκλεισμός της πλειονότητας των μικρομεσαίων επιχειρήσεων από τις επενδυτικές ροές, συνιστούν σοβαρούς κινδύνους και προειδοποιητικές βολές.
Για να μετατραπεί η πρόσκαιρη ανάκαμψη σε βιώσιμη οικονομική ευημερία, η Ελλάδα χρειάζεται ένα τολμηρό επενδυτικό σοκ, μια δίκαιη εισοδηματική πολιτική που θα ενισχύει την εγχώρια ζήτηση και μια αποφασιστική ευρωπαϊκή στρατηγική – η οποία, μεταξύ άλλων, θα διεκδικεί την απελευθέρωση των δημόσιων επενδύσεων από τα δεσμά των δογματικών κανόνων.
Μόνο έτσι η χώρα μας θα μπορέσει να θωρακίσει την οικονομία της, απέναντι στις ερχόμενες παγκόσμιες αναταράξεις – καθώς επίσης να διασφαλίσει μια πραγματική, μακροπρόθεσμη σύγκλιση με τα προηγμένα ευρωπαϊκά πρότυπα και μία βιώσιμη μείωση του δημοσίου χρέους της, ως προς το ΑΕΠ. Μία μείωση που να μην στραγγαλίζει την οικονομία, τις μικρομεσαίες επιχειρήσεις και τους Πολίτες της – προκαλώντας αργά ή γρήγορα μη επιθυμητές πολιτικές και κοινωνικές εξελίξεις.