.
Η πρόωρη αποπληρωμή των GLF παρουσιάζεται ως μία αυτονόητα επωφελής επιλογή για τη χώρα, επειδή μειώνει το δημόσιο χρέος ενώ, σύμφωνα με την κυβέρνηση, εξοικονομεί σημαντικούς τόκους – όμως, η πραγματική εικόνα είναι πολύ πιο σύνθετη. Τα GLF είχαν ήδη αντισταθμιστεί σχεδόν στο σύνολό τους μέσω swaps, τα οποία εξακολουθούν να έχουν οικονομική σημασία μετά τις πρόωρες αποπληρωμές – ενώ για τη χρηματοδότησή τους χρησιμοποιήθηκαν σημαντικά ταμειακά διαθέσιμα και το ειδικό ταμειακό απόθεμα ασφαλείας (μαξιλάρι). Σε μία περίοδο μάλιστα που το ελληνικό 10ετές έχει φτάσει στα 4,3%, τίθεται εύλογα το ερώτημα εάν η χρήση αυτής της ρευστότητας για την εξόφληση ενός πολύ φθηνότερου και ουσιαστικά σταθερού χρέους, αποτελεί πράγματι την οικονομικά αποδοτικότερη επιλογή. Κυρίως όμως, απαιτείται να παρουσιαστεί ο αναλυτικός υπολογισμός που τεκμηριώνει την κυβερνητική θέση, σύμφωνα με την οποία κάθε 1 δις € πρόωρης αποπληρωμής, εξοικονομεί 30 εκ. € ετησίως – αφού χωρίς να συνυπολογίζονται τα swaps, η αξία της ρευστότητας και το κόστος της εναλλακτικής χρηματοδότησης, δηλαδή το πραγματικό καθαρό όφελος, δεν μπορεί να θεωρείται δεδομένο.
.
Ανάλυση
Το 2018, όταν η Ελλάδα μόλις επιχειρούσε να επιστρέψει στις αγορές, ο ΟΔΔΗΧ έκανε μια κίνηση που πέρασε σχεδόν απαρατήρητη από τη δημόσια συζήτηση – αν και ήταν πολύ σημαντική. Ειδικότερα, το Risk.net αποκάλυψε ότι ο ΟΔΔΗΧ είχε συνάψει «interest-rate swaps» (=συμβάσεις ανταλλαγής επιτοκίων) ύψους 35 δις € με 18 τράπεζες – προκειμένου να αντισταθμίσει τον κίνδυνο από τα δάνεια των GLF (=Ελληνική Δανειακή Διευκόλυνση από τα κράτη της ΕΕ του πρώτου μνημονίου). Τα δάνεια αυτά είχαν συνολικό αρχικό ύψος 52,9 δις € και κυμαινόμενο επιτόκιο 3μηνο Euribor + 50 μονάδες βάσης (πηγή).
Η σημασία της συναλλαγής ήταν μεγάλη – αφού το Δημόσιο πλήρωνε Euribor + 0,50% στα GLF, εισέπραττε Euribor μέσω του swap και πλήρωνε ένα σταθερό επιτόκιο περίπου 0,95%. Έτσι το κυμαινόμενο κόστος μετατρεπόταν οικονομικά σε σταθερό, περίπου 1,45% (0,95% + 0,50% spread).
Σημειώνουμε όμως πως εκείνη την εποχή το Euribor ήταν αρνητικό, περίπου στο -0,31%, οπότε το κόστος του GLF χωρίς την αντιστάθμιση ήταν μόλις περίπου 0,19%. Δεν ήταν, λοιπόν, ένα απλό δάνειο με επιτόκιο Euribor + 50 μονάδες βάσης – αφού υπήρχε ένα δεύτερο, τεράστιο κομμάτι της εξίσωσης: τα swaps.
Το 2019, σχεδόν ολόκληρο το GLF είχε ήδη «κλειδώσει» – κάτι που δεν είναι απλά εκτίμηση. Γιατί; Επειδή το ΔΝΤ, στην έκθεση του 2019 για την Ελλάδα, κατέγραφε ότι είχαν ήδη αντισταθμιστεί 52,2 δις € από τα 52,9 δις € του GLF (πηγή). Συγκεκριμένα, αναφέρει ότι μια 20ετής swap συναλλαγή, μετέτρεψε το επιτόκιο από το 3μηνο Euribor σε σταθερό επιτόκιο 94 μονάδων βάσης και χαρακτηρίζει τη συναλλαγή ευρέως ουδέτερη ως προς την καθαρή παρούσα αξία – NPV (Net Present Value – καθαρή παρούσα αξία).
Επομένως, όταν σήμερα συζητάμε για την πρόωρη αποπληρωμή των GLF, είναι οικονομικά ανεπαρκές να κοιτάμε μόνο το συμβατικό επιτόκιο του δανείου – αφού τα GLF ήταν ήδη ενταγμένα σε ένα πολύ μεγαλύτερο χαρτοφυλάκιο παραγώγων.
Συνεχίζοντας το Risk.net, σε μεταγενέστερη αναφορά του, επιβεβαίωσε ότι μέχρι το 2021 το πρόγραμμα swaps είχε ουσιαστικά αντισταθμίσει όλο το υπολειπόμενο επιτοκιακό ρίσκο των περίπου 53 δις € του GLF – ενώ τα swaps είχαν μέση διάρκεια περίπου 11 χρόνια, με κρίσιμο σημείο το ότι δεν ταυτίζονταν χρονικά με τις λήξεις των GLF, κάτι που θα αποδεικνυόταν καθοριστικό όταν άρχισαν οι πρόωρες αποπληρωμές.
Πρόωρες αποπληρωμές
Τον Δεκέμβριο του 2022, η Ελλάδα αποπλήρωσε πρόωρα περίπου 2,645 δις € GLF – ενώ το 2023 ακολούθησαν άλλα 5,290 δις €, το 2024 άλλα 7,935 δις €, το 2025 ακόμη περίπου 5,29 δις € και τον Ιούνιο του 2026 άλλα 6,94 δις €.
Η τελευταία πράξη εγκρίθηκε από το ESM/EFSF (πηγή) – ενώ αφορούσε δάνεια των GLF που κανονικά έληγαν το 2029 και την περίοδο 2033–2035. Μετά την αποπληρωμή δε, παρέμεναν περίπου 26,3 δις € από το αρχικό GLF των 52,9 δις €. Συνολικά λοιπόν έχουμε τα εξής:
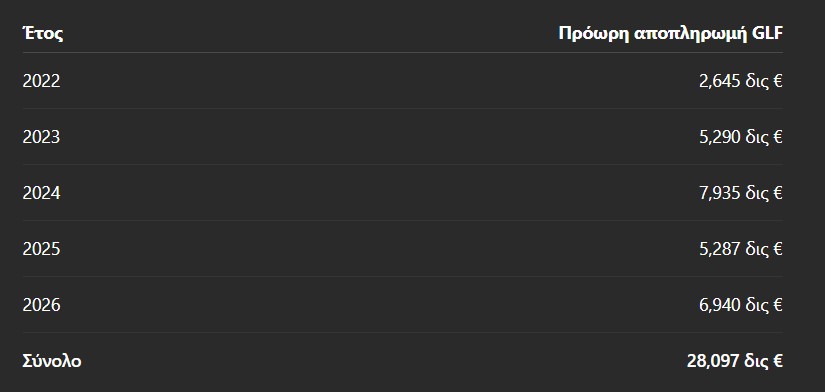
Δηλαδή, μέσα σε πέντε χρόνια αποπληρώθηκε πρόωρα πάνω από το 53% των αρχικών GLF – ενώ μπορεί έως εδώ τα πράγματα να είναι απλά, αλλά μετά αρχίζουν τα δύσκολα.
Τα swaps δεν εξαφανίστηκαν μαζί με τα GLF
Περαιτέρω, το 2023 το Risk.net περιέγραψε μια ιδιαίτερα ενδιαφέρουσα κατάσταση (πηγή) – όπου μετά τις πρόωρες αποπληρωμές, το υπόλοιπο των GLF μειωνόταν, ενώ ένα μέρος των swaps παρέμενε ενεργό. Έτσι δημιουργήθηκε μια θέση «over-hedging» (=υπεραντιστάθμιση): δηλαδή, υπήρχαν swaps μεγαλύτερα από το υποκείμενο GLF που αντιστάθμιζαν.
Το Risk.net ανέφερε χαρακτηριστικά ότι, μετά την προγραμματισμένη αποπληρωμή των 5,3 δις € του 2023, το υπόλοιπο του GLF θα έπεφτε περίπου στα 39 δις € – ενώ θα παρέμεναν περίπου 14 δις € «naked» swaps (= «γυμνά» swaps, δηλαδή swaps χωρίς πλέον αντίστοιχο υποκείμενο δάνειο).
Με απλά λόγια, το Δημόσιο είχε αποπληρώσει ένα μέρος του δανείου, αλλά η αντίστοιχη θέση στα swaps δεν έπαυε αυτομάτως να έχει οικονομική σημασία – ενώ ο ΟΔΔΗΧ δεν επέλεξε απλώς να την κλείσει. Αντίθετα, όπως περιγράφει το Risk.net, χρησιμοποίησε «mirror swaps» (=κατοπτρικές / αντισταθμιστικές συμβάσεις ανταλλαγής) – έτσι ώστε να διαχειριστεί την υπεραντιστάθμιση και να αξιοποιήσει τη μεγάλη μεταβολή των επιτοκίων.
Το σημείο αυτό απουσιάζει σχεδόν ολοκληρωτικά από τη δημόσια συζήτηση για τις πρόωρες αποπληρωμές – αφού δεν αρκεί να λέμε: «Είχα ένα GLF, το πλήρωσα πρόωρα και επομένως γλίτωσα το επιτόκιό του», αλλά πρέπει να ρωτήσεις τα εξής:
«Τι απέγινε το swap; Ποια ήταν η αποτίμησή του; Ποια ήταν η ταμειακή του ροή; Ποιο ήταν το κόστος ή το όφελος από τη διατήρησή του; Ποια ήταν η απόδοση των χρημάτων που χρησιμοποιήθηκαν για την πρόωρη αποπληρωμή;»
Χωρίς αυτές τις απαντήσεις, ο υπολογισμός του «κέρδους» είναι προβληματικός – μη ολοκληρωμένος, λειψός.
Τα περίφημα 30 εκ. € ανά 1 δις €
Φτάνουμε λοιπόν στη δήλωση του υπουργού Οικονομικών – σύμφωνα με την οποία, «για κάθε 1 δις € πρόωρης αποπληρωμής η Ελλάδα κερδίζει περίπου 30 εκ. € σε τόκους τον χρόνο».
Ο αριθμός είναι εντυπωσιακός – οπότε ασφαλώς χρειάζεται να ελεγχθεί. Ειδικότερα, 30 εκ. € ανά 1 δις €, σημαίνει 3% ετήσια εξοικονόμηση. Όμως, πού ακριβώς βρίσκεται αυτό το 3%; Δεν το βλέπουμε στο συμβατικό GLF. Δεν το βλέπουμε στο Euribor + 50 μονάδες βάσης. Δεν το βλέπουμε στο swap – το οποίο είχε μετατρέψει σχεδόν ολόκληρο το GLF σε σταθερού κόστους υποχρέωση, περίπου 0,94%-0,95% συν το spread 0,50% του GLF.
Κυρίως όμως, δεν έχουμε εντοπίσει δημοσιευμένο από τον ΟΔΔΗΧ αναλυτικό υπολογισμό που να αποδεικνύει τα 30 εκ. € ανά 1 δις €. Είναι γεγονός πως υπάρχει η δήλωση του υπουργού – αλλά υπάρχει ταυτόχρονα και το εύλογο ερώτημα: «Πού είναι ο υπολογισμός;»
Προφανώς δεν είναι λεπτομέρεια – αλλά το βασικό οικονομικό στοιχείο, επάνω στο οποίο στηρίζεται το επιχείρημα υπέρ της πρόωρης αποπληρωμής.
Σε ποια τιμή δανείζεται σήμερα η Ελλάδα;
Το ερώτημα γίνεται ακόμη πιο ενδιαφέρον αν κοιτάξουμε την αγορά. Εν προκειμένω, στις 16 Σεπτεμβρίου 2026, η απόδοση του ελληνικού 10ετούς βρίσκεται περίπου στο 4,3%.
Επομένως, η Ελλάδα βρίσκεται σε μια περίοδο, κατά την οποία το κόστος μακροπρόθεσμου δανεισμού της, είναι αισθητά υψηλότερο από το περίπου 1,4% έως 1,5% οικονομικό κόστος που είχε κλειδώσει για το αντισταθμισμένο GLF. Δεν δημιουργεί λοιπόν ένα παράδοξο που αξίζει να συζητηθεί επιστημονικά;
Γιατί να χρησιμοποιήσεις διαθέσιμα για να εξοφλήσεις πρόωρα ένα εξαιρετικά φθηνό, μακροπρόθεσμο και αντισταθμισμένο δάνειο, όταν η τρέχουσα απόδοση του ελληνικού 10ετούς στην αγορά είναι πολύ υψηλότερη; Η απάντηση δεν μπορεί να είναι απλά: «Επειδή γλιτώνουμε 30 εκ. € τον χρόνο ανά 1 δις».
Αυτό ακριβώς είναι που πρέπει να αποδειχθεί – αφού εάν τα GLF έχουν ουσιαστικά κλειδωμένο κόστος περίπου 1,4% έως 1,5%, η πρόωρη αποπληρωμή τους πρέπει να συγκριθεί όχι μόνο με το ονομαστικό επιτόκιο του GLF αλλά, επιπλέον, με τα εξής:
(α) με την απόδοση που θα μπορούσαν να έχουν τα διαθέσιμα,
(β) με το κόστος της εναλλακτικής χρηματοδότησης,
(γ) με την επίδραση των swaps,
(δ) με την αξία της ρευστότητας που χάνεται και, τέλος,
(ε) με την αξία της μείωσης του κινδύνου του χαρτοφυλακίου.
Αντίθετα, εάν τα διαθέσιμα αποδίδουν λιγότερο από το πραγματικό κόστος των GLF, τότε η πρόωρη αποπληρωμή μπορεί να έχει καθαρό όφελος – κάτι που όμως πρέπει να υπολογιστεί.
Εκτός αυτού, τα διαθέσιμα δεν είναι απλώς «χρήματα του κράτους» – δηλαδή δεν είναι ακριβές να αντιμετωπίζονται όλα αυτά τα διαθέσιμα σαν έναν ενιαίο λογαριασμό που η κεντρική κυβέρνηση μπορεί να χρησιμοποιεί κατά βούληση. Ειδικότερα, τα ταμειακά διαθέσιμα της Γενικής Κυβέρνησης, δηλαδή του κεντρικού κράτους και των αποθεματικών των φορέων του δημοσίου μαζί (ΕΦΚΑ, ΑΚΑΓΕ, ΟΤΑ κλπ.), δεν αποτελούν απλά έναν λογαριασμό με χρήματα που η κεντρική κυβέρνηση μπορεί να χρησιμοποιήσει κατά βούληση.
Γιατί; Επειδή όταν μιλάμε για «ταμειακά διαθέσιμα του Δημοσίου», πρέπει να γνωρίζουμε ποιο μέρος είναι πραγματικά ελεύθερα διαθέσιμο στην κεντρική κυβέρνηση και ποιο αφορά άλλους φορείς – για την κάλυψη συγκεκριμένων αναγκών τους.
Ακόμη πιο σημαντικό είναι το γεγονός ότι, η πρόωρη αποπληρωμή του 2026 χρηματοδοτήθηκε εν μέρει από το ειδικό «cash buffer account» (= ειδικό ταμειακό απόθεμα ασφαλείας ή «μαξιλάρι») που είχε δημιουργηθεί στο τέλος του προγράμματος προσαρμογής – των μνημονίων δηλαδή.
Εν προκειμένω το ESM αναφέρει ρητά ότι, μετά την πρόωρη αποπληρωμή των 6,94 δις €, το συγκεκριμένο απόθεμα εξαντλήθηκε – οπότε ασφαλώς δεν αναφερόμαστε σε ένα ανεξάντλητο πλεόνασμα ρευστότητας. Μιλάμε για χρήση ενός σημαντικού αποθέματος ασφαλείας που είχε δημιουργηθεί ακριβώς για να ενισχύει την ανθεκτικότητα της χώρας.
Το πραγματικό δίλημμα
Εδώ βρίσκεται λοιπόν, κατά τη γνώμη μας, το πραγματικό οικονομικό ερώτημα. Δηλαδή, η Ελλάδα έχει έναν πολύ υψηλό λόγο χρέους προς ΑΕΠ, οπότε είναι λογικό να θέλει να μειώνει το χρέος. Ανεξάρτητα όμως από αυτό, δεν είναι κάθε μείωση χρέους αυτομάτως οικονομικά συμφέρουσα – αφού ένα κράτος πρέπει να εξετάζει και το κόστος του κεφαλαίου.
Με απλά λόγια, εάν έχεις ένα μακροπρόθεσμο δάνειο με πολύ χαμηλό και ουσιαστικά σταθερό κόστος, ενώ ταυτόχρονα έχεις περιορισμένη ρευστότητα, η πρόωρη εξόφλησή του δεν είναι αυτονόητα η καλύτερη χρήση των διαθεσίμων – πόσο μάλλον όταν η αγορά τιμολογεί το νέο 10ετές ελληνικό χρέος γύρω στο 4,30%.
Το γεγονός ότι, η Ελλάδα μπορεί να δανειστεί σήμερα ακριβότερα από ότι είχε κλειδώσει τα GLF, δεν είναι λεπτομέρεια – αλλά ένα βασικό οικονομικό δεδομένο της συζήτησης.
Τι θα έπρεπε λοιπόν να δημοσιοποιηθεί; Εάν η κυβέρνηση θέλει να αποδείξει ότι, κάθε 1 δις € πρόωρης αποπληρωμής εξοικονομεί 30 εκ. € ετήσια, η απάντηση είναι απλή: να δημοσιοποιήσει τον αναλυτικό υπολογισμό του ΟΔΔΗΧ. Αναλυτικότερα, για κάθε πρόωρη αποπληρωμή θα έπρεπε να δημοσιοποιήσει τα εξής:
(α) Ποιο ήταν το πραγματικό κόστος του GLF μαζί με το swap.
(β) Ποια ήταν η αγοραία αξία των αντίστοιχων swaps.
(γ) Τι έγινε με αυτά μετά την αποπληρωμή.
(δ) Ποιο ήταν το κόστος ευκαιρίας των διαθεσίμων.
(ε) Ποια απόδοση μπορούσαν να αποφέρουν τα χρήματα αν παρέμεναν στο ταμειακό απόθεμα και
(στ) Ποια ακριβώς εναλλακτική χρηματοδότηση χρησιμοποιείται ως βάση σύγκρισης.
Μόνο τότε μπορούμε να γνωρίζουμε εάν τα 30 εκ. € ανά 1 δις € είναι πραγματική καθαρή ετήσια εξοικονόμηση – ή ένας απλουστευμένος τρόπος παρουσίασης μιας πολύ πιο σύνθετης χρηματοοικονομικής συναλλαγής. Πιθανότατα για προεκλογικούς λόγους – ενώ ενδεχομένως να ήθελε ο Κ. Πιερρακάκης να είναι πιο αρεστός στο Eurogroup που καταλαβαίνει, από ότι στους Έλληνες που δεν καταλαβαίνουν, εμφανιζόμενος αυστηρότερος ακόμη και του «αλήστου μνήμης» Β. Σόιμπλε σε σχέση με την Ελλάδα.
Συμπέρασμα
Οι πρόωρες αποπληρωμές των GLF είναι πραγματικές και μειώνουν το ονομαστικό χρέος – κάτι που δεν αμφισβητείται. Αυτό που όμως δεν τεκμηριώνεται από μόνο του είναι ότι, κάθε 1 δις € που αποπληρώνεται δημιουργεί καθαρό ετήσιο όφελος 30 εκ. €.
Τα GLF είχαν ήδη αντισταθμιστεί σχεδόν στο σύνολό τους μέσω swaps – ενώ τα swaps δεν έπαυαν αυτομάτως να έχουν οικονομική σημασία, όταν αποπληρώνονταν τα αντίστοιχα GLF. Αντίθετα, ο ΟΔΔΗΧ διαχειρίστηκε ενεργά την προκύπτουσα θέση «over-hedging» (=υπεραντιστάθμισης) – ενώ, σύμφωνα με το Risk.net, χρησιμοποίησε mirror swaps (=κατοπτρικές/αντισταθμιστικές συμβάσεις), για τη διαχείρισή της.

Ταυτόχρονα, η χώρα χρησιμοποίησε σημαντικό μέρος του ταμειακού της αποθέματος – ενώ το ειδικό απόθεμα ασφαλείας (μαξιλάρι) που χρησιμοποιήθηκε για την πληρωμή του 2026 εξαντλήθηκε. Όλα αυτά δε, συμβαίνουν σε μια περίοδο κατά την οποία το ελληνικό 10ετές βρίσκεται γύρω στο 4,3%.
Επομένως, η ουσία δεν είναι να πανηγυρίζουμε για τη μείωση του χρέους ούτε να την απορρίπτουμε εκ προοιμίου. Η ουσία είναι πολύ πιο απλή:
Όταν χρησιμοποιείς αρκετά δις € δημόσιας ρευστότητας, για να αποπληρώσεις πρόωρα ένα παλαιό, εξαιρετικά φθηνό, μακροπρόθεσμο και αντισταθμισμένο δάνειο, πρέπει να αποδεικνύεις με αριθμούς ότι η συναλλαγή συμφέρει.
Εν τούτοις μέχρι σήμερα, για τον περίφημο αριθμό των 30 εκ. € ανά 1 δις €, έχουμε μεν τη δήλωση του υπουργού, αλλά δεν έχουμε τον αντίστοιχο αναλυτικό υπολογισμό του ΟΔΔΗΧ – κάτι που δεν είναι λεπτομέρεια, αλλά το βασικό σημείο, επάνω στο οποίο πρέπει να αξιολογηθεί οικονομικά η πολιτική των πρόωρων αποπληρωμών.
Ο υπουργός Οικονομικών οφείλει να ενημερώσει την Πολιτεία – ενώ ο επικεφαλής του ΟΔΔΗΧ να παρουσιάσει τον αντίστοιχο αναλυτικό υπολογισμό. Επειδή, χωρίς αυτόν, τα 30 εκ. € ανά 1 δις € παραμένουν ένας αριθμός που έχει μεν διατυπωθεί δημόσια, αλλά δεν έχει ακόμη παρουσιαστεί με τρόπο που να επιτρέπει τον ανεξάρτητο οικονομικό του έλεγχο.
Επίλογος
Ολοκληρώνοντας με τα γενικότερα θέματα του χρέους, το μαξιλάρι μηδενίστηκε, τα repos έφτασαν τα 65 δις € και το χρέος αυξήθηκε κατά 18% από το 2019. Τι συμβαίνει πραγματικά στα ταμεία του κράτους; Γιατί δανείζεται η Ελλάδα 65 δις € από τους ασφαλιστικούς και λοιπούς φορείς ή το 26,2% του ΑΕΠ της, όταν η Ιταλία μόλις 2,4%; Τι θα συμβεί εάν υπάρξει μία διεθνής κρίση ρευστότητας και ομολόγων;
Στο πρώτο γράφημα που παραθέτουμε, φαίνεται ότι το χρέος της Κεντρικής Διοίκησης ανήλθε στις 31/12/2025 στα 427,123 δις € – από 422,646 δις € το 2024 και 361,160 δις € το 2019. Δηλαδή αυξήθηκε κατά 65,963 δις € (+18,3%) από το 2019.
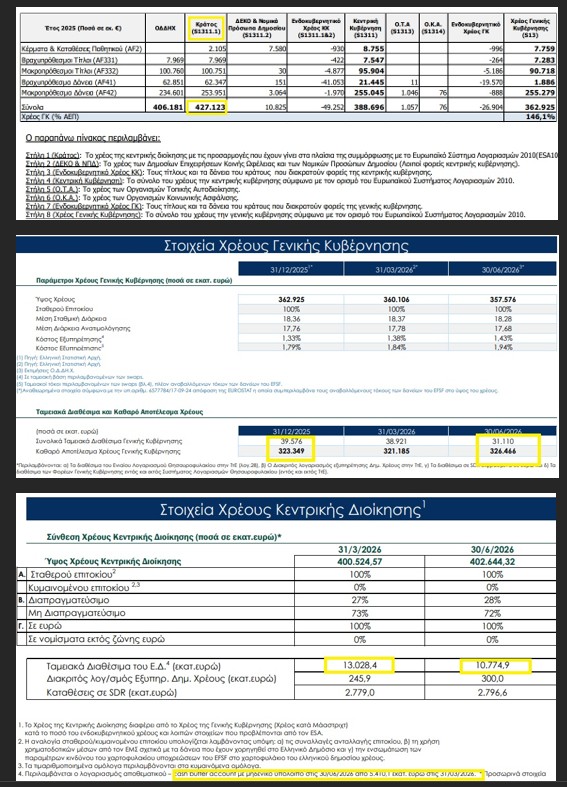
Στο δεύτερο γράφημα, αριστερά, τα διαθέσιμα της Γενικής Κυβέρνησης στις 31/12/2025 ανέρχονταν σε 39,576 δις € – ενώ το καθαρό χρέος, αφαιρουμένων δηλαδή των διαθεσίμων, ήταν 323,224 δις €.
Στο ίδιο γράφημα, δεξιά, στις 30/06/2026 τα διαθέσιμα είχαν μειωθεί στα 31,110 δις € – ενώ το καθαρό χρέος είχε αυξηθεί στα 326,466 δις €. Δηλαδή σε μόλις έξι μήνες τα διαθέσιμα μειώθηκαν κατά 8,466 δις € – ενώ το καθαρό χρέος αυξήθηκε κατά 3,242 δις €.
Στο τρίτο γράφημα, τα διαθέσιμα της Κεντρικής Διοίκησης μειώθηκαν από 13,028 δις € στις 31/03/2026 σε 10,775 δις € στις 30/06/2026 – ενώ το «μαξιλάρι» (Cash Buffer Account), ύψους 5,410 δις €, μηδενίστηκε.
Παρεμπιπτόντως εδώ, ο ΣΥΡΙΖΑ δεν άφησε «μαξιλάρι» 37 δις € στη ΝΔ, όπως ισχυρίζεται, αλλά τα 15,7 δις € που προέρχονταν κυρίως από το δάνειο του ESM και δεν μπορούσε να τα αγγίξει – ενώ τα υπόλοιπα περίπου 22 δις € ήταν τα αποθεματικά των φορέων του Δημοσίου, που ανήκαν στους φορείς και όχι στο κράτος.
Στο ίδιο γράφημα τώρα, εμφανίζονται repos περίπου 65 δις €. Πρόκειται για βραχυπρόθεσμη ενδοκυβερνητική χρηματοδότηση, μέσω της οποίας το Δημόσιο αντλεί ρευστότητα από διαθέσιμα φορέων της Γενικής Κυβέρνησης (ασφαλιστικοί φορείς/e-ΕΦΚΑ, ΑΚΑΓΕ, ΔΥΠΑ, ΕΟΠΥΥ, ΤΕΚΑ, ΟΤΑ, νοσοκομεία και λοιποί φορείς).
Εν προκειμένω, δεν θα πούμε ότι τα 44 δις € εξαφανίστηκαν, αφού δεν υπάρχουν στα ταμειακά διαθέσιμα του Δημοσίου. Είναι όμως σωστό να πούμε ότι τα στοιχεία δείχνουν μείωση των ταμειακών διαθεσίμων – με την παράλληλη ύπαρξη περίπου 65 δις € βραχυπρόθεσμης χρηματοδότησης μέσω repos.
Εδώ ακριβώς βρίσκεται το κρίσιμο ζήτημα: στο ότι τα 31,1 δις € των διαθεσίμων δεν μπορούν να θεωρηθούν όλα διαθέσιμα για την επιστροφή των repos. Δηλαδή, το κράτος πρέπει να διατηρεί ταμειακό απόθεμα για τις άμεσες ανάγκες του – μισθούς, συντάξεις, κοινωνικές δαπάνες, λειτουργικές υποχρεώσεις κλπ.
Εάν λοιπόν, ενδεικτικά, θεωρήσουμε ότι πρέπει να διατηρεί ένα ελάχιστο απόθεμα 10 δις €, τότε από τα 31,1 δις € θα ήταν θεωρητικά διαθέσιμα περίπου 21,1 δις €. Έτσι, απέναντι σε περίπου 65 δις € repos, η δυνητική ανάγκη για πρόσθετη ρευστότητα θα μπορούσε να φτάσει περίπου τα 43,9 δις € – εάν οι φορείς ζητούσαν ταυτόχρονα την επιστροφή των χρημάτων τους και το Δημόσιο ήθελε να διατηρήσει αυτό το ταμειακό απόθεμα.
Αυτό δεν σημαίνει ότι υπάρχει σήμερα «τρύπα 43,9 δις €» – αφού τα repos ανανεώνονται/αναχρηματοδοτούνται, ενώ το Κράτος έχει έσοδα και πρόσβαση στις αγορές. Το πραγματικό ζήτημα είναι ο κίνδυνος ρευστότητας και αναχρηματοδότησης: δηλαδή, πόσο εύκολα μπορεί το κράτος να αντικαταστήσει αυτήν τη βραχυπρόθεσμη χρηματοδότηση, εάν οι φορείς χρειαστούν τα διαθέσιμά τους.
Με απλά λόγια: το κρίσιμο δεν είναι μόνο πόσα χρήματα έχει το Δημόσιο στο ταμείο, αλλά πόσα από αυτά είναι πραγματικά ελεύθερα, αφού αφαιρεθεί το απαραίτητο ταμειακό απόθεμα – και πόσο εξαρτάται η ταμειακή του λειτουργία από τα περίπου 65 δις € των repos.
Τέλος, για σύγκριση, στην Ιταλία το Υπουργείο Οικονομικών χρησιμοποιεί επίσης repos για τη διαχείριση της ρευστότητας του Δημοσίου. Τον Νοέμβριο του 2025, το ιταλικό Υπουργείο Οικονομικών επικαιροποίησε το χαρτοφυλάκιο κρατικών τίτλων που χρησιμοποιούνται για πράξεις repos, το οποίο ανερχόταν σε 55 δις € και περιλάμβανε 51 διαφορετικά ομόλογα (πηγή).
Προσοχή όμως: τα 55 δις € δεν σημαίνουν ότι η Ιταλία δανειζόταν 55 δις € μέσω repos. Πρόκειται για το ύψος του χαρτοφυλακίου τίτλων που ήταν διαθέσιμο για τις σχετικές πράξεις.
Με δεδομένο ότι το ονομαστικό ΑΕΠ της Ιταλίας το 2025 ήταν 2.258,049 δις €, το χαρτοφυλάκιο αυτό αντιστοιχούσε περίπου στο 2,44% του ΑΕΠ της. Αντίθετα, στην Ελλάδα, με ΑΕΠ περίπου 248,4 δις €, τα περίπου 65 δις € repos αντιστοιχούν στο 26,2% του ΑΕΠ – δηλαδή, ως ποσοστό του ΑΕΠ, περίπου 10,7 φορές περισσότερο.
Δεν εννοούμε βέβαια ότι πρόκειται για το ίδιο χρηματοδοτικό εργαλείο ούτε ότι τα δύο ποσά είναι απολύτως ομοειδή. Η σύγκριση γίνεται ως ένδειξη της κλίμακας της χρήσης των repos σε σχέση με το μέγεθος της οικονομίας.
Η ουσιαστική διαφορά είναι ότι στην Ελλάδα τα repos που εξετάζουμε συνδέονται με τη βραχυπρόθεσμη διαχείριση των διαθεσίμων φορέων της Γενικής Κυβέρνησης – ενώ το χρέος μεταξύ φορέων της Γενικής Κυβέρνησης ενοποιείται στον υπολογισμό του χρέους της Γενικής Κυβέρνησης και, συνεπώς, δεν εμφανίζεται ως πρόσθετο χρέος στον σχετικό δείκτη χρέους/ΑΕΠ που ως εκ τούτου φαίνεται χαμηλότερος.