.
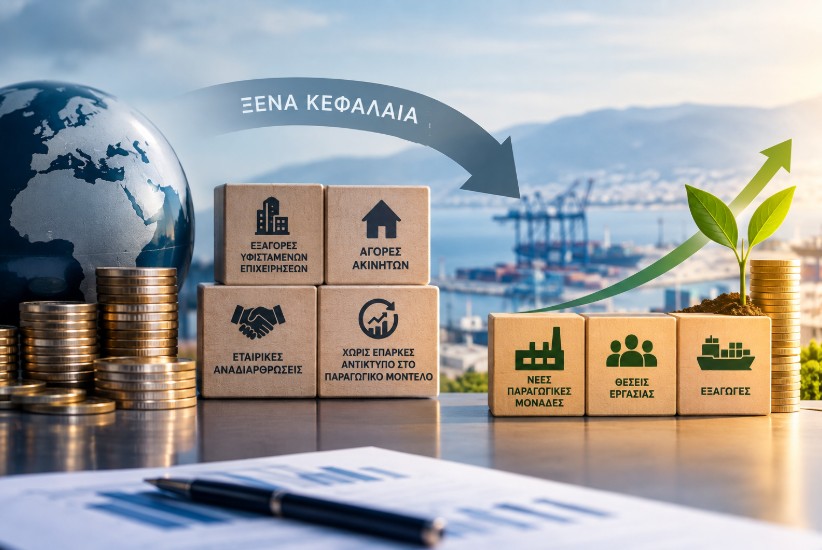
Η Ελλάδα πανηγυρίζει για την αύξηση των ξένων επενδύσεων, αλλά πόσα από αυτά τα κεφάλαια δημιουργούν νέες παραγωγικές μονάδες, θέσεις εργασίας και εξαγωγές; Οι εξαγορές υφιστάμενων επιχειρήσεων, οι αγορές ακινήτων και οι εταιρικές αναδιαρθρώσεις, δεν αρκούν για να αλλάξουν το παραγωγικό μοντέλο. Η χώρα χρειάζεται μια επιθετική στρατηγική προσέλκυσης επενδύσεων, με ειδικά φορολογικά και αναπτυξιακά κίνητρα για τις παραμεθόριες περιοχές και τα νησιά της – έτσι ώστε τα ξένα κεφάλαια να δημιουργούν πραγματικό πλούτο για την ελληνική οικονομία και τους Πολίτες.
.
Ανάλυση

Οι Άμεσες Ξένες Επενδύσεις (ΑΞΕ) παρουσιάζονται συχνά ως απόδειξη της εμπιστοσύνης των ξένων επενδυτών στην ελληνική οικονομία. Αναμφίβολα, η προσέλκυση ξένων κεφαλαίων έχει σημασία – αλλά το συνολικό ύψος των επενδύσεων δεν αρκεί για να αξιολογήσουμε την πραγματική τους επίδραση στην οικονομία.
Το κρίσιμο ερώτημα είναι πού κατευθύνονται τα κεφάλαια και τι δημιουργούν – όπου μια επένδυση που οδηγεί στη δημιουργία νέας παραγωγικής μονάδας, νέων θέσεων εργασίας, τεχνολογίας και εξαγωγικής δραστηριότητας, έχει διαφορετική οικονομική επίδραση από μια εξαγορά υφιστάμενης επιχείρησης, την αγορά ενός ακινήτου ή μια εταιρική αναδιάρθρωση. Οι μορφές αυτές μπορεί να είναι οικονομικά χρήσιμες – αλλά δεν έχουν όλες την ίδια συμβολή στην αύξηση της παραγωγικής δυναμικότητας της χώρας.
Το επενδυτικό ρεκόρ του 2025
Σύμφωνα με τα στοιχεία της Enterprise Greece, τα οποία βασίζονται στην Τράπεζα της Ελλάδος, οι καθαρές εισροές Ξένων Άμεσων Επενδύσεων στην Ελλάδα ανήλθαν το 2025 σε 11,38 δις €, έναντι 7,015 δις € το 2024 – σημειώνοντας αύξηση 62,2%. Το μέγεθος αυτό είναι σημαντικό – αλλά από μόνο του δεν μας πληροφορεί πόσα κεφάλαια κατευθύνθηκαν σε νέες παραγωγικές επενδύσεις και πόσα σε εξαγορές, αγορές υφιστάμενων περιουσιακών στοιχείων, ακίνητα ή χρηματοοικονομικές συναλλαγές.
Η Τράπεζα της Ελλάδος διευκρινίζει ότι, οι ροές άμεσων επενδύσεων περιλαμβάνουν, μεταξύ άλλων, εξαγορές, αυξήσεις και μειώσεις κεφαλαίου, επανεπενδυμένα κέρδη, δάνεια, χρεόγραφα και επενδύσεις σε ακίνητα. Επομένως, το συνολικό ποσό των ΑΞΕ δεν πρέπει να ταυτίζεται αυτόματα με τη δημιουργία νέου παραγωγικού κεφαλαίου.
Χρειάζεται επίσης προσοχή στη στατιστική παρουσίαση των στοιχείων, επειδή διαφορετικές δημοσιεύσεις μπορεί να χρησιμοποιούν διαφορετικές κατηγορίες ή ενημερώσεις των στοιχείων της Τράπεζας της Ελλάδος – οπότε δεν πρέπει να συγκρίνουμε διαφορετικά ποσά χωρίς να εξετάζουμε την αντίστοιχη περίοδο και μεθοδολογία.
Η εξαγορά της ΤΕΡΝΑ Ενεργειακή από τη Masdar
Η εξαγορά της ΤΕΡΝΑ Ενεργειακή από τη Masdar αποτελεί χαρακτηριστικό παράδειγμα επένδυσης που πρέπει να εξετάζεται με μεγαλύτερη προσοχή.
Η αρχική συμφωνία του Ιουνίου 2024 προέβλεπε την απόκτηση του 67% των μετοχών, με συνολική αποτίμηση περίπου 2,4 δις € σε μετοχική αξία και 3,2 δις € σε επιχειρηματική αξία. Η συναλλαγή ολοκληρώθηκε τον Νοέμβριο του 2024 με την απόκτηση του 70% – ενώ τον Απρίλιο του 2025 η Masdar ολοκλήρωσε την απόκτηση του 100% της εταιρείας (πηγή).
Η συναλλαγή αφορούσε μια ήδη υφιστάμενη επιχείρηση, με εγκαταστάσεις, περιουσιακά στοιχεία και παραγωγική δραστηριότητα – γεγονός που δεν σημαίνει ότι, ολόκληρο το ποσό της συμφωνίας επενδύθηκε σε νέα ενεργειακά έργα ή σε πρόσθετη παραγωγική δυναμικότητα.
Το συμπέρασμα βέβαια δεν είναι ότι, η εξαγορά δεν έχει οικονομική σημασία – αφού η νέα ιδιοκτησία μπορεί να προχωρήσει σε νέες επενδύσεις, επεκτάσεις, κατασκευή έργων και αύξηση της παραγωγικής δυναμικότητας. Εν τούτοις, πρέπει να διαχωρίζουμε τα εξής:
(α) Το τίμημα για την εξαγορά μιας υφιστάμενης επιχείρησης.
(β) Τις νέες επενδύσεις που θα πραγματοποιηθούν μετά την εξαγορά.
(γ) Την πραγματική αύξηση της παραγωγής και της ενεργειακής δυναμικότητας.
Ως εκ τούτου, η εξαγορά μιας επιχείρησης και η δημιουργία νέων παραγωγικών εγκαταστάσεων δεν είναι το ίδιο πράγμα.
Η μεταφορά της METLEN στο Λονδίνο
Ανάλογη προσοχή απαιτείται και στην περίπτωση της METLEN – με τη μεταφορά της μητρικής εταιρείας στη Μεγάλη Βρετανία και την εισαγωγή της στο Χρηματιστήριο του Λονδίνου.
Η εταιρική αναδιάρθρωση μπορεί να διευκολύνει τη διεθνή χρηματοδότηση, την πρόσβαση σε επενδυτές και την ανάπτυξη της επιχείρησης – αλλά δεν σημαίνει από μόνη της ότι, δημιουργήθηκε νέος παραγωγικός εξοπλισμός ή νέα παραγωγική μονάδα στην Ελλάδα.
Η διαπραγμάτευση των νέων μετοχών της METLEN στο Χρηματιστήριο του Λονδίνου και στο Χρηματιστήριο Αθηνών ξεκίνησε την 1η Σεπτεμβρίου 2025 (πηγή) – αλλά για να αξιολογηθεί η πραγματική οικονομική επίδραση στην ελληνική οικονομία, πρέπει να εξετάσουμε αν και σε ποιο βαθμό ακολουθούν τα παρακάτω:
(α) Νέες επενδύσεις σε παραγωγικές εγκαταστάσεις.
(β) Αύξηση της παραγωγικής δυναμικότητας.
(γ) Νέες θέσεις εργασίας.
(δ) Μεγαλύτερη εγχώρια προστιθέμενη αξία.
(ε) Ενίσχυση των εξαγωγών και της τεχνολογικής ικανότητας.
Δεν είναι σωστό να χαρακτηρίζεται συνολικά μια τέτοια κίνηση ως απλή «λογιστική εγγραφή», χωρίς συγκεκριμένη τεκμηρίωση. Είναι, όμως, εξίσου λανθασμένο να παρουσιάζεται αυτόματα ως νέα παραγωγική επένδυση.
Ποια είναι η διαφορά ανάμεσα στις επενδύσεις;
Οι Άμεσες Ξένες Επενδύσεις μπορούν να έχουν διαφορετικές μορφές, όπως είναι οι εξής:
(α) Νέες παραγωγικές επενδύσεις (Greenfield): Περιλαμβάνουν τη δημιουργία νέων επιχειρήσεων, εργοστασίων, υποδομών, εγκαταστάσεων και παραγωγικών μονάδων – ενώ είναι η μορφή επένδυσης που μπορεί να αυξήσει άμεσα την παραγωγική δυναμικότητα της χώρας.
(β) Εξαγορές και συγχωνεύσεις (Mergers and Acquisitions): Αφορούν την αγορά υφιστάμενων επιχειρήσεων – ενώ μπορούν να φέρουν νέα κεφάλαια, τεχνογνωσία και καλύτερη διοίκηση, αλλά δεν δημιουργούν απαραίτητα νέα παραγωγική δραστηριότητα.
(γ) Επενδύσεις σε ακίνητα: Η αγορά ενός υφιστάμενου ακινήτου δεν αποτελεί από μόνη της νέα παραγωγική επένδυση – αλλά η μελλοντική αξιοποίηση, ανακατασκευή ή ανάπτυξή του μπορεί, βέβαια, να δημιουργήσει οικονομική δραστηριότητα, θέσεις εργασίας και εισόδημα.
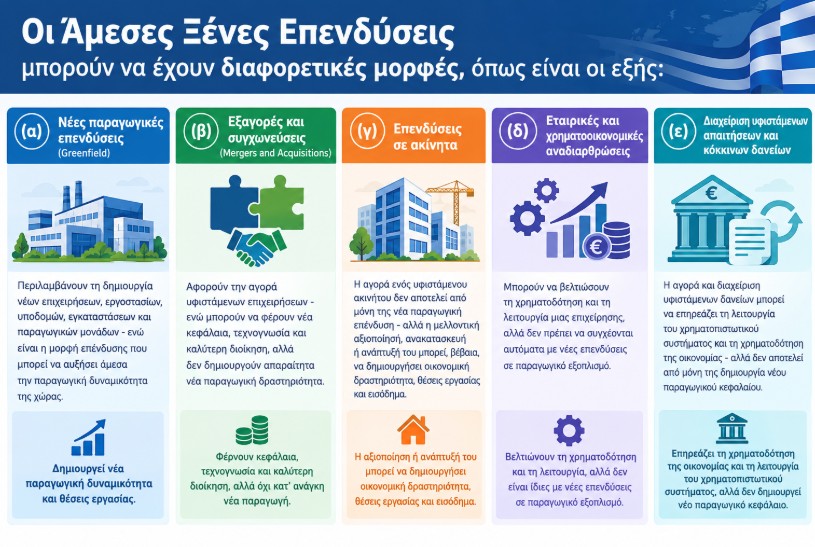
(δ) Εταιρικές και χρηματοοικονομικές αναδιαρθρώσεις: Μπορούν να βελτιώσουν τη χρηματοδότηση και τη λειτουργία μιας επιχείρησης, αλλά δεν πρέπει να συγχέονται αυτόματα με νέες επενδύσεις σε παραγωγικό εξοπλισμό.
(ε) Διαχείριση υφιστάμενων απαιτήσεων και κόκκινων δανείων: Η αγορά και διαχείριση υφιστάμενων δανείων μπορεί να επηρεάζει τη λειτουργία του χρηματοπιστωτικού συστήματος και τη χρηματοδότηση της οικονομίας – αλλά δεν αποτελεί από μόνη της δημιουργία νέου παραγωγικού κεφαλαίου.
Τι δείχνει η κατανομή των ΑΞΕ
Η κατανομή των ΑΞΕ του 2025 δείχνει γιατί δεν αρκεί το συνολικό ύψος των επενδύσεων – αφού η εταιρική αναδιάρθρωση της METLEN και οι μεγάλες εξαγορές, αποτελούν διαφορετικές μορφές κεφαλαιακών ροών από τις επενδύσεις που δημιουργούν νέες παραγωγικές εγκαταστάσεις, αυξάνουν την παραγωγικότητα και ενισχύουν την εγχώρια προστιθέμενη αξία.
Η παρουσία επενδύσεων στη μεταποίηση είναι θετική εξέλιξη. Ωστόσο, απαιτείται αναλυτικότερη εξέταση – έτσι ώστε να γνωρίζουμε αν πρόκειται για νέες παραγωγικές μονάδες, εξαγορές υφιστάμενων επιχειρήσεων, επεκτάσεις ή άλλες μορφές επενδύσεων.
Δεν υπάρχει πάντως επαρκώς τεκμηριωμένο επίσημο στοιχείο που να επιτρέπει να υποστηρίξουμε ότι, ένα συγκεκριμένο ποσοστό, όπως το 30%-35%, αφορά εταιρικές αναδιαρθρώσεις – ή ότι οι καθαρές παραγωγικές ΑΞΕ ανέρχονται σε συγκεκριμένο ποσό. Επομένως, η αξιολόγηση πρέπει να βασίζεται σε αναλυτικά και συγκρίσιμα στοιχεία – όχι σε αυθαίρετες εκτιμήσεις.
Γιατί έχει σημασία η ποιότητα των επενδύσεων
Η Ελλάδα χρειάζεται επενδύσεις που θα αλλάξουν σταδιακά το παραγωγικό της μοντέλο – κεφάλαια που θα:
(α) Αυξήσουν την παραγωγή.
(β) Ενισχύσουν την παραγωγικότητα.
(γ) Δημιουργήσουν καλά αμειβόμενες θέσεις εργασίας.
(δ) Αναπτύξουν την τεχνολογία και την καινοτομία.
(ε) Αυξήσουν τις εξαγωγές προϊόντων υψηλότερης προστιθέμενης αξίας.
(στ) Μειώσουν την εξάρτηση από εισαγωγές.
(ζ) Δημιουργήσουν μόνιμη εγχώρια οικονομική δραστηριότητα.
Σύμφωνα με τα διαθέσιμα στοιχεία για το 2022, ο μέσος όρος της Ευρωπαϊκής Ένωσης για το ποσοστό των προϊόντων υψηλής τεχνολογίας στις εξαγωγές ανερχόταν στο 17,3% – αν και το στοιχείο αφορά το 2022 και δεν αποτυπώνει κατ’ ανάγκη τη σημερινή κατάσταση.
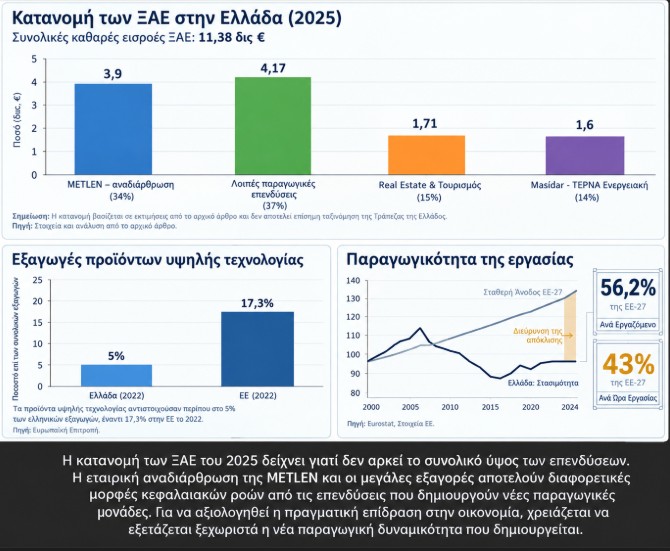
Η ενίσχυση της παραγωγικής βάσης και της τεχνολογικής ικανότητας είναι απαραίτητη, εάν η Ελλάδα θέλει να αυξήσει την ανταγωνιστικότητά της – καθώς επίσης, κυρίως, να βελτιώσει το βιοτικό επίπεδο των Ελλήνων Πολιτών.
Τι πρέπει να αλλάξει στην οικονομική πολιτική
Η Ελλάδα δεν μπορεί να περιορίζεται στην παθητική προσέλκυση κεφαλαίων. Χρειάζεται μια στοχευμένη εθνική στρατηγική για τις Άμεσες Ξένες Επενδύσεις – με κίνητρα που θα συνδέονται με την παραγωγή, την απασχόληση, την τεχνολογία και την περιφερειακή ανάπτυξη. Η πολιτική αυτή θα μπορούσε να περιλαμβάνει τα παρακάτω:
(α) Μειωμένη φορολογία στις παραμεθόριες περιοχές και τα νησιά – για νέες παραγωγικές επενδύσεις που δημιουργούν θέσεις εργασίας και αυξάνουν την τοπική προστιθέμενη αξία.
(β) Ειδικό φορολογικό και αναπτυξιακό καθεστώς για επιλεγμένες περιοχές – πάντοτε εντός του ευρωπαϊκού θεσμικού πλαισίου.
(γ) Κίνητρα για επενδύσεις σε τεχνολογία, έρευνα, τεχνητή νοημοσύνη, ψηφιακές υπηρεσίες και ενέργεια – έτσι ώστε η Ελλάδα να μην παραμένει κυρίως προορισμός επενδύσεων σε ακίνητα και τουριστικές υποδομές.
(δ) Απλοποίηση της αδειοδότησης και της δημόσιας διοίκησης – με συγκεκριμένα χρονοδιαγράμματα και ενιαίες διαδικασίες για τους επενδυτές.
(ε) Σύνδεση των φορολογικών κινήτρων με μετρήσιμα αποτελέσματα – όπως με νέες θέσεις εργασίας, ύψος επενδύσεων, εξαγωγές, εκπαίδευση εργαζομένων (το σημαντικότερο) και αύξηση της παραγωγικότητας.
(στ) Δημιουργία ειδικών επενδυτικών ζωνών σε νησιά και παραμεθόριες περιοχές – με σύγχρονες υποδομές, γρήγορο διαδίκτυο, ενεργειακή επάρκεια και υποστήριξη διεθνών επιχειρήσεων.
(ζ) Ανάπτυξη της Ρόδου ως διεθνούς κόμβου υπηρεσιών, εμπορίου και τεχνολογίας – αξιοποιώντας τη γεωγραφική της θέση μεταξύ Ευρώπης, Ανατολικής Μεσογείου και Μέσης Ανατολής.
(η) Προστασία των τοπικών κοινωνιών και του περιβάλλοντος – έτσι ώστε οι επενδύσεις να μην αυξάνουν απλώς τις τιμές των ακινήτων και το κόστος ζωής, αλλά να δημιουργούν πραγματικά οφέλη για τους Πολίτες.
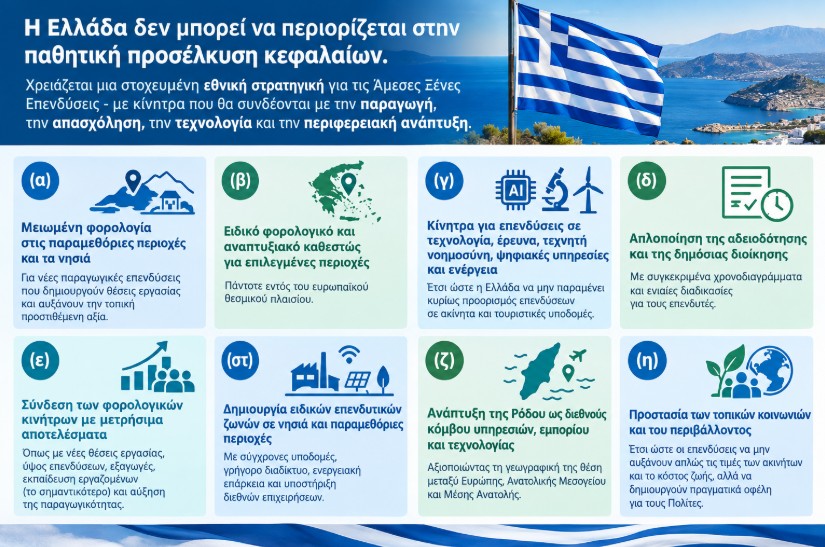
Το ζητούμενο δεν είναι να δοθούν φορολογικά προνόμια χωρίς ανταλλάγματα – αλλά να δημιουργηθεί ένα περιβάλλον όπου οι επενδυτές θα έχουν κίνητρο να κατασκευάζουν, να παράγουν, να εξάγουν και να προσλαμβάνουν εργαζομένους στην Ελλάδα.
Θα μπορούσε η Ρόδος να γίνει κάτι σαν Σιγκαπούρη;
Η Ρόδος θα μπορούσε να αποτελέσει πιλοτική περιοχή για ένα ειδικό αναπτυξιακό και επενδυτικό καθεστώς – όχι ως μηχανική αντιγραφή της Σιγκαπούρης, αλλά ως μια ελληνική εκδοχή διεθνούς επενδυτικού και παραγωγικού κόμβου, σημειώνοντας πως η Σιγκαπούρη, με μισή έκταση από τη Ρόδο, έχει ΑΕΠ της τάξης των 600 δις $ και πληθυσμό 6,1 εκ. (πηγή).
Η γεωγραφική θέση της Ρόδου, στο σταυροδρόμι Ευρώπης, Ανατολικής Μεσογείου και Μέσης Ανατολής, δημιουργεί δυνατότητες που δεν περιορίζονται στον τουρισμό – ενώ ένα τέτοιο μοντέλο θα μπορούσε να στηριχθεί στα εξής:
(α) Χαμηλότερη φορολογία για νέες παραγωγικές επενδύσεις.
(β) Ειδικά κίνητρα για επιχειρήσεις τεχνολογίας, logistics, ψηφιακών υπηρεσιών και πράσινης ενέργειας.
(γ) Απλούστερες και ταχύτερες διαδικασίες αδειοδότησης.
(δ) Σύνδεση των επενδύσεων με την τοπική απασχόληση και την εκπαίδευση.
(ε) Ανάπτυξη υποδομών για διεθνείς μεταφορές, δεδομένα και υπηρεσίες.
(στ) Ενεργειακή επάρκεια, σύγχρονες υποδομές και προστασία των υδάτινων πόρων.
(ζ) Προσέλκυση διεθνών επιχειρήσεων που θα δημιουργούν θέσεις εργασίας και θα εξάγουν υπηρεσίες.
Η Σιγκαπούρη δεν στηρίχθηκε μόνο στη χαμηλή φορολογία – αλλά συνδύασε λιμενικές και ψηφιακές υποδομές, αποτελεσματική διοίκηση, διεθνές εμπόριο, σταθερό θεσμικό πλαίσιο και στοχευμένη προσέλκυση επενδύσεων.
Για την Ελλάδα, επομένως, το ζητούμενο θα ήταν να δημιουργήσει ένα ελληνικό μοντέλο ειδικών αναπτυξιακών ζωνών – προσαρμοσμένο στις ανάγκες των νησιών και των παραμεθόριων περιοχών, μεταξύ άλλων, εάν όχι κυρίως, για εθνικούς λόγους.
Μια γενικευμένη φορολογική απαλλαγή βέβαια θα έπρεπε να εξεταστεί προσεκτικά – επειδή τα φορολογικά κίνητρα πρέπει να είναι συμβατά με τους κανόνες της Ευρωπαϊκής Ένωσης για τις κρατικές ενισχύσεις. Θα μπορούσαν, όμως, να σχεδιαστούν στοχευμένα κίνητρα για νέες επενδύσεις, θέσεις εργασίας και περιφερειακή ανάπτυξη.
Η Ρόδος θα μπορούσε να αποτελέσει ένα τέτοιο πιλοτικό παράδειγμα – όχι μια αντιγραφή της Σιγκαπούρης, όπως αναφέραμε, αλλά μια ελληνική εκδοχή διεθνούς επενδυτικού και παραγωγικού κόμβου, με φορολογικά κίνητρα, σύγχρονες υποδομές και σαφή σύνδεση με την πραγματική οικονομία.
Το Ταμείο Ανάκαμψης και η παραγωγική μετάβαση
Το κρίσιμο ερώτημα είναι κατά πόσο οι πόροι του Ταμείου Ανάκαμψης, ύψους περίπου 36 δις €, μετατρέπονται σε μόνιμη αύξηση της παραγωγικότητας, της εγχώριας παραγωγής και της ανταγωνιστικότητας της ελληνικής οικονομίας – αφού δεν αρκεί να καταγράφονται υψηλά ποσά επενδύσεων ή απορρόφησης χρηματοδοτικών πόρων. Πρέπει να εξετάζουμε και τα αποτελέσματα που παραμένουν στην οικονομία – μετά την ολοκλήρωση των συναλλαγών και των προγραμμάτων. Οι επενδύσεις πρέπει να συνδέονται με τα παρακάτω:
(α) Την ενίσχυση της εγχώριας παραγωγής.
(β) Τη δημιουργία νέων θέσεων εργασίας.
(γ) Την αύξηση της παραγωγικότητας.
(δ) Την ανάπτυξη της τεχνολογίας και της καινοτομίας.
(ε) Την ενίσχυση των εξαγωγών.
(στ) Τη μείωση των περιφερειακών ανισοτήτων.
Είναι αδιανόητο να έχει τόσο χαμηλή παραγωγικότητα εργασίας η Ελλάδα, από την οποία εξαρτώνται οι μισθοί των εργαζομένων – ακριβώς επειδή δεν διενεργούνται παραγωγικές επενδύσεις και ο τριτογενής τομέας παραμένει κυρίαρχος, περίπου στο 80% του ΑΕΠ (λίγο επάνω από 16% ο δευτερογενής μαζί με τις κατασκευές και κάτω από το 4% ο πρωτογενής).
Επίλογος
Το ρεκόρ των Άμεσων Ξένων Επενδύσεων, δεν αποτελεί από μόνο του απόδειξη αλλαγής του παραγωγικού μοντέλου της Ελλάδας – ενώ η αξιολόγηση πρέπει να βασίζεται στη σύνθεση των επενδύσεων και στα αποτελέσματα που δημιουργούν στην παραγωγή, την παραγωγικότητα και τις εξαγωγές.
Η εξαγορά μιας υφιστάμενης επιχείρησης, η αγορά ενός ακινήτου ή μια εταιρική αναδιάρθρωση μπορεί να έχει οικονομική αξία – αλλά δεν πρέπει να παρουσιάζεται αυτόματα ως ισοδύναμη με τη δημιουργία νέων παραγωγικών εγκαταστάσεων και θέσεων εργασίας.
Η Ελλάδα χρειάζεται επενδύσεις που δεν θα αλλάζουν απλά τον ιδιοκτήτη υφιστάμενων περιουσιακών στοιχείων – αλλά θα αυξάνουν ουσιαστικά την παραγωγική της δυνατότητα.
Χρειάζεται ένα νέο μοντέλο προσέλκυσης κεφαλαίων, με φορολογικά κίνητρα, γρήγορη διοίκηση, σύγχρονες υποδομές και ειδική μέριμνα για τις παραμεθόριες περιοχές και τα νησιά – αφού το ζητούμενο δεν είναι μόνο πόσα κεφάλαια εισέρχονται στη χώρα, αλλά τι αφήνουν πίσω τους στην οικονομία και στους Πολίτες.
.