.
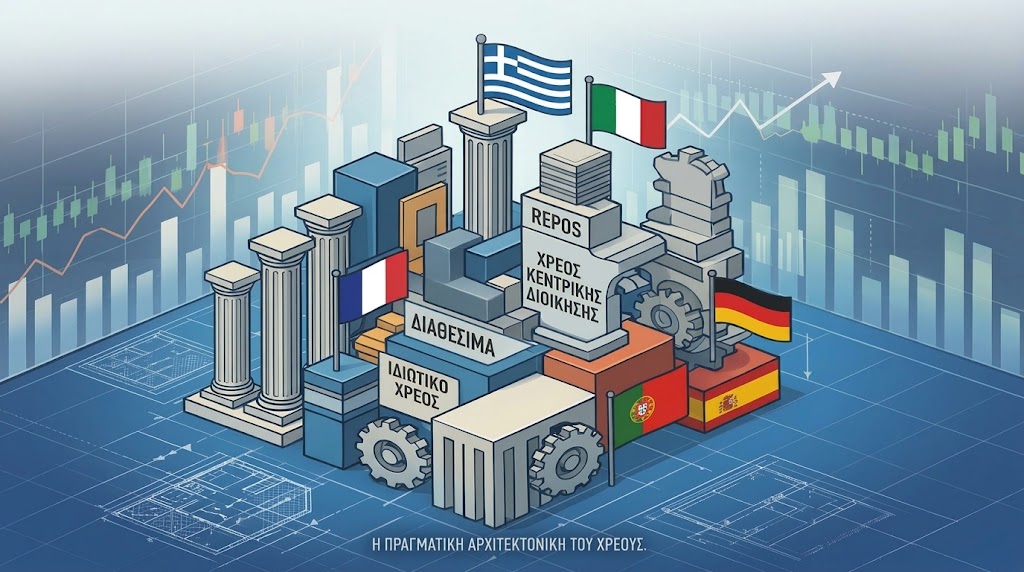
Η σύγκριση της Ελλάδας με τις Ιταλία, Γαλλία, Ισπανία, Πορτογαλία και Γερμανία, τεκμηριώνει πως πραγματική χρηματοοικονομική εικόνα μιας οικονομίας, δεν αποτυπώνεται από έναν μόνο δείκτη χρέους – ενώ για την Ελλάδα ειδικά, η εικόνα πρέπει να εξετάζεται ως ένα σύνολο: δημόσιο χρέος, καθαρό δημόσιο χρέος, διαθέσιμα, repos, χρέος Κεντρικής Διοίκησης, ιδιωτικό χρέος, ληξιπρόθεσμες οφειλές – αριθμοί που φυσικά δεν πρέπει να αθροίζονται. Μόνο έτσι μπορούμε να καταλάβουμε όχι απλώς πόσο χρωστάει το κράτος, αλλά ποιος το χρηματοδοτεί, πόση ρευστότητα διαθέτει και πόσο μεγάλο μέρος της χρηματοδότησης εξαρτάται από τους ίδιους τους φορείς του Δημοσίου – ενώ αυτή είναι η ουσιαστική διαφορά μεταξύ του να κοιτάζουμε απλώς έναν αριθμό χρέους ως ποσοστό του ΑΕΠ και του να εξετάζουμε την πραγματική αρχιτεκτονική του χρέους και της χρηματοδότησης μιας οικονομίας. Φυσικά η εικόνα ολοκληρώνεται με τον σημαντικότερο δείκτη όλων – με το ισοζύγιο τρεχουσών συναλλαγών.
.
Ανάλυση
Οικονομολόγος
Όταν συγκρίνουμε το χρέος των ευρωπαϊκών χωρών, συνήθως εξετάζουμε έναν μόνο αριθμό: το δημόσιο χρέος ως ποσοστό του ΑΕΠ. Εν τούτοις, είναι ένας αριθμός που, από μόνος του, δεν αρκεί για να περιγράψει τη συνολική χρηματοοικονομική εικόνα μιας οικονομίας – γεγονός που σημαίνει ότι, πρέπει να εξετάζουμε τουλάχιστον τα εξής τέσσερα διαφορετικά μεγέθη:
(α) το δημόσιο χρέος, (β) το ιδιωτικό χρέος, (γ) τα διαθέσιμα, τις εσωτερικές απαιτήσεις και τις υποχρεώσεις μέσα στη Γενική Κυβέρνηση, καθώς επίσης (δ) τον τρόπο με τον οποίο η κεντρική διοίκηση χρηματοδοτεί τις ανάγκες της από τους ίδιους τους δημόσιους φορείς.
Το τελευταίο είναι ιδιαίτερα σημαντικό για την Ελλάδα – επειδή ένα μεγάλο μέρος της βραχυπρόθεσμης χρηματοδότησης του Δημοσίου, πραγματοποιείται μέσω repos με φορείς της Γενικής Κυβέρνησης. Πρόκειται για μία μορφή χρηματοδότησης η οποία δεν πρέπει να συγχέεται ούτε με τα κρατικά ομόλογα που κατέχουν δημόσιοι φορείς, ούτε με τα απλά ταμειακά διαθέσιμα που τηρούν σε κρατικούς λογαριασμούς – ενώ, εάν ο δανεισμός αυτός εξυπηρετεί πάγιες ανάγκες και όχι τις περιοδικές ελλείψεις ρευστότητας, όπως οφείλει, η εικόνα επιδεινώνεται σε μεγάλο βαθμό.
Α. Το δημόσιο χρέος
Με βάση τα τελευταία συγκρίσιμα στοιχεία της Eurostat για το τέλος του 2025, το ενοποιημένο δημόσιο χρέος της Γενικής Κυβέρνησης ανερχόταν στα 3.460,5 δις € στη Γαλλία, στα 3.095,9 δις € στην Ιταλία, στα 1.698,2 δις € στην Ισπανία, στα 362,9 δις € στην Ελλάδα και περίπου στα 267,2 δις € στην Πορτογαλία – ενώ η Γερμανία βρισκόταν περίπου στα 2.838,2 δις €. Ως ποσοστό του ΑΕΠ, η εικόνα ήταν η εξής:

Η Ελλάδα, επομένως, εξακολουθεί να εμφανίζει το υψηλότερο δημόσιο χρέος ως ποσοστό του ΑΕΠ, μεταξύ των συγκεκριμένων μεγάλων και περιφερειακών ευρωπαϊκών οικονομιών – ακολουθούμενη από την Ιταλία, τη Γαλλία, την Πορτογαλία και την Ισπανία. Η Eurostat δε επισημαίνει ότι, στο τέλος του 2025 η Ελλάδα είχε 146,1%, η Ιταλία 137,1%, η Γαλλία 115,7%, η Πορτογαλία 89,7% και η Ισπανία 100,7% – ενώ η Γερμανία μόλις 63,5% του ΑΕΠ.
Ωστόσο, αυτό το χρέος είναι το ενοποιημένο χρέος της Γενικής Κυβέρνησης – κάτι που σημαίνει πως όταν ένας φορέας της Γενικής Κυβέρνησης έχει απαίτηση από έναν άλλο φορέα της ίδιας Γενικής Κυβέρνησης, η αντίστοιχη υποχρέωση δεν εμφανίζεται με τον ίδιο τρόπο στο ενοποιημένο δημόσιο χρέος. Εδώ ακριβώς αρχίζει η ουσία της ανάλυσης – ο λόγος για τον οποίο την επιχειρήσαμε.
Οι ιδιαιτερότητες του δημοσίου χρέους
Συνεχίζοντας, η Ελλάδα έχει δύο διαφορετικούς αριθμούς για το δημόσιο χρέος – οπότε πρέπει να διακρίνουμε το χρέος της Γενικής Κυβέρνησης κατά Maastricht, από το ευρύτερο χρέος της Κεντρικής Διοίκησης.
Εν προκειμένω, στις 31.12.2025, το δημόσιο χρέος της Γενικής Κυβέρνησης, σύμφωνα με τον ΟΔΔΗΧ, ήταν 362,925 δις €, ενώ τα συνολικά ταμειακά διαθέσιμα της Γενικής Κυβέρνησης ήταν 39,576 δις € – με αποτέλεσμα το καθαρό δημόσιο χρέος, μετά την αφαίρεση δηλαδή των ταμειακών διαθεσίμων, να διαμορφώνεται στα 323,349 δις €.
Την ίδια στιγμή, το χρέος της Κεντρικής Διοίκησης, αυτό δηλαδή που πραγματικά οφείλει το κράτος σε δάνεια, ομόλογα, repos κλπ., ανερχόταν σε 406,181 δις € στο τέλος του 2025 – ενώ μαζί με τους παγωμένους τόκους του EFSF και διάφορα άλλα, στα 427,123 δις € (ανάλυση).
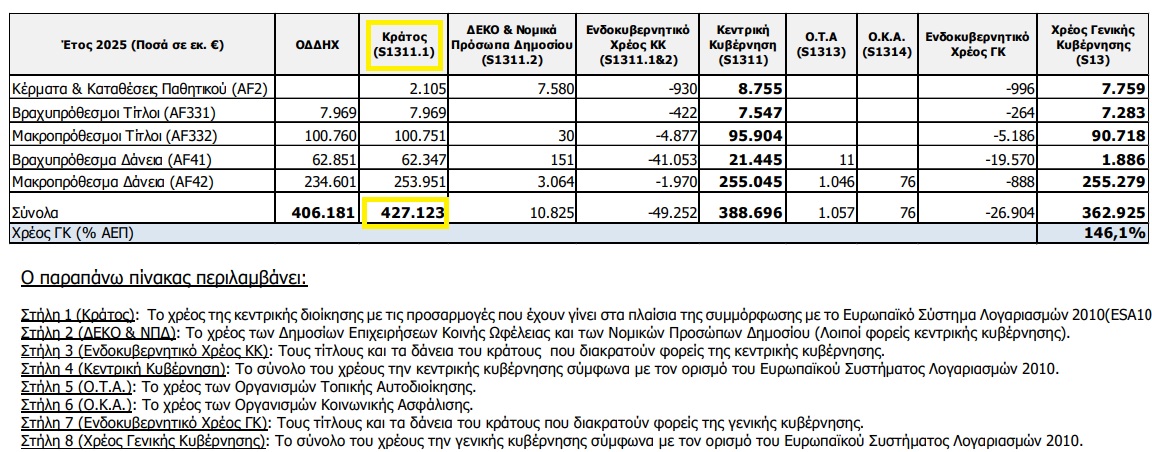
Ο ίδιος ο ΟΔΔΗΧ τώρα διευκρινίζει ότι, το μέγεθος αυτό διαφέρει από το χρέος της Γενικής Κυβέρνησης κατά Maastricht – λόγω των ενδοκυβερνητικών χρεών και άλλων προσαρμογών του ESA. Εδώ έχουμε ένα εξαιρετικά σημαντικό σημείο – με την έννοια ότι, δεν πρόκειται για δύο διαφορετικά χρέη που πρέπει απλώς να προστεθούν, αλλά για διαφορετικές στατιστικές προσεγγίσεις του ίδιου δημόσιου τομέα.
Η διαφορά μεταξύ του χρέους της Κεντρικής Διοίκησης και του ενοποιημένου χρέους της Γενικής Κυβέρνησης περιλαμβάνει, μεταξύ άλλων, ενδοκυβερνητικές τοποθετήσεις και στατιστικές προσαρμογές – γεγονός που σημαίνει πως όταν κάποιος χρησιμοποιεί μόνο το 362,9 δις €, βλέπει την εικόνα του ενοποιημένου δημόσιου χρέους. Όταν όμως εξετάζει την Κεντρική Διοίκηση, βλέπει ένα σημαντικά υψηλότερο ακαθάριστο μέγεθος – ενώ εδώ ακριβώς βρίσκεται ίσως το σημαντικότερο στοιχείο της ελληνικής περίπτωσης.
Ειδικότερα, το ελληνικό Δημόσιο δεν χρηματοδοτείται μόνο από τις αγορές, μέσω ομολόγων και εντόκων γραμματίων – αλλά χρησιμοποιεί επιπλέον τη ρευστότητα που διαθέτουν οι φορείς της Γενικής Κυβέρνησης και την καταθέτουν υποχρεωτικά μετά το 2015 στην Τράπεζα της Ελλάδος (ΤτΕ), όπως ο ΕΦΚΑ, οι ΟΤΑ, τα πανεπιστήμια, ο ΑΚΑΓΕ κοκ.
Η ΤτΕ αναφέρει ότι, οι φορείς της Γενικής Κυβέρνησης διατηρούν τα διαθέσιμά τους στο «Σύστημα Λογαριασμών Θησαυροφυλακίου» – επίσης πως μέσω αυτού του συστήματος, παρακολουθούνται και διαχειρίζονται τα διαθέσιμα του Δημοσίου. Παράλληλα, όμως, η βραχυπρόθεσμη χρηματοδότηση του κράτους πραγματοποιείται και μέσω repos – ενώ στο τέλος του 2025, το απόθεμα των repos του Ελληνικού Δημοσίου είχε ανέλθει σε 62,851 δις €, από 56,944 δις € περίπου στο τέλος του 2024, έχοντας αυξηθεί κατά περίπου 5,907 δις €.
Η ΤτΕ περιγράφει τα repos ως μέρος των πράξεων «διαχείρισης των μετρητών» (cash management) του Δημοσίου – αναφέροντας ότι, πραγματοποιούνται κυρίως με φορείς εντός της Γενικής Κυβέρνησης, έτσι ώστε να αξιοποιούνται τα ταμειακά τους πλεονάσματα. Επομένως, όταν μιλάμε για περίπου 63 δις €, μιλάμε για μία τάξη μεγέθους ύψους 17% του ενοποιημένου δημόσιου χρέους της Ελλάδας και περίπου 26% του ΑΕΠ.
Εδώ δεν πρόκειται για ομόλογα που απλώς κατέχουν ασφαλιστικά ταμεία, οργανισμοί ή άλλοι δημόσιοι φορείς – αλλά για βραχυπρόθεσμες, ανακυκλούμενες χρηματοδοτήσεις μέσω repos, τις οποίες οι φορείς της Γενικής Κυβέρνησης παρέχουν στο Ελληνικό Δημόσιο.
Το γεγονός αυτό είναι κρίσιμο για την κατανόηση της πραγματικής χρηματοδοτικής δομής του ελληνικού κράτους – κάτι που στην πράξη σημαίνει πως (α) ο φορέας που έχει διαθέσιμα, υποχρεώνεται να τα τοποθετήσει μέσω repos στο Δημόσιο λαμβάνοντας την αντίστοιχη απόδοση, ενώ (β) το κράτος αποκτά πρόσβαση σε αυτή τη ρευστότητα για τις δικές του ανάγκες.
Επομένως, από τη μία πλευρά υπάρχει μία απαίτηση του δημόσιου φορέα και από την άλλη μία αντίστοιχη υποχρέωση της κεντρικής διοίκησης – ενώ, σε επίπεδο Γενικής Κυβέρνησης, πρόκειται για εσωτερική σχέση. Αυτός λοιπόν είναι ο λόγος, για τον οποίο τα repos δεν πρέπει να προστίθενται μηχανικά στο δημόσιο χρέος Maastricht, σαν να επρόκειτο για επιπλέον χρέος προς έναν ιδιώτη ή έναν ξένο επενδυτή. Από την άλλη πλευρά όμως, δεν σημαίνει πως είναι οικονομικά αδιάφορα – αλλά, αντίθετα, είναι εξαιρετικά σημαντικά για την ταμειακή θέση του Δημοσίου.
Εν προκειμένω, το κράτος χρησιμοποιεί ρευστότητα που βρίσκεται μέσα στον ίδιο τον δημόσιο τομέα – οπότε εάν, για παράδειγμα, μειωθούν τα διαθέσιμα των φορέων ή υπάρξει ανάγκη να τους επιστραφούν οι τοποθετήσεις τους, το Δημόσιο θα πρέπει να αντικαταστήσει μέρος αυτής της χρηματοδότησης με άλλη πηγή.
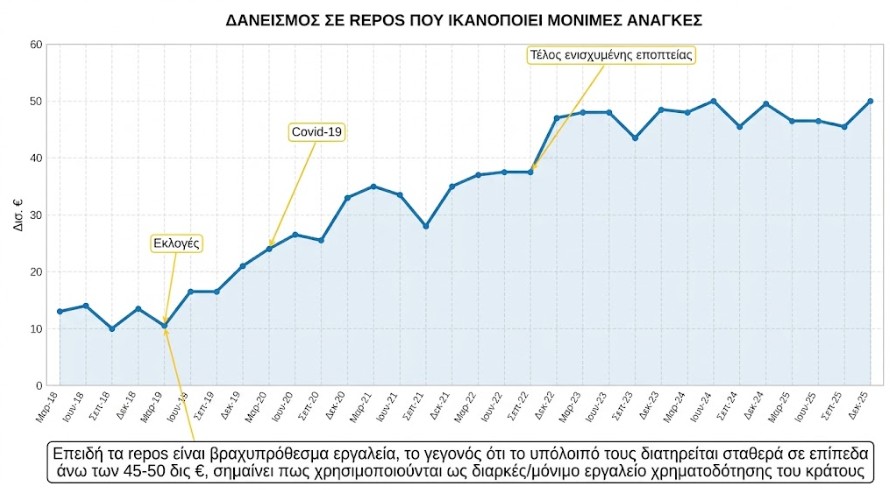
Επομένως, το κρίσιμο ζήτημα δεν είναι μόνο το ύψος του δημόσιου χρέους – αλλά και ποιος χρηματοδοτεί το Δημόσιο και με ποια μορφή. Επίσης βέβαια το κατά πόσον το δημόσιο καλύπτει με αυτόν το δανεισμό βραχυπρόθεσμες ανάγκες ρευστότητας ή πάγιες – όπου στη δεύτερη περίπτωση, όπως δυστυχώς συμβαίνει στην Ελλάδα σε ποσοστό περίπου 80% (γράφημα επάνω), ο δανεισμός από τους φορείς μπορεί να επιστραφεί μόνο με νέο και πανάκριβο σήμερα δανεισμό από τις αγορές.
Τι συμβαίνει στη Γαλλία
Η Γαλλία παρουσιάζει ένα πολύ ενδιαφέρον παράλληλο παράδειγμα, αλλά με διαφορετικό μηχανισμό, ξεκινώντας από το ότι, το γαλλικό Κράτος χρηματοδοτείται σε σημαντικό βαθμό από τις καταθέσεις των λεγόμενων «Treasury correspondents» – δηλαδή των δημόσιων οργανισμών και άλλων φορέων που τηρούν τα διαθέσιμά τους στο «γαλλικό θησαυροφυλάκιο» (Treasury, πηγή).
Στις 31.12.2025, οι συνολικές υποχρεώσεις του γαλλικού Κράτους προς αυτά τα «Treasury correspondents» και σε άλλους δικαιούχους, ανέρχονταν σε περίπου 150,178 δις € – ενώ από αυτά, τα 66,985 δις € αφορούσαν τοπικές αρχές και τοπικούς δημόσιους οργανισμούς, τα 40,732 δις € εθνικούς δημόσιους οργανισμούς και τα 7,834 δις € δημόσια νοσοκομεία.
Οι τρεις αυτές κατηγορίες ανέρχονται συνολικά σε 115,551 δις € – ενώ ο γαλλικός ΟΔΔΗΧ (Agence France Trésor) εξηγεί ότι, οι καταθέσεις των «Treasury correspondents» αποτελούν πηγή χρηματοδότησης του Κράτους (πηγή). Επομένως, η Γαλλία δεν αφήνει απλά τη ρευστότητα των δημόσιων φορέων να βρίσκεται εκτός της κεντρικής διαχείρισης – αλλά τη συγκεντρώνει στο «Treasury» και τη χρησιμοποιεί ως χρηματοδοτικό πόρο.
Υπάρχει όμως μία κρίσιμη διαφορά: το ότι τα 115,6 δις € ή τα 150,2 δις €, δεν είναι repos αντίστοιχα με τα ελληνικά 62,9 δις € – αλλά πρόκειται κυρίως για καταθέσεις φορέων στο «Treasury». Ως εκ τούτου, τα δύο μεγέθη είναι μεν οικονομικά συγγενή ως προς την αξιοποίηση της δημόσιας ρευστότητας, αλλά όχι λογιστικά ταυτόσημα. Εκτός αυτού, το ύψος τους είναι πολύ πιο χαμηλό ως προς το ΑΕΠ της χώρας – περί το 4%, σε σύγκριση με 26% της Ελλάδας.
Τι συμβαίνει στην Ιταλία
Η Ιταλία χρησιμοποιεί έναν ακόμη πιο εκτεταμένο μηχανισμό συγκέντρωσης των διαθεσίμων του Δημοσίου – το σύστημα «Tesoreria Unica» που συγκεντρώνει τα διαθέσιμα των δημόσιων φορέων στην κρατική «Tesoreria». Εν τούτοις, η ύπαρξη εκατοντάδων δισεκατομμυρίων ευρώ μέσα στο σύστημα αυτό, δεν σημαίνει πως η Κεντρική Διοίκηση έχει δανειστεί ολόκληρο το ποσό από τους φορείς της Γενικής Κυβέρνησης
Ειδικότερα, η «Tesoreria Unica» είναι πρωτίστως μηχανισμός συγκέντρωσης και διαχείρισης της ρευστότητας των δημόσιων φορέων – ενώ η Ιταλία χρησιμοποιεί μεν επίσης repos για τη διαχείριση της ρευστότητας του «Tesoro», αλλά ένα πολύ μικρό ποσόν της τάξης των 55 δις € και επομένως ελάχιστο ως ποσοστό του ΑΕΠ της. Σε κάθε περίπτωση, δεν θα ήταν σωστό να συγκρίνουμε τα ελληνικά repos με το σύνολο των κεφαλαίων που βρίσκονται στην ιταλική Tesoreria Unica.
Τι συμβαίνει με την Ισπανία
Στην Ισπανία, υπάρχει κεντρική διαχείριση δημοσίων διαθεσίμων και σημαντικές χρηματοοικονομικές σχέσεις, μεταξύ των υποτομέων της Γενικής Κυβέρνησης – επίσης κρατικοί τίτλοι, τους οποίους κατέχουν δημόσιοι φορείς. Το γεγονός αυτό όμως δεν σημαίνει ότι, υπάρχει ένας μηχανισμός αντίστοιχος των ελληνικών repos.
Το ισπανικό «Tesoro» χρησιμοποιεί μεν την αγορά Repo ως χρηματοπιστωτικό μηχανισμό, αλλά τα repos που περιγράφονται στις επίσημες πηγές αφορούν την αγορά και επαναγορά κρατικών τίτλων, μέσω χρηματοπιστωτικών διαμεσολαβητών – όχι τεκμηριωμένο δανεισμό της Κεντρικής Κυβέρνησης, από φορείς της Γενικής Κυβέρνησης.
Τι συμβαίνει με την Πορτογαλία
Η Πορτογαλία τώρα, παρουσιάζει ένα δικό της εξαιρετικά ενδιαφέρον πλαίσιο διαχείρισης των δημόσιων διαθεσίμων – με τον πορτογαλικό οργανισμό διαχείρισης δημοσίου χρέους (IGCP), να εφαρμόζει ένα αυστηρό σύστημα συγκέντρωσης ρευστότητας μέσω της «Conta Única do Estado».
Στο πλαίσιο αυτό, οι δημόσιοι φορείς, τα αυτόνομα ταμεία και οι οργανισμοί τοπικής αυτοδιοίκησης, υποχρεούνται να διατηρούν τα ταμειακά τους διαθέσιμα στην κεντρική τράπεζα ή στο IGCP – όπως ακριβώς η Ελλάδα, οπότε μάλλον της επιβλήθηκε επίσης από το ΔΝΤ και το μνημόνιο που υπέγραψε.
Η Πορτογαλία χρησιμοποιεί αυτή τη συγκεντρωμένη ρευστότητα, για τη βραχυπρόθεσμη κάλυψη των ταμειακών αναγκών του κράτους – περιορίζοντας έτσι δραστικά τις ανάγκες εξωτερικού δανεισμού. Εν τούτοις, όπως συμβαίνει με τη Γαλλία και την Ισπανία, ο μηχανισμός αυτός λειτουργεί κυρίως μέσω άμεσων καταθέσεων και βραχυπρόθεσμων τοποθετήσεων στο Treasury – όχι μέσω ενός γιγαντιαίου, ανακυκλούμενου μηχανισμού repos, όπως αυτός που έχει διαμορφωθεί στην Ελλάδα.
Το συνολικό ύψος της ρευστότητας και των τοποθετήσεων που διατηρούν οι φορείς του πορτογαλικού δημοσίου (σχολεία, νοσοκομεία, οργανισμοί τοπικής αυτοδιοίκησης, αυτόνομα ταμεία κλπ.) στην Κεντρική Τράπεζα ή/και στον IGCP, ανέρχεται σε περίπου 35 δις € – ενώ τα κεφάλαια αυτά τοποθετούνται κυρίως σε δύο ειδικά χρηματοδοτικά εργαλεία:
(α) Σε «Ειδικά πιστοποιητικά δημοσίου χρέους βραχυπρόθεσμης διάρκειας» (CEDIC) και
(β) Σε «Ειδικά πιστοποιητικά μεσοπρόθεσμης διάρκειας» (CEDIM).
Επομένως, η Πορτογαλία αξιοποιεί επίσης τη δημόσια ρευστότητα, αν και τα ποσά είναι χαμηλότερα σε σχέση με την Ελλάδα – αλλά η δομή του ενδοκυβερνητικού της δανεισμού διαφέρει λογιστικά και λειτουργικά από τα ελληνικά repos.
Συμπέρασμα στο θέμα του δημοσίου χρέους
Η δομή του ελληνικού δημοσίου χρέους και οι τρόποι χρηματοδότησης του, έχουν μεγάλες διαφορές με τα άλλα κράτη – ενώ, κατά την άποψη μας, η επικινδυνότητα τους στην Ελλάδα είναι σημαντικά υψηλότερη σε σχέση με τις άλλες χώρες, εκτός από το μεγάλο ύψος του ελληνικού χρέους σε απόλυτο μέγεθος.
Β. Το ιδιωτικό χρέος
Περαιτέρω, αν εξετάσουμε μόνο το δημόσιο χρέος, η Ελλάδα φαίνεται σαφώς ως η πλέον επιβαρυμένη από τις έξι οικονομίες – πόσο μάλλον από αυτήν της Γερμανίας. Όμως, η εικόνα μεταβάλλεται όταν προσθέσουμε το ιδιωτικό χρέος – αν και η Ελλάδα παρουσιάζει μία μεγάλη ιδιαιτερότητα, με την οποία θα ασχοληθούμε μετά.
Για το ιδιωτικό χρέος και για να είναι διεθνώς συγκρίσιμο, χρησιμοποιούνται συνήθως τα στοιχεία της Τράπεζας Διεθνών Διακανονισμών (Bank for International Settlements ή BIS, ανάλυση) – η οποία ορίζει τον ιδιωτικό χρέος ως αυτό του μη χρηματοπιστωτικού τομέα που περιλαμβάνει τα νοικοκυριά και τις μη χρηματοπιστωτικές επιχειρήσεις, καθώς επίσης τη χρηματοδότηση τους από όλες τις πηγές, δηλαδή όχι μόνο από τις τράπεζες.
Στο τέλος του 2025, το ιδιωτικό χρέος ως ποσοστό του ΑΕΠ ήταν περίπου 215,4% στη Γαλλία, 136,7% στη Γερμανία, 124,8% στην Πορτογαλία, 119,3% στην Ισπανία, 97,4% στην Ελλάδα και 94,3% στην Ιταλία – όπως φαίνεται στο γράφημα που ακολουθεί.
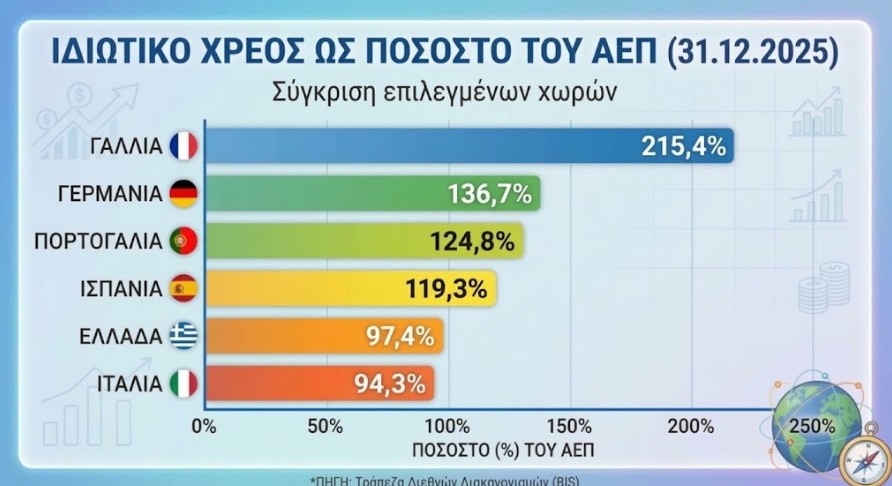
Τα στοιχεία της BIS δείχνουν, επομένως, μία εντελώς διαφορετική εικόνα από αυτήν που δημιουργείται όταν κοιτάζουμε μόνο το δημόσιο χρέος. Η Γαλλία, για παράδειγμα, έχει μεν δημόσιο χρέος στο 115,6% του ΑΕΠ, αλλά ταυτόχρονα ιδιωτικό χρέος περίπου 215,4% του ΑΕΠ – ενώ η Γερμανία έχει δημόσιο χρέος 63,5%, αλλά ιδιωτικό χρέος 136,7%.
Η Πορτογαλία έχει δημόσιο χρέος 89,7% και ιδιωτικό χρέος 124,8%, επιβεβαιώνοντας ότι ο ιδιωτικός της τομέας φέρει υψηλότερη πιστωτική επιβάρυνση από τον αντίστοιχο ελληνικό, ισπανικό ή ιταλικό – ενώ η Ισπανία έχει 100,7% δημόσιο και 119,3% ιδιωτικό, η Ιταλία έχει 137,1% δημόσιο και μόλις 94,3% ιδιωτικό και η Ελλάδα έχει 146,1% δημόσιο και 97,4% ιδιωτικό, σύμφωνα με τον στενό διεθνώς συγκρίσιμο ορισμό της BIS.
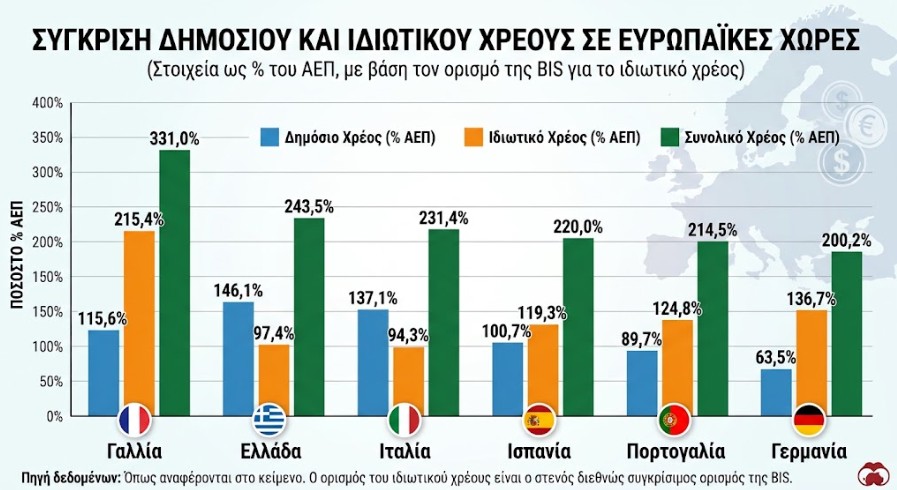
Τα παραπάνω δεν αποτελούν επίσημο ενιαίο δείκτη «συνολικού χρέους της οικονομίας» – επειδή τα δύο μεγέθη προέρχονται από διαφορετικές στατιστικές βάσεις, ενώ υπάρχουν «ενδοτομεακές σχέσεις» που δεν πρέπει να αγνοούνται. Αποτελούν όμως ένα χρήσιμο αναλυτικό άθροισμα της ακαθάριστης επιβάρυνσης δημόσιου και ιδιωτικού τομέα – ενώ η εικόνα είναι πολύ διαφορετική, από εκείνη που βλέπουμε εάν κοιτάξουμε μόνο το δημόσιο χρέος.
Η Γαλλία εμφανίζει πολύ υψηλή συνολική μόχλευση, λόγω του ιδιαίτερα υψηλού, ακαθάριστου πάντοτε, ιδιωτικού χρέους – ενώ η Γερμανία, παρά το χαμηλό δημόσιο χρέος της, έχει σημαντικό ιδιωτικό χρέος. Η Ελλάδα καταλαμβάνει τη δεύτερη θέση στο συνολικό άθροισμα, λόγω του πολύ υψηλού δημόσιου χρέους της – με την Ιταλία, την Πορτογαλία και την Ισπανία να βρίσκονται σε πολύ κοντινή ενδιάμεση θέση (214,5% – 231%).
Η ελληνική ιδιαιτερότητα
Η εικόνα αλλάζει ξανά, εάν δώσουμε σημασία στο ότι, ο διεθνής δείκτης της BIS δεν περιλαμβάνει όλες τις οφειλές που στην Ελλάδα συνήθως χαρακτηρίζονται ως «ιδιωτικό χρέος». Η μη συμπερίληψη των οφειλών προς τη Φορολογική Διοίκηση (ΑΑΔΕ) και τους Οργανισμούς Κοινωνικής Ασφάλισης (ΕΦΚΑ/ΚΕΑΟ) στον στενό ορισμό του ιδιωτικού χρέους, οφείλεται κυρίως στους στατιστικούς κανόνες της Eurostat και στον τρόπο που κατηγοριοποιούνται οι χρηματοοικονομικές υποχρεώσεις διεθνώς – όπου ως ιδιωτικό χρέος καταγράφονται μόνο τα εξής:
(α) Δανειακές υποχρεώσεις προς το τραπεζικό σύστημα και σε χρηματοπιστωτικούς φορείς (τράπεζες, funds/servicers).
(β) Εταιρικά ομόλογα και τίτλους χρέους που έχουν εκδώσει οι επιχειρήσεις.
Δηλαδή, αφορά τραπεζικό δανεισμό και πιστωτικές υποχρεώσεις προς την αγορά – όχι μη τραπεζικές οφειλές. Σε κάθε περίπτωση, στις Γερμανία, Γαλλία, Ιταλία, Ισπανία και Πορτογαλία, οι ληξιπρόθεσμες οφειλές πολιτών και επιχειρήσεων προς την Εφορία και τους Φορείς Κοινωνικής Ασφάλισης είναι συντριπτικά μικρότερες ως ποσοστό του ΑΕΠ – σε σύγκριση με την Ελλάδα. Εκτός αυτού, χώρες όπως η Γερμανία και η Γαλλία διαθέτουν πλήρως αυτοματοποιημένους μηχανισμούς ελέγχου των οφειλών και κατάσχεσης, από πολύ ενωρίς – αποτρέποντας έτσι τη συσσώρευση οφειλών σε βάθος χρόνου.
Στην Ελλάδα, η ψηφιοποίηση των διασταυρώσεων και οι αυτοματοποιημένες διαδικασίες της ΑΑΔΕ και του ΕΦΚΑ/ΚΕΑΟ, αναπτύχθηκαν κυρίως την τελευταία δεκαετία – οπότε για αυτόν ακριβώς τον λόγο, ενώ στις άλλες ευρωπαϊκές χώρες η έννοια του ιδιωτικού χρέους ταυτίζεται σχεδόν πλήρως με τον τραπεζικό δανεισμό, στην Ελλάδα η οικονομική πραγματικότητα απαιτεί να συνυπολογίζονται και οι οφειλές προς το Δημόσιο, για να αποτυπωθεί το πραγματικό βάρος των νοικοκυριών και των επιχειρήσεων.
Εν προκειμένω, το ΙΟΒΕ υπολογίζει ότι, το συνολικό ιδιωτικό χρέος της Ελλάδας έφθασε στο τέλος του 2025 στα 417,0 δις €, δηλαδή περίπου στο 168% του ΑΕΠ (πηγή) – αφού τα χρέη στο δημόσιο (ΑΑΔΕ, ΕΦΚΑ/ΚΕΑΟ) ανήλθαν σε 156 δις €, ενώ το ιδιωτικό χρέος σε δάνεια ήταν 261 δις € (=μη εξυπηρετούμενα δάνεια σε τράπεζες/servicers 82 δις € χωρίς τις επιβαρύνσεις που δεν γνωρίζει κανείς, ενήμερο τραπεζικό χρέος και εταιρικά ομόλογα 145 δις €, ρυθμισμένες/ενήμερες οφειλές 34 δις € – ενώ φυσικά αυτοί οι αριθμοί είναι κατά προσέγγιση, αφού δεν είμαστε το ΓΛΚ).
Επομένως υπάρχουν δύο διαφορετικές εικόνες: (α) Η διεθνής συγκρίσιμη μέτρηση της BIS, κατά την οποία το ιδιωτικό χρέος Ελλάδας ήταν περίπου στο 97,4% του ΑΕΠ και (β) Η ευρύτερη ελληνική μέτρηση – όπου το συνολικό ιδιωτικό χρέος διαμορφώθηκε περίπου στο 168% του ΑΕΠ, χωρίς να συγκρίνουμε το 97,4% με το 168%, αφού πρόκειται για δύο εναλλακτικές μετρήσεις του ίδιου πράγματος. Το πρώτο είναι ο διεθνώς συγκρίσιμος δείκτης της BIS, ενώ το δεύτερο είναι η ευρύτερη ελληνική έννοια του ιδιωτικού χρέους, που περιλαμβάνει και οφειλές προς το Δημόσιο – οπότε ο πίνακας διαμορφώνεται ως εξής:

Το γεγονός τώρα ότι τα ληξιπρόθεσμα ανέρχονται σε 238 δις €, δείχνει πως η ελληνική οικονομία έχει ένα πολύ μεγαλύτερο απόθεμα οφειλών, από αυτό που φαίνεται στον στενό διεθνή δείκτη πιστωτικού χρέους και δεν συγκρίνεται με τις άλλες χώρες – τον οποίο χρησιμοποιεί το υπουργείο οικονομικών, όταν αναφέρεται στο ιδιωτικό χρέος.
Εν τούτοις, το γεγονός ότι, τα χρέη προς την ΑΑΔΕ διογκώνονται από υπερβολικά υψηλούς τόκους και προσαυξήσεις, όπως άλλωστε και του ΕΦΚΑ/ΚΕΑΟ, ενώ δεν υπολογίζονται στο ενεργητικό του Κράτους, αφήνει πολλά περιθώρια για διορθώσεις – τι οποίες θα πρέπει να δρομολογήσει μία σοβαρή κυβέρνηση, για να μην υπάρχει αυτή η λανθασμένη εικόνα του ιδιωτικού χρέους.
Το κυριότερο δε είναι το ότι, πρέπει να διαγραφούν (ή να μεταφερθούν σε έναν άλλο λογαριασμό του κράτους) οι ανεπίδεκτες είσπραξης οφειλές – οι οποίες είναι το συντριπτικά μεγαλύτερο ποσοστό. Θεωρούμε απαράδεκτο να εμφανίζει η εκάστοτε ελληνική κυβέρνηση αυτήν τη λανθασμένη εικόνα του ιδιωτικού χρέους – τρομοκρατώντας χωρίς κανένα λόγο τους Πολίτες.
Ενδιάμεσο συμπέρασμα δημοσίου και ιδιωτικού χρέους
Το σημαντικότερο συμπέρασμα πάντως της ανάλυσης είναι το ότι, δεν υπάρχει ένας μοναδικός αριθμός που να περιγράφει το σύνολο της χρηματοοικονομικής επιβάρυνσης μιας οικονομίας – αλλά οι εξής διαφορετικοί:
(α) Υπάρχει το δημόσιο χρέος – το οποίο δείχνει τις υποχρεώσεις της Γενικής Κυβέρνησης.
(β) Υπάρχει το χρέος της Κεντρικής Διοίκησης – το οποίο είναι διαφορετικό από το ενοποιημένο χρέος Maastricht.
(γ) Υπάρχει το ιδιωτικό χρέος – το οποίο αφορά νοικοκυριά και επιχειρήσεις.
(δ) Υπάρχουν οι οφειλές προς το Δημόσιο και τα ασφαλιστικά ταμεία – οι οποίες σε χώρες όπως η Ελλάδα, αποτελούν πολύ σημαντικό τμήμα του ευρύτερου ιδιωτικού χρέους.
(ε) Υπάρχουν τα ταμειακά διαθέσιμα – τα οποία μειώνουν την καθαρή θέση χρέους.
(στ) Τέλος, υπάρχει ο ενδοκυβερνητικός δανεισμός – όπου ένας δημόσιος φορέας χρηματοδοτεί έναν άλλο.
Αυτός ο τελευταίος παράγοντας, είναι ιδιαίτερα σημαντικός για την Ελλάδα – όπως άλλωστε και το πραγματικό ιδιωτικό χρέος, δηλαδή μαζί με αυτό προς τα ασφαλιστικά ταμεία και την ΑΑΔΕ. Πόσο μάλλον εάν προσθέσουμε το πραγματικό απέναντι στους servicers/funds στην Ελλάδα – μαζί δηλαδή με τους τόκους και τις προσαυξήσεις τους που είναι πολύ υψηλότερο, από αυτό που φαίνεται στα χαρτιά.
Γ. Ελλάδα και Ευρώπη
Το συμπέρασμα από όλα τα παραπάνω δεν είναι ότι, οι άλλες χώρες δεν χρησιμοποιούν τη ρευστότητα των δημόσιων φορέων. Αντίθετα, η Γαλλία χρησιμοποιεί τις καταθέσεις των δημόσιων φορέων στο Treasury, η Ιταλία χρησιμοποιεί την Tesoreria Unica, η Ισπανία διαθέτει μηχανισμούς κεντρικής διαχείρισης δημοσίων διαθεσίμων συν ενδοκυβερνητικές χρηματοοικονομικές σχέσεις και η Πορτογαλία εφαρμόζει το σύστημα «Conta Única do Estado» μέσω του IGCP – ενώ η Ελλάδα χρησιμοποιεί, μεταξύ άλλων, repos με φορείς της Γενικής Κυβέρνησης.
Η διαφορά είναι ότι δεν μπορούμε να εξισώσουμε λογιστικά όλους αυτούς τους μηχανισμούς – ενώ αυτό που μπορούμε να πούμε με ασφάλεια είναι ότι, τα ευρωπαϊκά κράτη χρησιμοποιούν διαφορετικές μορφές εσωτερικής διαχείρισης ρευστότητας και ενδοκυβερνητικής χρηματοδότησης.
Στην Ελλάδα, όμως, το ύψος των repos είναι πλέον αρκετά μεγάλο ώστε να αποτελεί σημαντικό στοιχείο της συνολικής εικόνας της χρηματοδότησης του Δημοσίου – όπου το τέλος του 2025 βρήκε τα repos στα 62,851 δις €, δηλαδή περίπου 17,3% του ενοποιημένου δημόσιου χρέους.
Το γεγονός αυτό σημαίνει ότι, ένα σημαντικό τμήμα της βραχυπρόθεσμης χρηματοδότησης του Ελληνικού Δημοσίου προέρχεται από μέσα στον ίδιο τον δημόσιο τομέα – κάτι που ο αριθμός του δημόσιου χρέους Maastricht δεν αποκαλύπτει από μόνος του.
Η ουσία, επομένως, δεν βρίσκεται μόνο στο εάν μία χώρα έχει δημόσιο χρέος 60%, 100% ή 140% του ΑΕΠ – αντίθετα, πρέπει να εξετάζεται ποιος χρωστάει σε ποιον, ποιος χρηματοδοτεί ποιον, πόσα διαθέσιμα υπάρχουν και ποιο μέρος του χρέους βρίσκεται μέσα στον ίδιο το δημόσιο τομέα.
Η Ελλάδα εμφανίζει το υψηλότερο δημόσιο χρέος μεταξύ των έξι χωρών που εξετάσαμε – αλλά ταυτόχρονα διαθέτει ένα σημαντικό απόθεμα δημόσιων διαθεσίμων και έναν ιδιαίτερα μεγάλο μηχανισμό βραχυπρόθεσμης χρηματοδότησης μέσω repos από φορείς της Γενικής Κυβέρνησης.
Η Γαλλία έχει μεν χαμηλότερο δημόσιο χρέος από την Ελλάδα, αλλά εξαιρετικά υψηλό ιδιωτικό χρέος – ενώ ταυτόχρονα χρησιμοποιεί πάνω από 115 δις € καταθέσεων βασικών δημόσιων φορέων, ως χρηματοδοτικό πόρο του Treasury.
Η Ιταλία έχει δημόσιο χρέος σχεδόν όσο της Ελλάδας ως ποσοστό του ΑΕΠ – αλλά πολύ χαμηλότερο ιδιωτικό χρέος και ένα εκτεταμένο σύστημα «Tesoreria Unica».
Το δημόσιο χρέος της Πορτογαλίας είναι στο 89,7% του ΑΕΠ της, αλλά το ιδιωτικό της χρέος παραμένει σχετικά υψηλό στο 124,8% – διαμορφώνοντας μία συνολική εικόνα μόχλευσης παρόμοια με της Ισπανίας και της Ιταλίας, ενώ διαχειρίζεται τα διαθέσιμά της μέσω της «Conta Única do Estado».
Η Ισπανία έχει δημόσιο χρέος λίγο πάνω από 100% του ΑΕΠ (100,7%), αλλά ιδιωτικό χρέος περίπου 119% – ενώ η Γερμανία εμφανίζει μακράν το χαμηλότερο δημόσιο χρέος από τις έξι, αλλά το ιδιωτικό της χρέος είναι υψηλό, περίπου στο 137% του ΑΕΠ.
Σε κάθε περίπτωση, η πραγματική χρηματοοικονομική εικόνα μιας οικονομίας δεν αποτυπώνεται από έναν μόνο δείκτη χρέους – ενώ για την Ελλάδα ειδικά, η εικόνα πρέπει να εξετάζεται ως ένα σύνολο: δημόσιο χρέος, καθαρό δημόσιο χρέος, διαθέσιμα, repos, χρέος Κεντρικής Διοίκησης, ιδιωτικό χρέος, ληξιπρόθεσμες οφειλές – αριθμοί που φυσικά δεν αθροίζονται.
Μόνο έτσι μπορούμε να καταλάβουμε όχι απλώς πόσο χρωστάει το κράτος, αλλά ποιος το χρηματοδοτεί, πόση ρευστότητα διαθέτει και πόσο μεγάλο μέρος της χρηματοδότησης εξαρτάται από τους ίδιους τους φορείς του Δημοσίου – ενώ αυτή είναι η ουσιαστική διαφορά μεταξύ του να κοιτάζουμε απλώς έναν αριθμό χρέους ως ποσοστό του ΑΕΠ και του να εξετάζουμε την πραγματική αρχιτεκτονική του χρέους και της χρηματοδότησης μιας οικονομίας.
Δ. Ισοζύγιο τρεχουσών συναλλαγών
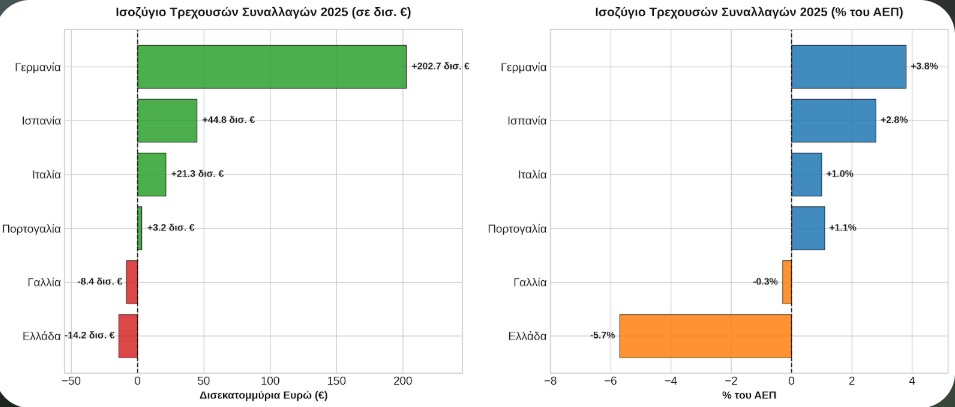
Κλείνοντας, επειδή στα παραπάνω δεν προσθέσαμε ένα ακόμη χρέος, το εξωτερικό, οφείλουμε να συμπληρώσουμε ορισμένα πράγματα για το Ισοζύγιο Τρεχουσών Συναλλαγών που το προσδιορίζει ως βασικότερο μέρος του ισοζυγίου πληρωμών και που αποτελεί έναν από τους σημαντικότερους οικονομικούς δείκτες για κάθε χώρα – επειδή αποτυπώνει το εάν μία οικονομία παράγει και αποταμιεύει περισσότερα από όσα καταναλώνει όταν έχει πλεόνασμα, ή εάν δανείζεται από το εξωτερικό για να καλύψει τις ανάγκες της (έλλειμμα). Η σημασία του αναλύεται σε τρεις βασικές κατηγορίες των χωρών που έχουμε αναλύσει – όπως φαίνονται στο γράφημα.
(α) Χώρες με υψηλό έλλειμμα (π.χ. Ελλάδα)
Εξάρτηση από εξωτερική χρηματοδότηση: Ένα έλλειμμα (όπως το –5,7% του ΑΕΠ της Ελλάδας το 2025) σημαίνει ότι, η εγχώρια ζήτηση για εισαγόμενα αγαθά και υπηρεσίες ξεπερνά τις εξαγωγικές επιδόσεις – οπότε η χώρα πρέπει να καλύψει αυτή τη διαφορά με εισροές κεφαλαίων, δηλαδή με ξένες επενδύσεις ή/και με δανεισμό.
Συσσώρευση εξωτερικού χρέους: Αν τα ελλείμματα διατηρούνται για πολλά χρόνια, αυξάνεται το καθαρό εξωτερικό χρέος της χώρας – καθιστώντας την πιο ευάλωτη σε διεθνείς οικονομικές αναταράξεις ή αυξήσεις επιτοκίων (αύξηση του ακαθάριστου εξωτερικού χρέους από 423 δις € το 2019 στα 597 δις € το πρώτο τρίμηνο του 2026 ή κατά 174 δις €!).
Διορθωτικές ανάγκες: Υποδεικνύει την ανάγκη για ενίσχυση της παραγωγικής βάσης, αύξηση της ανταγωνιστικότητας των εγχωρίων προϊόντων και στροφή σε εξαγώγιμους τομείς υψηλής προστιθέμενης αξίας – πέρα από τον τουρισμό.
(β) Χώρες με υψηλό πλεόνασμα (π.χ. Γερμανία, Ισπανία)
Συσσώρευση πλούτου & καθαρή θέση πιστωτή: Χώρες με ισχυρά πλεονάσματα (όπως η Γερμανία με +202,7 δις € ή η Ισπανία με +44,8 δις €), εξάγουν πολύ περισσότερα από όσα εισάγουν – γεγονός που τις καθιστά καθαρούς πιστωτές προς τον υπόλοιπο κόσμο.
Ανταγωνιστικότητα: Αντικατοπτρίζει υψηλή παραγωγικότητα, ισχυρή βιομηχανική/εξαγωγική βάση ή/και πολύ ανταγωνιστικό τομέα υπηρεσιών.
Προκλήσεις: Ένα πολύ μεγάλο και χρόνιο πλεόνασμα μπορεί να σημαίνει ότι, η χώρα υποεπενδύει στο εσωτερικό της – ή ότι η εγχώρια καταναλωτική ζήτηση παραμένει χαμηλότερη από τις δυνατότητες της οικονομίας.
(γ) Χώρες κοντά στην ισορροπία (π.χ. Γαλλία, Ιταλία, Πορτογαλία)
Σταθερότητα και βιωσιμότητα: Επιδόσεις κοντά στο 0%, όπως η Γαλλία στο -0,3% ή η Ιταλία στο +1,0%, δείχνουν μια οικονομία που βρίσκεται σε ισορροπία με το εξωτερικό της περιβάλλον.
Χαμηλός κίνδυνος: Δεν συσσωρεύουν υπερβολικό εξωτερικό χρέος – ούτε εξαρτώνται υπέρμετρα από την εξωτερική ζήτηση για τη διατήρηση της ανάπτυξής τους.
Συμπερασματικά, η Γερμανία διατήρησε μακράν το μεγαλύτερο απόλυτο πλεόνασμα στην Ευρωπαϊκή Ένωση, χάρη στις ισχυρές καθαρές εξαγωγές αγαθών – ενώ η Ισπανία κατέγραψε επίσης υψηλό πλεόνασμα, υποστηριζόμενη κυρίως από τις ισχυρές επιδόσεις στον τομέα των υπηρεσιών και του τουρισμού.
Η Ιταλία και η Πορτογαλία έκλεισαν το έτος με θετικό ισοζύγιο – με την Ιταλία να ανακάμπτει στις εξαγωγές και την Πορτογαλία να διατηρεί σταθερό πλεόνασμα, μέσω του ταξιδιωτικού και τουριστικού τομέα.
Τέλος, η Γαλλία κατέγραψε ήπιο έλλειμμα, λόγω του αρνητικού εμπορικού της ισοζυγίου – ενώ η Ελλάδα κατέγραψε το υψηλότερο έλλειμμα ως ποσοστό του ΑΕΠ μεταξύ των έξι χωρών, επειδή οι υψηλές εισαγωγές αγαθών και η εγχώρια ζήτηση, ξεπέρασαν το σημαντικό πλεόνασμα του τουριστικού και ναυτιλιακού ισοζυγίου (ανάλυση). Από αυτήν την οπτική γωνία που είναι εξαιρετικά σημαντική, η Ελλάδα βρίσκεται σε πολύ πιο επικίνδυνη θέση, από όλες τις άλλες χώρες.