.

Μια σφαιρική επισκόπηση των οικονομικών επιδόσεων, των δημοσιονομικών προκλήσεων και της εξωτερικής ισορροπίας των τεσσάρων οικονομιών του Ευρωπαϊκού Νότου. Η μελέτη εξετάζει τη γαλλική δημοσιονομική πίεση υπό το βάρος του ελλείμματος, την ισπανική δυναμική ανάπτυξη που συνδυάζει ευελιξία και ανθεκτικότητα, την ιταλική πρόκληση του υψηλού χρέους και της στασιμότητας των εισοδημάτων, καθώς επίσης τις διαρθρωτικές προσπάθειες της Ελλάδας για μείωση του ελλείμματος. Αναλύονται οι διαφορές στην παραγωγικότητα, την αγορά εργασίας και τις εξαγωγές – ενώ αναδεικνύονται τα όρια των ασκούμενων πολιτικών εντός της Ευρωζώνης και οι διαθέσιμες επιλογές για τη διασφάλιση μιας βιώσιμης μακροπρόθεσμης ανάπτυξης.
.
Ανάλυση

Τα τελευταία χρόνια, η ΕΕ και ειδικότερα η Ευρωζώνη διέρχονται μια περίοδο βαθιών ανακατατάξεων. Μετά τις διαδοχικές κρίσεις της προηγούμενης δεκαετίας (από την κρίση χρέους της περιφέρειας έως το σοκ της πανδημίας COVID-19 και την έξαρση του πληθωρισμού), το οικονομικό τοπίο της νότιας και δυτικής Ευρώπης έχει αλλάξει ριζικά. Οι παραδοσιακοί διαχωρισμοί μεταξύ ενός «ενάρετου Βορρά» και ενός «προβληματικού Νότου» έχουν αμβλυνθεί – δίνοντας τη θέση τους σε πολύ πιο σύνθετες, απρόβλεπτες και ετερογενείς δυναμικές.
Στο κέντρο αυτής της νέας πραγματικότητας βρίσκεται η εντυπωσιακή διαφοροποίηση μεταξύ των μεγάλων οικονομιών της περιοχής. Από τη μία πλευρά, η Ισπανία καταγράφει μια από τις πιο ισχυρές και ανθεκτικές αναπτυξιακές τροχιές στην Ευρώπη – με το ΑΕΠ της να μεγεθύνεται με ρυθμούς που ξεπερνούν σταθερά το 2,5% ετησίως.
Από την άλλη πλευρά, η Γαλλία παλεύει με την οικονομική υποτονικότητα, τα διευρυνόμενα δημοσιονομικά ελλείμματα και την πολιτική αβεβαιότητα – ενώ η Ιταλία παρουσιάζει μια εικόνα έντονων αντιθέσεων, όπου η αλματώδης αύξηση των δημόσιων επενδύσεων συνυπάρχει με την καθίζηση της ιδιωτικής κατανάλωσης.
Μέσα σε αυτό το δυναμικό περιβάλλον, η Ελλάδα αποτελεί μια εξαιρετικά ενδιαφέρουσα περίπτωση. Μετά από μια δεκαετία επώδυνης προσαρμογής, η ελληνική οικονομία επιτυγχάνει τα τελευταία χρόνια ρυθμούς αύξησης του ΑΕΠ της τάξης του 2,0% έως 2,3% – εμφανίζοντας αριθμητική σύγκλιση με τις επιδόσεις της Ισπανίας.
Εν τούτοις, μια ενδελεχής ανατομία των συνιστωσών της ζήτησης, δηλαδή της ιδιωτικής κατανάλωσης, των μισθών, των δημοσίων και ιδιωτικών επενδύσεων, της δημοσιονομικής πολιτικής και του εξωτερικού εμπορίου, αποκαλύπτει ότι πίσω από τους επιφανειακούς δείκτες κρύβονται τελείως διαφορετικοί μηχανισμοί – διαφορετικές δομικές αδυναμίες και εντελώς διαφορετικοί βαθμοί μακροπρόθεσμης βιωσιμότητας. Εν προκειμένω τα εξής:
Μισθολογική Πολιτική, Αγοραστική Δύναμη και Ιδιωτική Κατανάλωση
Η ιδιωτική κατανάλωση αποτελεί παραδοσιακά τη μεγαλύτερη συνιστώσα του ΑΕΠ στις ευρωπαϊκές οικονομίες – αντιπροσωπεύοντας συνήθως πάνω από το 50% έως 60% της συνολικής οικονομικής δραστηριότητας. Επομένως, η εξέλιξη των πραγματικών μισθών και η διαμόρφωση της αγοραστικής δύναμης των νοικοκυριών, αποτελούν τον θεμέλιο λίθο της εγχώριας ζήτησης.
(α) Ισπανία: Η ισορροπημένη ενίσχυση της εγχώριας ζήτησης
Στον δημόσιο διάλογο συχνά υποστηρίζεται ότι, η ισπανική οικονομική επιτυχία των τελευταίων ετών οφείλεται στην επιθετική μισθολογική πολιτική της κυβέρνησης Sánchez – από το 2018 και μετά. Η ουσιαστική αύξηση του κατώτατου μισθού, η οποία συμπαρέσυρε τις συλλογικές συμβάσεις και τις συνολικές αμοιβές, προβάλλεται ως το υποδειγματικό παράδειγμα μιας κεϋνσιανού τύπου ενίσχυσης της ζήτησης.
Η ενδελεχής εξέταση των δεδομένων επιβεβαιώνει ότι, η Ισπανία πέτυχε μια εξαιρετικά δυναμική αύξηση των ωριαίων αμοιβών – σε σύγκριση με τη Γαλλία και την Ιταλία. Το κρίσιμο στοιχείο στην ισπανική περίπτωση δεν ήταν μόνο η ονομαστική αύξηση των αμοιβών – αλλά το γεγονός ότι συνδυάστηκε με την ταχεία απορρόφηση των πληθωριστικών πιέσεων, επιτρέποντας στους πραγματικούς μισθούς να διατηρήσουν τη δυναμική τους.
Το γεγονός αυτό, οδήγησε σε μια εντυπωσιακή ανάκαμψη της ιδιωτικής κατανάλωσης μετά την πανδημική κρίση. Τα νοικοκυριά στην Ισπανία δεν χρειάστηκε να εξαντλήσουν τις αποταμιεύσεις τους για να επιβιώσουν – αλλά μπόρεσαν να αυξήσουν τη δαπάνη τους παράλληλα με την αύξηση των πραγματικών τους εισοδημάτων, τροφοδοτώντας έναν ενάρετο κύκλο ανάπτυξης.
(β) Γαλλία: Η παγίδα της απώλειας αγοραστικής δύναμης, των διπλών ελλειμμάτων και του χρέους.
Στη Γαλλία, η εικόνα της ιδιωτικής κατανάλωσης είναι τελείως διαφορετική. Παρά το ισχυρό κοινωνικό κράτος και τους θεσμοθετημένους μηχανισμούς προστασίας, οι πραγματικοί ωριαίοι μισθοί στη χώρα υπέστησαν καθαρή διάβρωση κατά την περίοδο των υψηλών πληθωριστικών πιέσεων (2021–2024). Οι ονομαστικές αυξήσεις υπολείπονταν σταθερά της ανόδου του δείκτη τιμών καταναλωτή – συμπιέζοντας έτσι το διαθέσιμο εισόδημα.
Το γαλλικό παράδοξο συνίσταται στο γεγονός ότι, παρά τη μείωση της αγοραστικής δύναμης, η ιδιωτική κατανάλωση δεν κατέρρευσε αμέσως. Συνέβη, επειδή τα γαλλικά νοικοκυριά επέλεξαν να μειώσουν δραστικά το ποσοστό αποταμίευσής τους, όπως άλλωστε και τα ελληνικά – προκειμένου να διατηρήσουν το επίπεδο διαβίωσής τους. Αυτός ο μηχανισμός «τεχνητής» συγκράτησης της ζήτησης, είναι εκ φύσεως προσωρινός. Καθώς τα αποθεματικά των νοικοκυριών εξαντλούνται, η γαλλική ιδιωτική κατανάλωση χάνει την ορμή της – αφήνοντας την οικονομία χωρίς εσωτερικά στηρίγματα.
Η αποδυνάμωση της εγχώριας ζήτησης επιβαρύνεται περαιτέρω από τη συνολική μόχλευση της γαλλικής οικονομίας και τα διπλά της ελλείμματα:
Δημόσιο Χρέος και Δημοσιονομικό Έλλειμμα: Το γαλλικό δημόσιο χρέος διαμορφώνεται πάνω από το 111% του ΑΕΠ, ξεπερνώντας τα 3,2 τρις € – ενώ το ετήσιο δημοσιονομικό έλλειμμα διευρύνθηκε επικίνδυνα, άνω του 5,5%–6% του ΑΕΠ, υπερβαίνοντας κατά πολύ το όριο του 3% του Συμφώνου Σταθερότητας. Η αδυναμία συγκράτησης των δημόσιων δαπανών θέτει τη χώρα υπό την άμεση επιτήρηση της ΕΕ, αυξάνει το κόστος δανεισμού της και στερεί από την κυβέρνηση τη δυνατότητα άσκησης επεκτατικής δημοσιονομικής πολιτικής.
Υψηλό Ιδιωτικό Χρέος: Αντίθετα με την επικρατούσα αντίληψη ότι το πρόβλημα της Γαλλίας είναι αμιγώς δημόσιο, το χρέος του ιδιωτικού τομέα (=νοικοκυριά και μη χρηματοπιστωτικές επιχειρήσεις) είναι από τα υψηλότερα στην Ευρωζώνη – αγγίζοντας το 170% του ΑΕΠ. Οι γαλλικές επιχειρήσεις, επιβαρυμένες με υψηλό δανεισμό και αυξημένο κόστος χρηματοδότησης, δυσκολεύονται να πραγματοποιήσουν νέες επενδύσεις – ενώ τα νοικοκυριά παραμένουν ευάλωτα στις διακυμάνσεις των επιτοκίων.
Χρόνιο Έλλειμμα Τρεχουσών Συναλλαγών: Το εξωτερικό ισοζύγιο αντανακλά τη διαρθρωτική αδυναμία της γαλλικής βιομηχανίας. Η Γαλλία καταγράφει συστηματικό έλλειμμα στο ισοζύγιο τρεχουσών συναλλαγών, ιδιαίτερα στο εμπορικό ισοζύγιο αγαθών – επιβεβαιώνοντας τη μακροχρόνια απώλεια της διεθνούς ανταγωνιστικότητας των γαλλικών προϊόντων. Σε αντίθεση με τη Γερμανία ή την Ισπανία, η Γαλλία εισάγει συστηματικά περισσότερα από όσα εξάγει – γεγονός που καθιστά την οικονομία εξαρτώμενη από την εξωτερική χρηματοδότηση.
Συνολικά, η συνύπαρξη υψηλού δημόσιου και ιδιωτικού χρέους, διευρυνόμενου δημοσιονομικού ελλείμματος και ελλειμματικού ισοζυγίου τρεχουσών συναλλαγών («δίδυμα ελλείμματα») εγκλωβίζει τη Γαλλία σε μια στενωπό: η ανάγκη δημοσιονομικής προσαρμογής απειλεί να αφαιρέσει τον τελευταίο πυλώνα στήριξης του ΑΕΠ, την ώρα που νοικοκυριά και επιχειρήσεις εξαντλούν τα περιθώρια δανεισμού και αποταμίευσής τους.
(γ) Ιταλία: Η καθίζηση των πραγματικών μισθών
Η Ιταλία αντιμετωπίζει το πλέον οξύ πρόβλημα στον τομέα των αμοιβών των εργαζομένων μεταξύ των μεγάλων οικονομιών. Κατά την τελευταία δεκαετία, ιδιαίτερα μετά το 2021, οι πραγματικοί μισθοί στην Ιταλία κατέγραψαν σημαντική υποχώρηση. Η απορρύθμιση της αγοράς εργασίας, η επικράτηση ευέλικτων και χαμηλά αμειβόμενων μορφών απασχόλησης και η αδυναμία των συλλογικών διαπραγματεύσεων να παρακολουθήσουν τον πληθωρισμό, οδήγησαν σε σοβαρή συρρίκνωση του διαθέσιμου εισοδήματος.
Ειδικότερα, παρά τη σταδιακή επιβράδυνση του πληθωρισμού και την ανάκαμψη των ονομαστικών μισθών, οι πραγματικοί μισθοί στην Ιταλία στις αρχές του 2026 ήταν περίπου 6,1% χαμηλότεροι σε σχέση με το πρώτο τρίμηνο του 2021.
Η μείωση αυτή αποτελεί μία από τις εντονότερες απώλειες αγοραστικής δύναμης μεταξύ των αναπτυγμένων χωρών του ΟΟΣΑ κατά τη διάρκεια της ενεργειακής/πληθωριστικής κρίσης των τελευταίων ετών.
Η Ιταλία αποτελεί τη μόνη χώρα μέλος της Ευρωπαϊκής Ένωσης όπου οι πραγματικοί μισθοί παρέμειναν ουσιαστικά στάσιμοι ή μειώθηκαν ελαφρώς σε βάθος τριών δεκαετιών (1990–2020), καταγράφοντας μείωση κατά περίπου 2,9% σε πραγματικούς όρους – την ώρα που σε άλλες ευρωπαϊκές χώρες (όπως η Γερμανία ή η Γαλλία) αυξήθηκαν κατά 30%–40%.
Οι κύριοι λόγοι της πτώσης ήταν ο υψηλός πληθωρισμός στην ενέργεια και τα τρόφιμα που ξεπέρασε τις αυξήσεις των ονομαστικών μισθών, οι καθυστερήσεις στις συλλογικές συμβάσεις, η χαμηλή παραγωγικότητα και η δομή θέσεων εργασίας – όπου μεγάλο μέρος των νέων θέσεων εργασίας που δημιουργήθηκαν τα τελευταία χρόνια συγκεντρώνεται σε τομείς χαμηλής προστιθέμενης αξίας (όπως ο τουρισμός και οι υπηρεσίες εστίασης), με αποτέλεσμα να διατηρείται χαμηλά το μέσο ωρομίσθιο.
Ως άμεσο αποτέλεσμα, η ιδιωτική κατανάλωση στην Ιταλία αποτελεί τη χειρότερη συνιστώσα του ιταλικού ΑΕΠ. Εν προκειμένω, η αδυναμία των νοικοκυριών να καταναλώσουν ακυρώνει σε μεγάλο βαθμό τα θετικά αποτελέσματα που παράγονται σε άλλους τομείς της οικονομίας – καθηλώνοντας τη συνολική οικονομική μεγέθυνση σε χαμηλά επίπεδα.
Επενδυτική Δυναμική και η Αξιοποίηση του Ταμείου Ανάκαμψης
Αν η ιδιωτική κατανάλωση καθορίζει τη σταθερότητα του παρόντος, οι επενδύσεις, δημόσιες και ιδιωτικές, καθορίζουν τις παραγωγικές δυνατότητες του μέλλοντος. Η θεσμοθέτηση του ευρωπαϊκού ταμείου ανάκαμψης «NextGenerationEU» το 2020, αποτέλεσε μια ιστορική καμπή – διοχετεύοντας εκατοντάδες δισεκατομμύρια ευρώ στις οικονομίες της Ευρώπης, με κύριους ωφελούμενους τις χώρες του Νότου.
(α) Ιταλία: Η πρωτοφανής έκρηξη των δημοσίων επενδύσεων
Η Ιταλία παρουσιάζει το πιο εντυπωσιακό επίτευγμα στον τομέα των δημόσιων υποδομών: από το 2017 έως σήμερα, κατάφερε σχεδόν να διπλασιάσει τις δημόσιες επενδύσεις της. Αξιοποιώντας το τεράστιο πακέτο επιχορηγήσεων και χαμηλότοκων δανείων του Ταμείου Ανάκαμψης, το ιταλικό κράτος διοχέτευσε τεράστιους πόρους σε έργα πράσινης μετάβασης, ψηφιοποίησης και υποδομών μεταφορών.
Εν τούτοις, η ιταλική τραγωδία έγκειται στην έλλειψη συνέργειας. Ενώ οι δημόσιες επενδύσεις καλπάζουν, οι ιδιωτικές επενδύσεις παραμένουν συγκρατημένες – ενώ η προαναφερθείσα κατάρρευση των πραγματικών μισθών, εμποδίζει τις δημόσιες υποδομές να μεταφραστούν σε συνολική ευημερία. Η Ιταλία αποδεικνύει ότι οι δημόσιες επενδύσεις, όσο μεγάλες και αν είναι, δεν αρκούν από μόνες τους για να σηκώσουν το βάρος μιας ολόκληρης οικονομίας αν η εγχώρια καταναλωτική βάση καταρρέει.
(β) Ισπανία: Ο ενάρετος κύκλος δημόσιου και ιδιωτικού τομέα
Η Ισπανία αποτελεί το πλέον επιτυχημένο παράδειγμα ολοκληρωμένης αξιοποίησης του «NextGenerationEU». Η κατανομή των ευρωπαϊκών κονδυλίων δεν περιορίστηκε σε παθητικές απορροφήσεις – αλλά σχεδιάστηκε με τρόπο που να κινητοποιεί ιδιωτικά κεφάλαια.
Από το 2022 και μετά, η Ισπανία δεν καταγράφει απλώς εντυπωσιακή αύξηση των δημόσιων επενδύσεων – αλλά βλέπει και τις ιδιωτικές επενδύσεις να ανακάμπτουν δυναμικά. Οι επιχειρήσεις επενδύουν στον τεχνολογικό εκσυγχρονισμό, τις ανανεώσιμες πηγές ενέργειας και τη βιομηχανική καινοτομία. Η ταυτόχρονη ενίσχυση των δημόσιων υποδομών, των ιδιωτικών κεφαλαίων και της αγοραστικής δύναμης των εργαζομένων δημιουργεί έναν σπάνιο συντονισμό όλων των παραγόντων της ζήτησης.
(γ) Γαλλία: Επενδυτικός στασιμότητα και αβεβαιότητα
Η Γαλλία, αν και έλαβε σημαντικούς πόρους από τα ευρωπαϊκά εργαλεία, παρουσιάζει μια πολύ πιο υποτονική επενδυτική εικόνα. Οι δημόσιες επενδύσεις αυξήθηκαν με μέτριους ρυθμούς – ενώ οι ιδιωτικές επενδύσεις μετά το 2022 άρχισαν να επιβραδύνονται αισθητά.
Η αυξημένη αβεβαιότητα γύρω από το δημοσιονομικό μέλλον της χώρας, σε συνδυασμό με τα υψηλά επιτόκια της Ευρωπαϊκής Κεντρικής Τράπεζας (ΕΚΤ), οδήγησε τις γαλλικές επιχειρήσεις σε στάση αναμονής. Χωρίς μια επιθετική επενδυτική στρατηγική, η Γαλλία αδυνατεί να ανανεώσει την παραγωγική της βάση – τουλάχιστον όχι με τον ρυθμό που το επιτυγχάνει η Ισπανία.
Δημοσιονομικό πλαίσιο, χρέος και εξωτερικό εμπόριο
Η τρίτη διάσταση της συγκριτικής ανάλυσης αφορά τη δημοσιονομική διαχείριση και την εξωτερική ισορροπία των χωρών – παράγοντες που καθορίζουν τα περιθώρια ελιγμών των κυβερνήσεων, σε περιόδους κρίσεων.
(α) Το Γαλλικό δημοσιονομικό αδιέξοδο
Η Γαλλία αντιμετωπίζει σήμερα μια από τις σοβαρότερες δημοσιονομικές προκλήσεις της ιστορίας της. Με το δημόσιο χρέος να ξεπερνά το 110% του ΑΕΠ και το ετήσιο δημοσιονομικό έλλειμμα να διαμορφώνεται σε ανησυχητικά υψηλά επίπεδα, η χώρα βρίσκεται υπό την άμεση επιτήρηση της Ευρωπαϊκής Επιτροπής και των αγορών ομολόγων.
Η ανάγκη για επιβολή μέτρων δημοσιονομικής προσαρμογής και λιτότητας, έρχεται στην χειρότερη δυνατή στιγμή. Εάν η γαλλική κυβέρνηση προχωρήσει σε απότομες περικοπές δαπανών για να συμμορφωθεί με τους νέους ευρωπαϊκούς δημοσιονομικούς κανόνες, κινδυνεύει να στερήσει από την οικονομία της τον μοναδικό μηχανισμό που συγκρατούσε το ΑΕΠ σε θετικό έδαφος – τη δημόσια κατανάλωση, διολισθαίνοντας σε πλήρη στασιμότητα. Παράλληλα, το χρόνιο εμπορικό έλλειμμα της Γαλλίας, επιβεβαιώνει την απώλεια της διεθνούς ανταγωνιστικότητας της γαλλικής βιομηχανίας.
(β) Η Ισπανική ανθεκτικότητα και εξωτερική ισορροπία
Αντίθετα, η Ισπανία κατάφερε να συνδυάσει την υψηλή αύξηση των δημόσιων δαπανών, με μια σταδιακή βελτίωση των δημοσιονομικών της δεικτών – χάρη στην ισχυρή αύξηση των φορολογικών εσόδων που παρήγαγε η ίδια η ανάπτυξη.
Το πλέον αξιοσημείωτο επίτευγμα της Ισπανίας, είναι η ανθεκτικότητα του εξωτερικού της τομέα. Παρά την αύξηση της εγχώριας ζήτησης (η οποία συνήθως φέρνει αύξηση των εισαγωγών), η Ισπανία διατήρησε ένα ισορροπημένο ισοζύγιο τρεχουσών συναλλαγών. Το γεγονός αυτό οφείλεται τόσο στις εξαιρετικές επιδόσεις του τουριστικού τομέα και των εξαγωγών υπηρεσιών, όσο και στην ενίσχυση της ανταγωνιστικότητας των ισπανικών προϊόντων στις διεθνείς αγορές.
(γ) Η ιταλική πρόκληση του χρέους και η εξωτερική προσαρμογή
Η Ιταλία αποτελεί την πιο χαρακτηριστική περίπτωση χώρας όπου το τεράστιο δημόσιο χρέος, το οποίο υπερβαίνει το 135% του ΑΕΠ της, στερεί από την οικονομία κάθε ουσιαστικό περιθώριο δημοσιονομικών ελιγμών. Το υψηλό κόστος εξυπηρέτησης του χρέους, σε συνδυασμό με την επιτήρηση από τους νέους ευρωπαϊκούς δημοσιονομικούς κανόνες, υποχρεώνει την ιταλική κυβέρνηση σε διαρκή δημοσιονομική αυτοσυγκράτηση – περιορίζοντας τις δημόσιες επενδύσεις που θα μπορούσαν να ενισχύσουν τη χαμηλή παραγωγικότητα της χώρας.
Στον εξωτερικό τομέα, η Ιταλία διατηρεί παραδοσιακά μια ισχυρή εξαγωγική βάση στη μεταποίηση και τα βιομηχανικά αγαθά – γεγονός που της επιτρέπει να εμφανίζει πλεόνασμα στο εμπορικό ισοζύγιο και το ισοζύγιο τρεχουσών συναλλαγών. Εν τούτοις, η αδύναμη εγχώρια ζήτηση, ως απόρροια της στασιμότητας των πραγματικών εισοδημάτων, είναι ένας από τους κύριους λόγους που συγκρατούν τις εισαγωγές.
Έτσι, η εξωτερική ισορροπία της Ιταλίας στηρίζεται περισσότερο στις εξαγωγικές επιδόσεις της βιομηχανίας της και στη συμπιεσμένη εγχώρια κατανάλωση – παρά σε μια δυναμική και συμμετρική οικονομική ανάπτυξη.
Η ελληνική οικονομία: Ακτινογραφία μιας εύθραυστης ανάκαμψης
Η εξέταση του ευρωπαϊκού πλαισίου προσφέρει τα απαραίτητα εργαλεία για να αξιολογηθεί η πραγματική κατάσταση της ελληνικής οικονομίας. Μετά το 2021, η Ελλάδα παρουσιάζει ρυθμούς αύξησης του ΑΕΠ της τάξης του 2,0% έως 2,3% – μία επίδοση που την κατατάσσει στις πρώτες θέσεις της Ευρωζώνης και δημιουργεί την αίσθηση μιας πλήρους επιστροφής στην ευρωπαϊκή κανονικότητα. Ωστόσο, αν αναλύσουμε την ποιότητα αυτής της ανάπτυξης με βάση τα κριτήρια που εφαρμόστηκαν στην Ισπανία, τη Γαλλία και την Ιταλία, αποκαλύπτονται σοβαρές δομικές ασυμμετρίες.
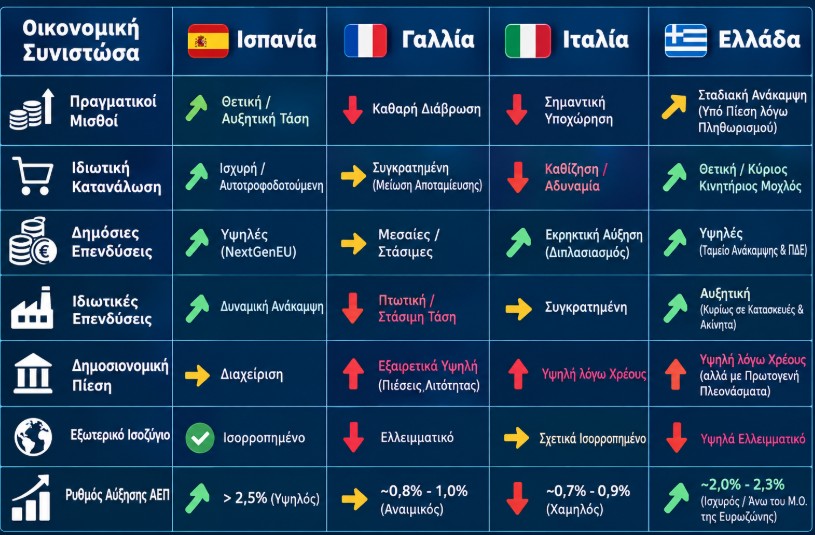
Στον τομέα των εισοδημάτων, η Ελλάδα βρίσκεται πολύ πιο κοντά στο γαλλικό και ιταλικό μοντέλο – παρά στο ισπανικό. Ειδικότερα, παρά τις διαδοχικές αυξήσεις στον ονομαστικό κατώτατο μισθό και τις επιμέρους προσαρμογές στον ιδιωτικό και δημόσιο τομέα, ο πληθωρισμός της τελευταίας τριετίας, κυρίως στα τρόφιμα, την ενέργεια και κυρίως στο κόστος στέγασης, απορρόφησε πλήρως τα οφέλη.
Σύμφωνα με τα στοιχεία της Eurostat, η αγοραστική δύναμη του μέσου ελληνικού νοικοκυριού παραμένει η δεύτερη χαμηλότερη στην Ευρωπαϊκή Ένωση – επάνω μόνο από τη Βουλγαρία. Οι πραγματικοί μισθοί στην Ελλάδα, αν και ανακάμπτουν σταδιακά, υπολείπονται δραματικά των επιπέδων του 2009.
Η ιδιωτική κατανάλωση στην Ελλάδα παραμένει ο κύριος αιμοδότης του ΑΕΠ – στηρίζεται όμως σε εύθραυστες βάσεις: στην υπερκατανάλωση των αποταμιεύσεων της πανδημίας, στην έξαρση των καταναλωτικών πιστώσεων, στην παράλληλη οικονομία και στην εισροή εισοδημάτων από τον τουρισμό.
Στον τομέα των επενδύσεων, η Ελλάδα καταγράφει σημαντική πρόοδο, αλλά με έντονα προβληματική δομή – αφού αύξηση του σχηματισμού παγίου κεφαλαίου στην Ελλάδα τροφοδοτείται σχεδόν αποκλειστικά από τους πόρους του ελληνικού σχεδίου «Ελλάδα 2.0». Δηλαδή, το Ταμείο Ανάκαμψης λειτουργεί ως ο μοναδική ουσιαστική κινητήρια δύναμη των δημόσιων και ιδιωτικών έργων.
Το κρισιμότερο τώρα πρόβλημα της ελληνικής επενδυτικής δραστηριότητας, είναι η κατεύθυνση των κεφαλαίων. Ένα συντριπτικό ποσοστό των ιδιωτικών και ξένων άμεσων επενδύσεων κατευθύνεται στον τομέα των ακινήτων (Real Estate), στις εξαγορές υφιστάμενων ξενοδοχειακών μονάδων, στα logistics και στις χρηματοοικονομικές αναδιαρθρώσεις.
Ελάχιστα κεφάλαια κατευθύνονται στη μεταποίηση, τη βιομηχανική καινοτομία, στην αγροδιατροφική αλυσίδα υψηλής προστιθέμενης αξίας ή στην εγχώρια τεχνολογική ανάπτυξη. Παρά τη βελτίωση δε των τελευταίων ετών, ο συνολικός σχηματισμός παγίου κεφαλαίου ως ποσοστό του ΑΕΠ στην Ελλάδα παραμένει κάτω από το 17% – όταν ο μέσος όρος της Ευρωζώνης ξεπερνά το 21%. Το επενδυτικό κενό που δημιουργήθηκε κατά τη δεκαετία των μνημονίων παραμένει τεράστιο.
Η πιο επικίνδυνη δομική αδυναμία της ελληνικής οικονομίας είναι η εκρηκτική διεύρυνση του ελλείμματος τρεχουσών συναλλαγών. Ενώ η Ισπανία κατάφερε να αναπτύσσεται διατηρώντας ισορροπία στο εξωτερικό της εμπόριο, στην Ελλάδα κάθε αύξηση του ΑΕΠ κατά 1% συνοδεύεται από δυσανάλογη αύξηση των εισαγωγών. Η χώρα εισάγει τεράστιες ποσότητες καταναλωτικών αγαθών, ενέργειας, μηχανολογικού εξοπλισμού και πρώτων υλών.
Έτσι, παρά τις ιστορικά υψηλές επιδόσεις του τουριστικού τομέα και της ναυτιλίας, τα έσοδα από τις υπηρεσίες δεν αρκούν για να καλύψουν το τεράστιο έλλειμμα του εμπορικού ισοζυγίου αγαθών. Το γεγονός ότι το έλλειμμα τρεχουσών συναλλαγών διαμορφώνεται σε ποσοστά άνω του 6% – 7% του ΑΕΠ σε περιόδους ανάπτυξης, αποτελεί σαφή απόδειξη ότι, η εγχώρια παραγωγική βάση αδυνατεί να καλύψει την εσωτερική ζήτηση.
Από την άλλη πλευρά, σε αντίθεση με την Ισπανία ή τη Γαλλία, η Ελλάδα λειτουργεί υπό το βάρος ενός δημόσιου χρέους που, παρά τη σημαντική αποκλιμάκωσή του ως ποσοστό του ΑΕΠ, παραμένει το υψηλότερο στην Ευρώπη.
Για να διατηρηθεί η εμπιστοσύνη των αγορών και η επενδυτική βαθμίδα, η Ελλάδα είναι υποχρεωμένη να παράγει υψηλά πρωτογενή πλεονάσματα – άνω του 2% του ΑΕΠ ετησίως για τις επόμενες δεκαετίες. Το γεγονός αυτό σημαίνει ότι, το ελληνικό κράτος αφαιρεί σταθερά από την οικονομία περισσότερα φορολογικά έσοδα από όσα επιστρέφει μέσω δαπανών. Ως εκ τούτου, η δημοσιονομική πολιτική στην Ελλάδα δεν μπορεί να λειτουργήσει επεκτατικά για να στηρίξει τους μισθούς ή τις κοινωνικές μεταβιβάσεις – όπως συνέβη στην Ισπανία.

Η συγκριτική ανάλυση της Ισπανίας, της Γαλλίας και της Ιταλίας οδηγεί σε μια σειρά από θεμελιώδη συμπεράσματα για το μέλλον της ελληνικής οικονομίας – τα οποία είναι τα εξής:
(α) Η ψευδαίσθηση της αριθμητικής σύγκλισης
Η Ελλάδα καταγράφει ρυθμούς ανάπτυξης παρόμοιους με της Ισπανίας – αλλά η ποιοτική σύνθεση αυτής της ανάπτυξης είναι εντελώς διαφορετική και ασύμμετρη. Η Ισπανία πέτυχε μια ισορροπημένη, πολυπαραγοντική ανάπτυξη που στηρίζεται στις παραγωγικές επενδύσεις, στην προστασία των μισθών και στην εξωτερική ισορροπία. Αντίθετα, η Ελλάδα αναπτύσσεται βασιζόμενη σε ένα στενό μοντέλο «κατανάλωσης-τουρισμού-ακινήτων» – το οποίο τροφοδοτείται προσωρινά από την ένεση ρευστότητας του Ταμείου Ανάκαμψης.
(β) Ο υπαρξιακός κίνδυνος του 2027, μετά το Ταμείο Ανάκαμψης
Το μεγαλύτερο διακύβευμα για την ελληνική οικονομία τοποθετείται στο εγγύς μέλλον. Το 2026 ολοκληρώνεται το πρόγραμμα του Ταμείου Ανάκαμψης – όπου, εάν έως τότε οι πόροι των δεκάδων δισεκατομμυρίων ευρώ δεν έχουν μετατραπεί σε μόνιμες παραγωγικές υποδομές, τεχνολογικό εκσυγχρονισμό, ενεργειακή αυτονομία και ενίσχυση της εγχώριας βιομηχανίας, η Ελλάδα θα βρεθεί αντιμέτωπη με έναν απότομο επενδυτικό «γκρεμό» (fiscal cliff). Χωρίς τη ροή των ευρωπαϊκών κεφαλαίων, ο ρυθμός αύξησης του ΑΕΠ κινδυνεύει να επιβραδυνθεί απότομα – επιστρέφοντας σε επίπεδα στασιμότητας.
(γ) Η ανάγκη επανασχεδιασμού του επενδυτικού μοντέλου
Η Ελλάδα δεν μπορεί να συνεχίσει να βασίζει την επενδυτική της στρατηγική στο «Real Estate» και στην αγορά υφιστάμενων παγίων. Η τοποθέτηση κεφαλαίων σε κατοικίες και τουριστικά καταλύματα αυξάνει τις τιμές των ακινήτων, επιδεινώνει το στεγαστικό πρόβλημα των νέων και δεν παράγει διεθνώς εμπορεύσιμα προϊόντα. Απαιτείται άμεση στροφή των τραπεζικών πιστώσεων και των κρατικών ενισχύσεων προς παραγωγικούς τομείς: στη μεταποίηση, στην αγροδιατροφή υψηλής τεχνολογίας, στις ανανεώσιμες πηγές ενέργειας με εγχώρια προστιθέμενη αξία και στις υπηρεσίες έντασης γνώσης.
(δ) Η αποκατάσταση της πραγματικής αγοραστικής δύναμης
Η μακροπρόθεσμη σταθερότητα της ελληνικής οικονομίας προϋποθέτει την αποκατάσταση του διαθέσιμου εισοδήματος των νοικοκυριών. Μια οικονομία, στην οποία η πλειονότητα των εργαζομένων αδυνατεί να καλύψει τις βασικές ανάγκες στέγασης και διατροφής, δεν μπορεί να διατηρήσει την κοινωνική συνοχή – ούτε να παράγει βιώσιμη εγχώρια ζήτηση.
Η ενίσχυση των συλλογικών συμβάσεων εργασίας, η μείωση της έμμεσης φορολογίας στα είδη πρώτης ανάγκης και η καταπολέμηση των ολιγοπωλιακών πρακτικών στην αγορά είναι απαραίτητες προϋποθέσεις για να αποκτήσει η ανάπτυξη κοινωνικό αποτύπωμα.
(ε) Η αντιμετώπιση της εξωτερικής ευαλωτότητας
Τέλος, η Ελλάδα οφείλει να θέσει ως εθνική προτεραιότητα τον περιορισμό του ελλείμματος του εξωτερικού ισοζυγίου. Η υπερεξάρτηση από τον τουρισμό, καθιστά τη χώρα ευάλωτη σε γεωπολιτικές κρίσεις, κλιματικά σοκ και διεθνείς οικονομικές διακυμάνσεις.
Η υποκατάσταση των εισαγωγών μέσω της εγχώριας παραγωγής και η ενίσχυση των εξαγωγών αγαθών αποτελούν τον μοναδικό δρόμο για να διασφαλιστεί ότι η, οικονομική μεγέθυνση δεν θα οδηγήσει σε νέες περιπέτειες εξωτερικού χρέους.
Επίλογος
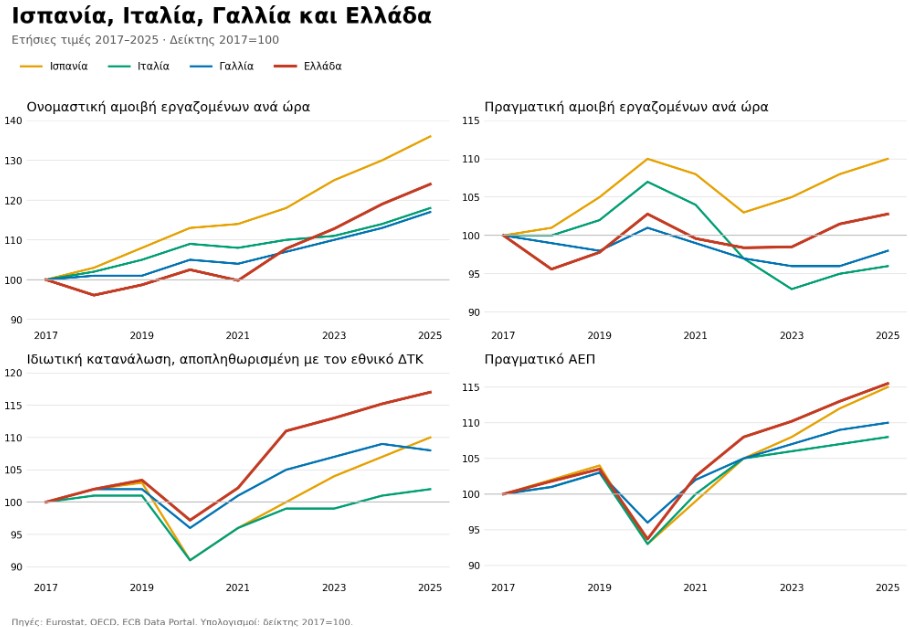
Η συγκριτική εικόνα της Νότιας και Δυτικής Ευρώπης αποδεικνύει ότι δεν υπάρχει μία και μοναδική συνταγή οικονομικής επιτυχίας. Η Ισπανία δείχνει τον δρόμο της ισορροπημένης ανάπτυξης – μέσω της ταυτόχρονης ενίσχυσης των επενδύσεων και των μισθών. Η Γαλλία και η Ιταλία αναδεικνύουν τους κινδύνους που προκύπτουν όταν η δημοσιονομική πίεση ή η συμπίεση των αμοιβών ακυρώνουν τη δυναμική της οικονομίας – ενώ στην Ελλάδα η επιφανειακή της επιτυχία κρύβει πολλά προβλήματα. Στο γράφημα που ακολουθεί φαίνονται οι εξελίξεις σε όλες αυτές τις χώρες, με αφετηρία (=100) το 2017.
Για την Ελλάδα, η σημερινή περίοδος θετικών ρυθμών ανάπτυξης δεν πρέπει να λειτουργήσει ως λόγος εφησυχασμού – αν και αποτελεί ένα ιστορικό παράθυρο ευκαιρίας. Εάν η χώρα αξιοποιήσει τον χρόνο και τους πόρους που απομένουν έως το 2026 για να θεραπεύσει τις δομικές της αδυναμίες (το επενδυτικό κενό στη μεταποίηση, το εμπορικό έλλειμμα και τη διάβρωση των πραγματικών εισοδημάτων), θα μπορέσει να διασφαλίσει μια βιώσιμη θέση στον ευρωπαϊκό πυρήνα. Εάν, αντίθετα, αναλώσει τους πόρους στην κατανάλωση και την κτηματαγορά, κινδυνεύει να βρεθεί αντιμέτωπη με μια νέα περίοδο ανώμαλης προσαρμογής – μόλις η ευρωπαϊκές εισροές ρευστότητας σταματήσουν.
Η αντιμετώπιση του ελλείμματος του ισοζυγίου τρεχουσών συναλλαγών στην Ελλάδα αποτελεί μία από τις σημαντικότερες διαρθρωτικές προκλήσεις της ελληνικής οικονομίας. Επειδή η χώρα συμμετέχει στη Ζώνη του Ευρώ, δεν είναι δυνατή η προσφυγή σε νομισματική υποτίμηση – επομένως, απαιτούνται διαρθρωτικές πολιτικές, δημοσιονομικά μέτρα και ενέργειες ενίσχυσης της εγχώριας παραγωγικότητας.
Οι συγκεκριμένες πολιτικές που μπορούν να εφαρμοστούν χωρίζονται στους εξής πυλώνες:
(α) Ενίσχυση Εξαγωγών και Παραγωγή Υψηλής Προστιθέμενης Αξίας
Μετάβαση σε προϊόντα υψηλής τεχνολογίας και καινοτομίας: Παροχή φορολογικών κινήτρων και επιδοτήσεων για επιχειρήσεις που επενδύουν στην Έρευνα & Ανάπτυξη (R&D), τη φαρμακοβιομηχανία, τις τεχνολογίες πληροφορικής και τις ανανεώσιμες πηγές ενέργειας.
Διευκόλυνση της εξωστρέφειας των ΜμΕ: Mε την άρση γραφειοκρατικών εμποδίων, τη μείωση του διοικητικού βάρους και την παροχή εργαλείων χρηματοδότησης – έτσι ώστε οι μικρομεσαίες επιχειρήσεις να αποκτήσουν πρόσβαση στις διεθνείς αγορές.
Ενσωμάτωση σε παγκόσμιες αλυσίδες αξίας: Διοχέτευση πόρων για την ένταξη της εγχώριας βιομηχανίας σε διεθνή δίκτυα παραγωγής.
(β) Υποκατάσταση εισαγωγών & ενεργειακή αυτονομία
Επιτάχυνση της πράσινης μετάβασης: Επειδή τα εισαγόμενα ορυκτά καύσιμα επιβαρύνουν σημαντικά το εμπορικό ισοζύγιο, η ταχύτερη ανάπτυξη ΑΠΕ (αιολικά, φωτοβολταϊκά, δίκτυα, αποθήκευση ενέργειας) και η βελτίωση της ενεργειακής αποδοτικότητας, μειώνουν άμεσα τις εισαγωγές ενέργειας.
Ενίσχυση της αγροδιατροφικής παραγωγής: Στήριξη του πρωτογενούς τομέα για τη μείωση της εξάρτησης από εισαγόμενα τρόφιμα και προώθηση επώνυμων ελληνικών προϊόντων (ΠOΠ/ΠΓΕ) στο εξωτερικό.
(γ) Διαφοροποίηση & αναβάθμιση των υπηρεσιών
Αναβάθμιση του τουριστικού προϊόντος: Μετάβαση από το μοντέλο «ήλιος και θάλασσα», σε μορφές τουρισμού υψηλότερης δαπάνης ανά επισκέπτη (θεματικός, θεραπευτικός, πολιτιστικός τουρισμός) και επιμήκυνση της τουριστικής περιόδου.
Ανάπτυξη λοιπών υπηρεσιών: Ενίσχυση των εξαγωγών υπηρεσιών τεχνολογίας, πληροφορικής, συμβουλευτικών υπηρεσιών και ναυτιλιακών υποστηρικτικών δραστηριοτήτων – έτσι ώστε να μην εξαρτάται υπερβολικά το ισοζύγιο υπηρεσιών αποκλειστικά από τον ταξιδιωτικό τομέα.
(δ) Παραγωγικές επενδύσεις
Στοχευμένες παραγωγικές επενδύσεις: Επενδύσεις σε τομείς που είτε υποκαθιστούν εισαγωγές (π.χ. ενέργεια, εγχώρια μεταποίηση, αγροδιατροφή) είτε αυξάνουν τις εξαγωγές (τεχνολογία, βιομηχανία υψηλής προστιθέμενης αξίας).
Μείωση εισαγόμενης κατανάλωσης μέσω δομικών αλλαγών: Όχι με μείωση του εισοδήματος των πολιτών, αλλά με την παραγωγή εγχώριων εναλλακτικών – για παράδειγμα, παραγωγή ενέργειας από εγχώριες πηγές, αντί για εισαγωγές καυσίμων).
(ε) Βελτίωση επιχειρηματικού περιβάλλοντος & προσέλκυση άμεσων ξένων επενδύσεων (ΑΞΕ)
Προσέλκυση παραγωγικών ΑΞΕ: Εστίαση σε επενδύσεις greenfield (ανάλυση) – όχι μόνο σε εξαγορές υφιστάμενων στοιχείων ενεργητικού ή ακινήτων.
Επιτάχυνση της Δικαιοσύνης & Μεταρρύθμιση της αγοράς εργασίας: Μείωση της αβεβαιότητας για τους επενδυτές, ασφάλεια δικαίου και αντιμετώπιση των ελλείψεων σε εξειδικευμένο προσωπικό.
.
Σημείωση
Στη λογική της προσφοράς χρήματος από το τραπεζικό σύστημα, η απόφαση για επένδυση (Ι) προηγείται και δημιουργεί το εισόδημα από το οποίο προκύπτει η αποταμίευση (S). Επομένως, το να προσπαθεί μια κυβέρνηση να «αυξήσει τεχνητά την αποταμίευση» των νοικοκυριών (π.χ. μέσω λιτότητας ή μείωσης της κατανάλωσης) μπορεί να οδηγήσει στο «παράδοξο της φειδούς» (Paradox of Thrift): η μείωση της καταναλωτικής ζήτησης μειώνει το ΑΕΠ, προκαλεί ύφεση και τελικά μειώνει τόσο τις συνολικές επενδύσεις, όσο και το συνολικό ύψος της αποταμίευσης (ανάλυση).
Αν τώρα αυξηθεί η αποταμίευση επειδή συμπιέστηκε η εγχώρια ζήτηση/κατανάλωση, οι εισαγωγές πράγματι θα μειωθούν, μειώνοντας το έλλειμμα – κάτι που όμως συμβαίνει λόγω οικονομικής ύφεσης και όχι λόγω υγιούς ανάπτυξης.
Το πραγματικό πρόβλημα στο ισοζύγιο τρεχουσών συναλλαγών της Ελλάδας είναι παραγωγικό και δομικό: η παραγωγική βάση της χώρας δεν επαρκεί για να καλύψει την εγχώρια ζήτηση με αποτέλεσμα τις υψηλές εισαγωγές και δεν παράγει αρκετά διεθνώς ανταγωνιστικά εξαγώγιμα προϊόντα.