Η ιστορική εμπειρία θέτει ένα διαχρονικό ερώτημα: όταν μια επιχείρηση ή ένα δάνειο καταλήγει σε κρίση, ποιος πληρώνει τη ζημιά και ποιος καρπώνεται το όφελος από τη διάσωσή του ή την ανάκτησή του; Το πρόβλημα όχι μόνο υπάρχει αλλά και μεγενθύνεται οπότε οι στρουθοκαμηλισμοί δεν βοηθούν δε τίποτα, όσο και εάν τεχνοκρατικά γίνεται προσπάθεια αλλοίωσης της πραγματικότητας.
 Όπως είναι γνωστό στην χώρα μας δραστηριοποιούνται 17 διαχειριστές πιστώσεων, γνωστοί και ως servicers.
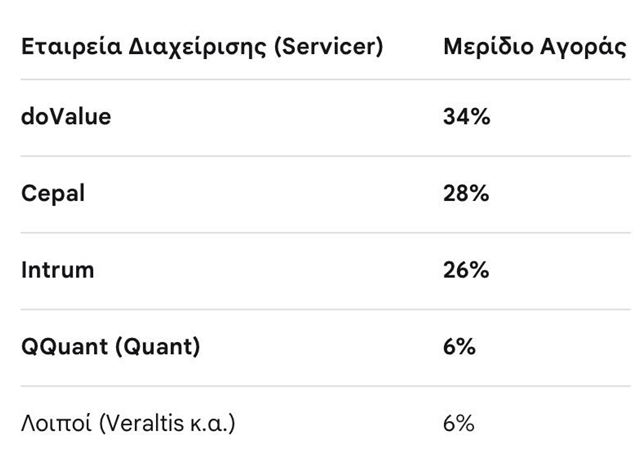
Οι τρεις μεγαλύτερες εταιρείες αντιπροσωπεύουν το 88% της συνολικής αξίας των υπό διαχείριση ανοιγμάτων ενώ εάν προσθέσουμε και την τέταρτη σε δυναμικότητα τότε το ποσοστό φθάνει το 94% με όλες τις υπόλοιπες να καλύπτουν το 6%.
Αυτές οι εταιρείες και ειδικά οι τρεις μεγάλες άρχισαν να δραστηριοποιούνται ενεργά κατά το τελευταίο 4μηνο του 2019.
Στην ουσία διαχειρίζονται κατά βάση μη εξυπηρετούμενα δάνεια για λογαριασμό αγοραστών πιστώσεων των περίφημων funds και για λογαριασμό των εγχώριων τραπεζών.
Στα τέλη του πρώτου 6ηνου του τρέχοντος έτους διαχειρίζονταν περί τα 91,3 δις € με το 90% να αφορά δάνεια αγορασμένα από funds και το 10% δάνεια των τραπεζών.
Λειτουργώντας ως μεσάζοντες αποκομίζουν κέρδη με βάση συμφωνηθέντες αμοιβές ενώ πρέπει να διαχωρίσουμε ότι τα ποσά που εισπράττονται από τους δανειολήπτες δεν αποτελούν αυτομάτως κέρδος του servicer διότι αυτός όπως προαναφέραμε λειτουργεί ως μεσάζον αποκομίζοντας κέρδη από τις προμήθειες.
Στην βάση αυτή τα καθαρά κέρδη για τις τέσσερις μεγαλύτερες εταιρείες — Intrum Hellas, doValue Greece, Cepal και QQuant , φθάνουν για το διάστημα 2019-2025 τα 754,4 εκατ. €
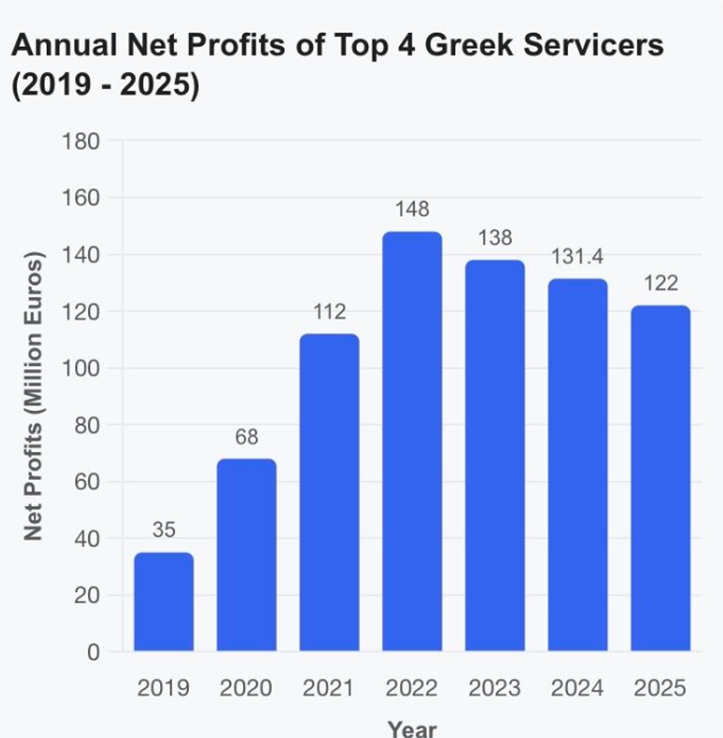
Για το πρώτο 6ηνο του 2026 σύμφωνα με την τράπεζα της Ελλάδος τα κέρδη των servicers έφτασαν τα 49 εκατ. € πράγμα του σημαίνει ότι από την εμφάνιση τους στην χώρα μας και μέχρι τα τέλη Ιουνίου 2026 έχουν αποκόμιση καθαρά κέρδη της τάξεως των 803,4 εκατ. €
Θεωρητικά η δραστηριότητα των servicers (Εταιρειών Διαχείρισης Απαιτήσεων) στην Ελλάδα εστιάζει στη μαζική, βιώσιμη ρύθμιση χρεών και την αποκατάσταση των δανειοληπτών στην κανονικότητα.
Θεωρητικά διότι σε πρακτικό επίπεδο η παρουσία τους κρίνεται με βάση το αποτέλεσμα ως απόλυτα αρνητική.
Το μόνο που τους ενδιαφέρει είναι η αποκόμιση κερδών με κάθε μέσο και κυρίως μέσω των πλειστηριασμών χωρίς καμία κοινωνική και οικονομική προσέγγιση ενός προβλήματος που έχει θέσει σε αιχμαλωσία περί τους 2.400.000 οφειλέτες.
Η αποτυχία τους είναι δεδομένη και υπό συνθήκες σοβαρής αξιολόγησης θα έπρεπε ήδη να είχαν αποπεμφθεί από το πιστωτικό σύστημα και όχι να ζητούν και άδεια για δραστηριότητα εκτός Ελλάδος.
Το μεγαλύτερο απόθεμα κόκκινων δάνειων καταγράφηκε το Μάρτιο του 2016 στα επίπεδα των 118,5 δις €, ήτοι στο 50% επί των συνολικών χρηματοδοτήσεων αυτής της περιόδου, δέκα χρόνια μετά και παρότι το σύστημα χρησιμοποίησε όλους τους ευφάνταστους τρόπους αντιμετώπισης των μη εξυπηρετούμενων δανείων το απόθεμα στα τέλη Ιουνίου 2026 καταγράφεται στα 82,8 δις € .
Στην ουσία μιλάμε για μία μείωση της τάξεως των 35,7 δις € ή 30,1% και αυτή κατά την διάρκεια μιας ολόκληρης δεκαετίας.
Εάν αυτό δεν είναι πλήρη αποτυχία δεν γνωρίζουμε τι άλλο θα μπορούσε να χαρακτηρίσει την διατήρηση του αποθέματος σε αυτά τα επίπεδα.
Είναι λυπηρό μια ευνομούμενη κοινωνία να δέχεται τόσο τις πιο κοινωνικά ανάλγητες πρακτικές όσο και να αδιαφορεί για την παράταση ενός πλαισίου που αδρανοποιεί και τιμωρεί δυνάμεις της πραγματικής οικονομίας.

Οι servicers λειτουργούν όπως οι εκκαθαριστές της δεκαετίας του 80, όσο αμείβονται δεν έχουν κανένα κίνητρο να περαιώσουν μια εργασία που τους αποφέρει εκατομμύρια από προμήθειες.
Τότε στις εκκαθαρίσεις για την αντιμετώπιση των υπερχρεωμένων ελληνικών επιχειρήσεων εκείνης της περιόδου υπό τον Οργανισμό Ανασυγκρότησης Επιχειρήσεων (ΟΑΕ), που ιδρύθηκε το 1983, δαπανήθηκαν περί τα 400 δις δραχμές παρότι οι 42 επιχειρήσεις που εντάχθηκαν είχαν υποχρεώσεις της τάξεως των 172 δις δραχμών.
Περίπου 20 χρόνια μετά, το 2000 ο οργανισμός τέθηκε σε εκκαθάριση και το 2002 ολοκληρώθηκε η διαδικασία μεταβίβασης των περιουσιακών στοιχείων του στο Ελληνικό Δημόσιο.
Η ιστορική σύγκριση δείχνει ότι μεγάλο μέρος της επιβάρυνσης μεταφέρθηκε στο Δημόσιο περί τα 400 δισ. δραχμές που αντιστοιχούν σε περίπου 1,17 δισ. Ευρώ.
Η ιστορική εμπειρία θέτει ένα διαχρονικό ερώτημα: όταν μια επιχείρηση ή ένα δάνειο καταλήγει σε κρίση, ποιος πληρώνει τη ζημιά και ποιος καρπώνεται το όφελος από τη διάσωσή του ή την ανάκτησή του;
Παράλληλα σε σχέση με την τρέχουσα πραγματικότητα η ιστορική εμπειρία δείχνει τι τελικά θα συμβεί σε λίγα χρόνια όταν οι servicers θα αποτελούν παρελθόν με το πρόβλημα να παραμένει και μάλιστα να έχει αδρανοποιήσει ένα μεγάλο τμήμα της ελληνικής κοινωνίας.
Δεν είναι δυνατόν ο επόπτης, η Τράπεζα της Ελλάδος να μην συνειδητοποιεί ότι από τα 81,5 δις € που διαχειρίζονται οι servicers για λογαριασμό των funds έχει ρυθμιστεί οριστικά μόνο το 22,1% και εξ αυτών το 59,5 % αφορά δάνεια υπό νομική προστασία , κάτι που σημαίνει ότι ρυθμίζουν μόνο όταν τους το επιβάλει η Ελληνική Δικαιοσύνη ή ο Έλληνας Νομοθέτης.
Όπως είναι αδιανόητο η Τράπεζα της Ελλάδος να μιλά για αύξηση του αποθέματος των μη εξυπηρετούμενων δανείων κατά το πρώτο 6μηνο του 2026 κατά 529 εκατ. € λαμβάνοντας υπόψη συμψηφιστικά μεγέθη από αναταξινομήσεις, εισπράξεις , πωλήσεις και διαγραφές και όχι το πραγματικό μέγεθος των νέων κόκκινων δανείων που έφτασαν σε ένα μόνο 6μηνο τα 1,7 δις €.
Το πρόβλημα όχι μόνο υπάρχει αλλά και μεγενθύνεται οπότε οι στρουθοκαμηλισμοί δεν βοηθούν δε τίποτα, όσο και εάν τεχνοκρατικά γίνεται προσπάθεια αλλοίωσης της πραγματικότητας.
ΛΕΚΚΑΣ ΣΑΡΑΝΤΟΣ
ΟΙΚΟΝΟΜΟΛΟΓΟΣ
e-mail: salekkas@gmail.com