.
Επικαιρότητα
Στη δημόσια συζήτηση στην Ελλάδα, τα μεγάλα ενεργειακά έργα συνοδεύονται σχεδόν πάντα από ένα θριαμβευτικό αφήγημα. Η χώρα «αναβαθμίζεται γεωστρατηγικά», μετατρέπεται σε «ενεργειακό κόμβο» και οι πρωταγωνιστές της αγοράς παρουσιάζονται συχνά ως αρχιτέκτονες της εθνικής ασφάλειας. Ωστόσο, πίσω από τους τίτλους για τον Κάθετο Διάδρομο φυσικού αερίου και το αμερικανικό LNG, η ψυχρή γλώσσα των αριθμών, οι εταιρικές ισορροπίες και τα διεθνή συμβόλαια, αφηγούνται μια πολύ πιο σύνθετη και λιγότερο ρομαντική ιστορία.
Το παράδοξο της «ανάμιξης» και η αριθμητική της αγοράς
Πρόσφατα, σε τηλεοπτική του συνέντευξη, ο επικεφαλής του ομίλου AKTOR και της Atlantic SEE LNG Trade, διατύπωσε μια ενδιαφέρουσα θέση: υποστήριξε ότι μια ενδεχόμενη μελλοντική επιστροφή του ρωσικού φυσικού αερίου στην ευρωπαϊκή αγορά όχι μόνο δεν θα έβλαπτε τη δραστηριότητα του αμερικανικού LNG, αλλά θα ήταν «η καλύτερή τους» – επειδή θα μπορούσαν να αναμιγνύουν το ρωσικό αέριο με το αεριοποιημένο αμερικανικό, πωλώντας πολλαπλάσιες ποσότητες.
Από καθαρά οικονομική άποψη, το επιχείρημα αυτό σκοντάφτει στους εξής βασικούς κανόνες της αγοράς ενέργειας:
(α) Η δομή του κόστους: Το ρωσικό αέριο μεταφέρεται στην Ευρώπη μέσω υφιστάμενων αγωγών, με εξαιρετικά χαμηλό οριακό κόστος παραγωγής και μεταφοράς. Αντίθετα, το αμερικανικό LNG απαιτεί εξόρυξη κυρίως μέσω fracking, υγροποίηση σε τεράστιες εγκαταστάσεις, μεταφορά με ειδικά δεξαμενόπλοια διασχίζοντας τον Ατλαντικό και επαναεριοποίηση σε σταθμούς όπως το FSRU της Αλεξανδρούπολης.
(β) Η εξίσωση της τιμής: Αν υποθέσουμε ότι το ρωσικό αέριο θα επανέλθει ελεύθερα στην αγορά, η τιμή του θα είναι αναπόφευκτα χαμηλότερη από αυτήν του αμερικανικού LNG. Οποιοδήποτε μίγμα ενός φθηνού προϊόντος (ρωσικό) με ένα ακριβότερο (αμερικανικό) θα έχει πάντα τελική τιμή υψηλότερη από το αμιγώς ρωσικό.
Σε συνθήκες ελεύθερου ανταγωνισμού, κανένας αγοραστής δεν πληρώνει ακριβότερα ένα ενεργειακό μίγμα, όταν μπορεί να αγοράσει φθηνότερα το αμιγές προϊόν. Επομένως, αν ποτέ ανοίξει ξανά η ροή από τη Μόσχα, το αμερικανικό LNG δεν θα επιβιώσει επειδή θα «αναμιγνύεται» εμπορικά, αλλά αποκλειστικά και μόνο σε όσες ποσότητες επιβάλλουν οι ευρωπαϊκοί κανονισμοί για την «ασφάλεια εφοδιασμού» και τη διαφοροποίηση των πηγών.
Η σύμπραξη ΔΕΠΑ – AKTOR: Ποιος βάζει τις υποδομές και ποιος παίρνει τα κέρδη;
Πέρα από τη θεωρία των τιμών, εξίσου αποκαλυπτική είναι η αρχιτεκτονική της Atlantic SEE LNG Trade – του κοινού οχήματος που συστάθηκε για τη διακίνηση αμερικανικού LNG προς τα Βαλκάνια και την Κεντρική Ευρώπη μέσω του Κάθετου Διαδρόμου. Στο σχήμα αυτό, ο ιδιωτικός κατασκευαστικός όμιλος AKTOR κατέχει το πλειοψηφικό 60% και το μάνατζμεντ, ενώ η 100% κρατική ΔΕΠΑ Εμπορίας περιορίζεται στο 40%.
Η συνεργασία βασίζεται σε έναν ιδιότυπο καταμερισμό ρόλων, όπου η κάθε πλευρά φέρνει στο τραπέζι διαφορετικά «όπλα»:
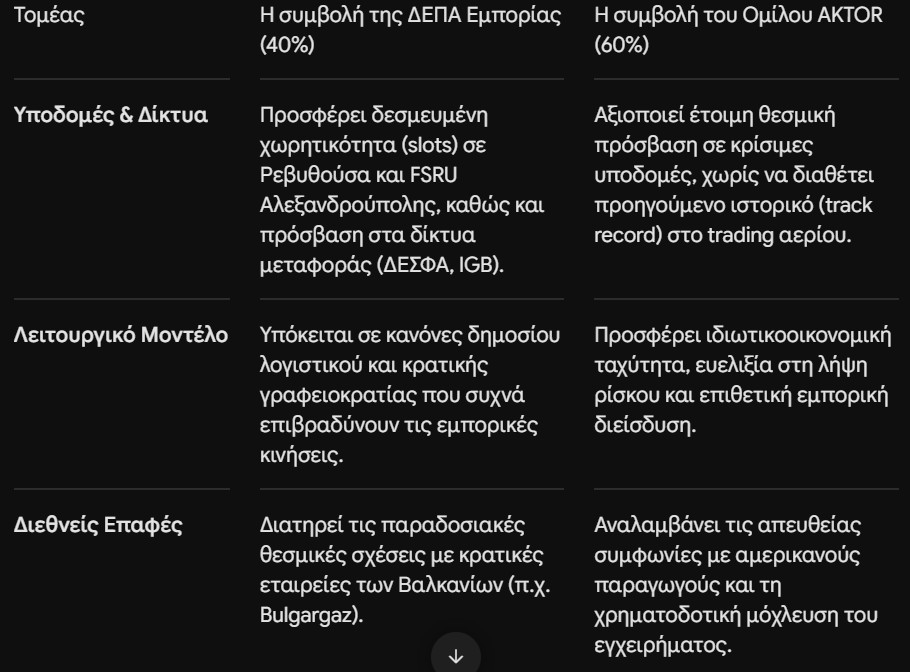
(α) Οι υποδομές και η χωρητικότητα: Η ΔΕΠΑ Εμπορίας διαθέτει πολυετή, δεσμευμένη δυναμικότητα επαναεριοποίησης στη Ρεβυθούσα και στο FSRU της Αλεξανδρούπολης (όπου συμμετέχει και μετοχικά με 20% στη διαχειρίστρια εταιρεία Gastrade), καθώς και κατοχυρωμένη πρόσβαση στα εθνικά δίκτυα μεταφοράς (ΔΕΣΦΑ) και στον ελληνοβουλγαρικό αγωγό IGB.
Αντίθετα, ο όμιλος AKTOR εισήλθε στην κοινοπραξία χωρίς κανένα προηγούμενο ιστορικό στο «Trading» φυσικού αερίου, αποκτώντας άμεση πρόσβαση σε κρίσιμες πύλες εισόδου μέσω του κρατικού εταίρου του.
(β) Η εμπορική προίκα και οι διακρατικές σχέσεις: Ως ο ιστορικός εισαγωγέας και προμηθευτής της χώρας, η ΔΕΠΑ διαθέτει έτοιμο χαρτοφυλάκιο πελατών στη Νοτιοανατολική Ευρώπη και πολυετείς διακρατικές σχέσεις με τους κρατικούς διαχειριστές και προμηθευτές των Βαλκανίων – όπως η βουλγαρική Bulgargaz, η ρουμανική Romgaz, αλλά και ουκρανικοί φορείς) Αυτή η θεσμική αξιοπιστία και η «κρατική ομπρέλα» λειτούργησαν ως εγγύηση στις διαπραγματεύσεις με τους αμερικανικούς ομίλους.
(γ) Η ιδιωτική ευελιξία έναντι της κρατικής γραφειοκρατίας: Το βασικό επιχείρημα υπέρ της σύμπραξης είναι ότι η ΔΕΠΑ, ως δημόσια επιχείρηση (υπό τον έλεγχο του Υπερταμείου), υπόκειται στους περιορισμούς του δημοσίου λογιστικού, στις χρονοβόρες εγκρίσεις διαγωνισμών και στη δυσκαμψία λήψης εμπορικού ρίσκου.
Ο όμιλος AKTOR προσφέρει ιδιωτικοοικονομική ταχύτητα, κεφαλαιακή μόχλευση και επιθετικό μάνατζμεντ – ενώ παράλληλα διαθέτει τον κατασκευαστικό βραχίονα για να διεκδικήσει συνοδά έργα υποδομών (σταθμούς συμπίεσης, αγωγούς, μονάδες ηλεκτροπαραγωγής) στην ευρύτερη περιοχή.
Αυτή η κατανομή προκαλεί έντονο προβληματισμό στην αγορά. Η ΔΕΠΑ Εμπορίας δεν είναι ένας αδύναμος οργανισμός που χρειαζόταν διάσωση – αφού διαθέτει ισχυρό ισολογισμό, υψηλή πιστοληπτική ικανότητα, εξειδικευμένα στελέχη και θυγατρικές παρουσίες στα Βαλκάνια.
Είχε όλα τα εχέγγυα, είτε μόνη της είτε μέσω μιας πιο ευέλικτης θυγατρικής, να αναπτύξει τη δραστηριότητα στον Κάθετο Διάδρομο – διατηρώντας το 100% της υπεραξίας για το Δημόσιο. Αντί αυτού, επέλεξε να λειτουργήσει ως «πολλαπλασιαστής ισχύος» και θεσμική ομπρέλα για έναν κατασκευαστικό όμιλο που αναζητά νέες, επαναλαμβανόμενες ροές εσόδων – παραχωρώντας του το πλειοψηφικό πακέτο και τον διοικητικό έλεγχο.
Το παρασκήνιο της Venture Global: Ο προμηθευτής πίσω από τη βιτρίνα
Το τρίτο κρίσιμο σημείο που συχνά χάνεται στη μετάφραση είναι η ταυτότητα του προμηθευτή. Στην Ελλάδα γίνεται λόγος γενικά για «αμερικανικό LNG» – όμως στην πράξη η εμπορική δραστηριότητα στη Νοτιοανατολική Ευρώπη συνδέεται άμεσα με έναν συγκεκριμένο αμερικανικό παίκτη: τη Venture Global.
Η εταιρεία αυτή, αν και αναδείχθηκε σε έναν από τους ταχύτερα αναπτυσσόμενους εξαγωγείς LNG των ΗΠΑ, έχει αποκτήσει στη διεθνή αγορά τη φήμη του «καουμπόη» λόγω μιας πρωτοφανούς εμπορικής τακτικής κατά την ενεργειακή κρίση (2022–2025):
(α) Το τέχνασμα της «μη ολοκλήρωσης»: Η Venture Global είχε υπογράψει μακροπρόθεσμα συμβόλαια προμήθειας σε χαμηλές τιμές με κορυφαίους ευρωπαϊκούς ομίλους (BP, Shell, Repsol, Galp, Edison, Orlen) από τον τερματικό σταθμό Calcasieu Pass στη Λουϊζιάνα.
(β) Τα υπερκέρδη της spot αγοράς: Όταν ξέσπασε ο πόλεμος στην Ουκρανία και οι τιμές εκτοξεύτηκαν, η Venture Global καθυστέρησε επί σχεδόν τρία χρόνια να κηρύξει επισήμως την «εμπορική λειτουργία» του σταθμού. Με αυτό το νομικό πρόσχημα, αρνήθηκε να παραδώσει τα συμφωνημένα φορτία στους ευρωπαίους πελάτες της και αντί αυτού πούλησε εκατοντάδες φορτία στη spot αγορά σε υπερδιπλάσιες τιμές, αποκομίζοντας δισεκατομμύρια δολάρια.
Η υπόθεση κατέληξε σε έναν σκληρό πόλεμο διεθνών διαιτησιών, με αξιώσεις που αγγίζουν τα 6 δις $. Ενώ εταιρείες όπως η Shell και η Repsol έχασαν τις προσφυγές τους επειδή εστίασαν στον τεχνικό ορισμό της ημερομηνίας έναρξης, η BP και η πορτογαλική Galp δικαιώθηκαν προσφάτως στα διαιτητικά δικαστήρια – επειδή έθεσαν ζήτημα παραβίασης της καλής πίστης και των εμπορικών ηθών, ενώ άλλοι παίκτες (όπως η ιταλική Edison) οδηγήθηκαν σε εξωδικαστικούς συμβιβασμούς.
Η μεγάλη εικόνα για την Ελλάδα και την Ευρώπη
Η διασύνδεση όλων των παραπάνω, δηλαδή της ελλιπούς οικονομικής λογικής της ανάμιξης, της παραχώρησης του ελέγχου από τη ΔΕΠΑ σε ιδιώτη ενδιάμεσο και του αμφιλεγόμενου προφίλ του βασικού Αμερικανού προμηθευτή, συνθέτει μια εικόνα που απαιτεί ψύχραιμη αποτίμηση.
Όταν ένας εξαγωγέας με ιστορικό επιθετικού καιροσκοπισμού ελέγχει σημαντικό μερίδιο της δυναμικότητας των υποδομών εισαγωγής στην Αλεξανδρούπολη, γεννάται ένα εύλογο ερώτημα: Πόσο θωρακισμένη είναι πραγματικά η «ενεργειακή ασφάλεια» της Νοτιοανατολικής Ευρώπης σε περίπτωση μιας νέας, μελλοντικής κρίσης τιμών;
Ο Κάθετος Διάδρομος είναι αναμφίβολα ένα έργο με γεωπολιτική αξία για την απεξάρτηση των Βαλκανίων και της Ανατολικής Ευρώπης από τη ρωσική επιρροή. Ωστόσο, η γεωπολιτική δεν καταργεί τους νόμους της οικονομίας, ούτε εξαγνίζει εταιρικές πρακτικές υψηλού ρίσκου.
Για να υπηρετήσει πραγματικά το δημόσιο και ευρωπαϊκό συμφέρον, η συζήτηση γύρω από την ενέργεια στη χώρα μας χρειάζεται λιγότερη επικοινωνιακή ωραιοποίηση, αυστηρό έλεγχο των συμβάσεων και ξεκάθαρες απαντήσεις για το ποιος αναλαμβάνει το ρίσκο και ποιος καρπώνεται τα οφέλη.
Σημείωση: Το περιεχόμενο του άρθρου δεν μπορεί σε καμία περίπτωση να θεωρηθεί ως συμβουλή ή πρόταση ή προτροπή ή σύσταση ή πρόσκληση για την αγορά ή πώληση οποιασδήποτε μετοχής ή επενδυτικού ή χρηματοοικονομικού προϊόντος που διαπραγματεύεται σε οργανωμένη ή μη αγορά.