

.


Τα δημοσιονομικά ευημερούν, αν και πρόσκαιρα λόγω της υπερφορολόγησης που έχει ημερομηνία λήξης, καθώς επίσης του πληθωρισμού, αλλά τα νοικοκυριά ασφυκτιούν κάτω από το βάρος της στέγης – επίσης της γενικότερης ακρίβειας Η απόσταση ανάμεσα στους ιδιοκτήτες που βλέπουν τον πλούτο τους να ανατιμάται και στους ενοικιαστές που αδυνατούν να αποταμιεύσουν μεγαλώνει επικίνδυνα – ενώ χωρίς πραγματική αύξηση της προσφοράς κατοικιών και των μισθών, η ανάπτυξη θα αφορά τους λίγους. Η στέγη δεν είναι απλώς ένα ακόμη περιουσιακό στοιχείο – είναι η βάση της κοινωνικής συνοχής. Μια οικονομία που αποκλείει τους νέους της από την ιδιοκτησία υποθηκεύει το ίδιο της το μέλλον – ενώ το ζητούμενο δεν είναι η τεχνητή επιδότηση της ζήτησης, αλλά η ουσιαστική ενίσχυση της παραγωγής πλούτου. Με απλά λόγια, βιώσιμη ανάπτυξη σημαίνει να μπορεί η εργασία να εξασφαλίσει την ευημερία των Πολιτών – τουλάχιστον την απόκτηση στέγης.
.
Ανάλυση
Η ανισότητα του πλούτου στην Ελλάδα παραμένει πάνω από τα επίπεδα της κρίσης χρέους – σύμφωνα με πρόσφατη ανάλυση της Ευρωπαϊκής Κεντρικής Τράπεζας. Πρόκειται βέβαια για μια διαπίστωση που χρειάζεται να εξεταστεί πολύ βαθύτερα – επειδή αποκαλύπτει μια από τις σημαντικότερες αντιφάσεις της ελληνικής οικονομίας.
Ειδικότερα, ενώ η χώρα εμφανίζει αύξηση του ΑΕΠ, των επενδύσεων και των περιουσιακών αξιών, ένα μεγάλο μέρος της κοινωνίας αδυνατεί να δημιουργήσει αποταμιεύσεις – δεν μπορεί να αποκτήσει κατοικία, ούτε να αυξήσει την περιουσία του.
Στην πραγματικότητα, η Ελλάδα αντιμετωπίζει μια διπλή οικονομική ανισότητα: αφενός την ανισότητα των εισοδημάτων και αφετέρου την ανισότητα του πλούτου – η οποία ενισχύεται από την ταχύτερη αύξηση της αξίας των περιουσιακών στοιχείων, σε σχέση με τα εισοδήματα.
Ένα από τα χαρακτηριστικότερα παραδείγματα είναι η αγορά ακινήτων όπου, σύμφωνα με την έκθεση του ΔΝΤ (Greece: Selected Issues), που δημοσιεύθηκε στις 27 Μαΐου 2026, από το 2017 οι τιμές των κατοικιών στην Ελλάδα αυξήθηκαν σωρευτικά κατά περίπου 85% – ενώ το κατά κεφαλήν διαθέσιμο εισόδημα αυξήθηκε μόλις κατά 47%.
Η απόκλιση είναι ακόμη μεγαλύτερη, εάν εξετάσουμε την περίοδο μετά την πανδημία – αφού από το τέταρτο τρίμηνο του 2020, οι τιμές των κατοικιών αυξήθηκαν κατά περίπου 61%. Το ΔΝΤ εκτιμά επίσης ότι οι τιμές των ακινήτων εμφανίζουν υπερτίμηση περίπου 10% – κάτι ιδιαίτερα σημαντικό, επειδή τεκμηριώνει πως έχει δημιουργηθεί μία τη φούσκα.
Η εξέλιξη αυτή έχει επιπλέον ιδιαίτερη σημασία, επειδή η ανατίμηση της ακίνητης περιουσίας δεν συνοδεύεται από αντίστοιχη αύξηση των εισοδημάτων των Πολιτών – με αποτέλεσμα όσοι διαθέτουν ήδη ακίνητα να βλέπουν την ονομαστική αξία της περιουσίας τους να αυξάνεται, ενώ όσοι δεν διαθέτουν κατοικία να χρειάζονται όλο περισσότερα χρήματα, για να αποκτήσουν την ίδια περιουσία.
Δεν πρόκειται απλώς για μια στεγαστική δυσκολία – αλλά για έναν μηχανισμό μεταφοράς οικονομικής ισχύος, μεταξύ διαφορετικών κοινωνικών και ηλικιακών ομάδων. Μία κατάσταση που οφείλει να προβληματίσει – αφού διευρύνει τις ανισότητες.
Η ιδιοκτησία γίνεται όλο και δυσκολότερη
Το πρόβλημα αποτυπώνεται και στην πρόσβαση των νοικοκυριών στην αγορά κατοικίας – όπου, σύμφωνα με το ΔΝΤ, το 2024 ένα νοικοκυριό με διάμεσο εισόδημα υπολειπόταν κατά περίπου 7% του εισοδήματος που απαιτούνταν για να εξασφαλίσει ένα τυπικό στεγαστικό δάνειο. Με την παραδοχή βέβαια ότι, η δόση δεν θα υπερέβαινε το 30% του εισοδήματος – ενώ η χρηματοδότηση θα κάλυπτε το 70% της αξίας του ακινήτου.
Επιπλέον, ακόμη και όταν το εισόδημα επαρκεί για την εξυπηρέτηση ενός στεγαστικού δανείου, η συγκέντρωση της απαιτούμενης προκαταβολής αποτελεί σημαντικό εμπόδιο – πόσο μάλλον όταν το 85% των Ελλήνων έχει καταθέσεις κάτω των 5.000 €.
Εν προκειμένω, δημιουργείται ένας φαύλος κύκλος – με την έννοια πως οι χαμηλές αποταμιεύσεις εμποδίζουν την αγορά κατοικίας, η άνοδος των τιμών αυξάνει το απαιτούμενο κεφάλαιο και η καθυστέρηση απόκτησης ακινήτου απομακρύνει ακόμη περισσότερο τους νέους από την ιδιοκτησία. Αντίθετα, οι ήδη ιδιοκτήτες επωφελούνται από την ανατίμηση – ακόμη και όταν δεν έχουν αυξήσει το εισόδημά τους.
Το στεγαστικό κόστος απορροφά το εισόδημα
Συνεχίζοντας, η κατάσταση είναι ακόμη πιο προβληματική για όσους κατοικούν σε ενοικιαζόμενα ακίνητα – αφού, σύμφωνα με τη Eurostat, το 2024 τα ελληνικά νοικοκυριά διέθεταν κατά μέσο όρο το 36% του διαθέσιμου εισοδήματός τους για στεγαστικές δαπάνες, έναντι μόλις 19% στην Ευρωπαϊκή Ένωση.
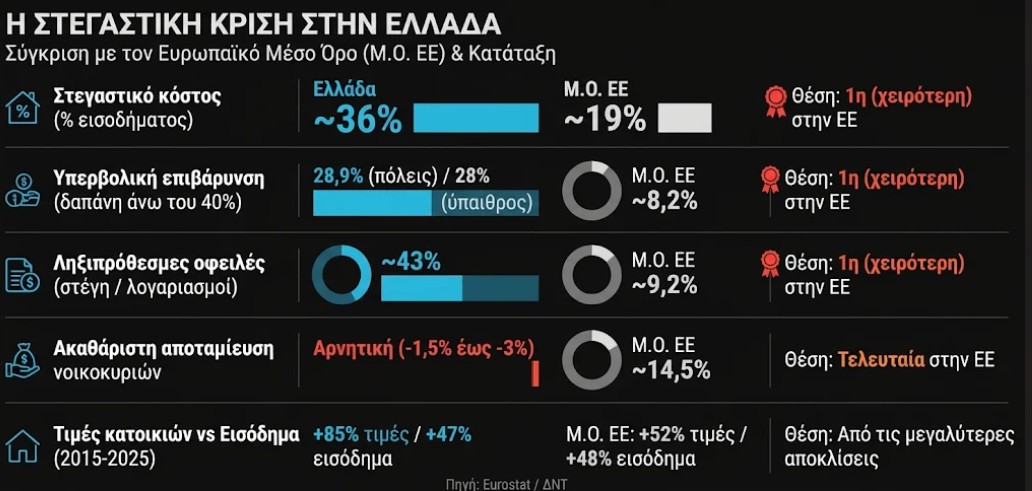
Παράλληλα, το 43% του πληθυσμού ζούσε σε νοικοκυριά με καθυστερήσεις στην πληρωμή στεγαστικών δανείων, ενοικίων ή λογαριασμών κοινής ωφέλειας – όταν το αντίστοιχο ποσοστό στην ΕΕ ήταν 9%. Επιπλέον, η Ελλάδα είχε το υψηλότερο ποσοστό πληθυσμού που αντιμετώπιζε υπερβολική στεγαστική επιβάρυνση στις πόλεις με 29% – ενώ στις αγροτικές περιοχές, με 28%.
Αυτά τα στοιχεία δείχνουν ότι, το πρόβλημα δεν αφορά μόνο την απόκτηση κατοικίας – αλλά, ακόμη περισσότερο, τη διατήρησή της. Όταν ένα νοικοκυριό διαθέτει πάνω από το ένα τρίτο του εισοδήματός του για τη στέγαση, περιορίζονται αναγκαστικά οι δυνατότητές του για κατανάλωση, αποταμίευση, επενδύσεις και αντιμετώπιση έκτακτων οικονομικών αναγκών.
Με απλά λόγια, η αύξηση των ενοικίων δεν αποτελεί απλώς μια επιβάρυνση του κόστους ζωής – αλλά περιορίζει άμεσα τη δυνατότητα δημιουργίας νέου ιδιωτικού πλούτου. Η ανατίμηση δε των ακινήτων, δημιουργεί δύο διαφορετικές οικονομικές πραγματικότητες – ειδικότερα τα εξής:
(α) Τα νοικοκυριά που διαθέτουν ακίνητη περιουσία, επωφελούνται από την αύξηση της αξίας της – αφού η περιουσία τους ανατιμάται, η καθαρή τους θέση βελτιώνεται ενώ, εφόσον διαθέτουν επαρκή ρευστότητα, μπορούν να αξιοποιήσουν την περιουσία τους για νέες επενδύσεις ή χρηματοδοτήσεις.
(β) Οι ενοικιαστές και οι νέοι που δεν έχουν κληρονομήσει ή αποκτήσει ακίνητη περιουσία αντιμετωπίζουν αυξημένο κόστος στέγασης – οπότε υψηλότερο εμπόδιο εισόδου στην αγορά.
Η διαφορά είναι σημαντική – αφού τα πρώτα βλέπουν την περιουσία του να αυξάνεται χωρίς να απαιτείται αντίστοιχη αύξηση του εισοδήματός του, ενώ τα δεύτερα χρειάζεται να αποταμιεύσουν πολύ μεγαλύτερο ποσό, για να αποκτήσουν το ίδιο περιουσιακό στοιχείο.
Δημιουργείται έτσι μια «διαγενεακή» ανισότητα – η οποία τείνει να αναπαράγεται. Η κατοχή περιουσίας διευκολύνει τη δημιουργία πρόσθετου πλούτου – ενώ η απουσία της καθιστά την απόκτησή της ολοένα δυσκολότερη.
Βέβαια, δεν πρέπει να παραβλέπεται ότι η αύξηση της εμπορικής αξίας ενός ακινήτου δεν ισοδυναμεί απαραίτητα με αύξηση της ρευστότητας του ιδιοκτήτη του – αφού ένας ιδιοκτήτης μπορεί να διαθέτει ένα ακριβότερο ακίνητο, αλλά να έχει χαμηλό εισόδημα και αδυναμία κάλυψης των καθημερινών του αναγκών. Το ίδιο το ΔΝΤ αναγνωρίζει αυτήν την ελληνική ιδιαιτερότητα – περιγράφοντας την απόκλιση μεταξύ περιουσιακού πλούτου και τρέχοντος εισοδήματος.
Η αρνητική ιδιωτική αποταμίευση επιδεινώνει την κατάσταση
Περαιτέρω, εδώ συνδέεται το στεγαστικό πρόβλημα με ένα ακόμη σοβαρό μακροοικονομικό ζήτημα: με την αδυναμία των ελληνικών νοικοκυριών να αποταμιεύσουν. Πόσο μάλλον όταν η Ελλάδα συγκαταλέγεται στις ελάχιστες ευρωπαϊκές οικονομίες με αρνητικό ποσοστό ακαθάριστης αποταμίευσης των νοικοκυριών.
Αυτό σημαίνει ότι, σε συνολικό επίπεδο, τα νοικοκυριά καταναλώνουν περισσότερα από το διαθέσιμο εισόδημά τους – χρησιμοποιώντας υφιστάμενες αποταμιεύσεις ή άλλους χρηματοδοτικούς πόρους.
Η κατάσταση αυτή έχει ιδιαίτερη σημασία για την αγορά ακινήτων – επειδή η απόκτηση κατοικίας προϋποθέτει συνήθως τη συγκέντρωση σημαντικού αρχικού κεφαλαίου. Όταν λοιπόν οι τιμές των ακινήτων αυξάνονται πολύ ταχύτερα από τα εισοδήματα, ενώ παράλληλα η ιδιωτική αποταμίευση είναι αρνητική, η δυνατότητα απόκτησης περιουσίας περιορίζεται ακόμη περισσότερο. Το αποτέλεσμα είναι μια οικονομία στην οποία η ανατίμηση του υφιστάμενου πλούτου δεν συνοδεύεται από αντίστοιχη δυνατότητα δημιουργίας νέου πλούτου από τα νεότερα και οικονομικά ασθενέστερα νοικοκυριά.
Υπάρχει επίσης μια σημαντική διάκριση που συχνά παραβλέπεται στη δημόσια συζήτηση – το ότι η αύξηση της αξίας των υφιστάμενων ακινήτων, δεν σημαίνει ότι δημιουργήθηκε αντίστοιχη νέα παραγωγική αξία στην οικονομία. Πρόκειται κυρίως για ανατίμηση περιουσιακών στοιχείων – η οποία αυξάνει την ονομαστική καθαρή περιουσία των ιδιοκτητών, χωρίς να συνεπάγεται αυτομάτως αύξηση της παραγωγικότητας, της παραγωγής ή του διαθέσιμου εισοδήματος.
Ακόμη χειρότερα, όταν η αύξηση των τιμών οφείλεται σε περιορισμένη προσφορά, συγκεντρωμένη ζήτηση και επενδυτικές αγορές, χωρίς αντίστοιχη αύξηση της παραγωγικής δυνατότητας της οικονομίας, μπορεί να δημιουργεί πρόσθετες ανισορροπίες.
Το ΔΝΤ επισημαίνει ότι η ζήτηση για κατοικίες στην Ελλάδα ενισχύθηκε μετά το 2017 από ξένους επενδυτές – επιπλέον από τη Golden Visa, την εγχώρια επενδυτική ζήτηση και τη συγκέντρωση της οικονομικής δραστηριότητας σε συγκεκριμένες περιοχές, ιδιαίτερα στην Αττική. Την ίδια στιγμή, περίπου το 35% του στεγαστικού αποθέματος δεν χρησιμοποιείται ως κύρια κατοικία – ενώ περίπου το 12%-13% του συνολικού αποθέματος είναι κενό.
Επομένως, το πρόβλημα δεν είναι αποκλειστικά η έλλειψη κατοικιών – αλλά επίσης η άνιση γεωγραφική κατανομή τους, η ποιότητά τους και η αδυναμία αξιοποίησης σημαντικού μέρους του υφιστάμενου αποθέματος.
Η πραγματική διάσταση της ανισότητας του πλούτου
Η ανάλυση της ΕΚΤ για την ανισότητα του πλούτου μετά την κρίση χρέους αποκτά, υπό αυτό το πρίσμα, ακόμη μεγαλύτερη σημασία – αφού η Ελλάδα δεν αντιμετωπίζει μόνο το πρόβλημα των χαμηλών εισοδημάτων αλλά, επιπλέον, το πρόβλημα της άνισης δυνατότητας δημιουργίας περιουσίας. Ως εκ τούτου, η άνοδος των ακινήτων, η περιορισμένη ιδιωτική αποταμίευση, το υψηλό στεγαστικό κόστος και η δυσκολία πρόσβασης στη χρηματοδότηση λειτουργούν συνδυαστικά.
Είναι χαρακτηριστικό εδώ το ότι, επιστημονική μελέτη του 2023 για την κατανομή του πλούτου στην Ελλάδα, με στοιχεία της περιόδου 2009-2017, διαπίστωσε ότι το πλουσιότερο 1% του πληθυσμού κατείχε περίπου τόσο πλούτο, όσο το φτωχότερο 50% – ενώ το πλουσιότερο 10% κατείχε περίπου τετραπλάσιο πλούτο από το φτωχότερο 50%.
Τα στοιχεία αυτά αφορούν μεν την περίοδο της μελέτης και δεν πρέπει να εκλαμβάνονται ως σημερινή μέτρηση, αλλά δεν παύουν να αποτυπώνουν το βάθος της ανισότητας που είχε ήδη δημιουργηθεί μετά την κρίση. Το ζητούμενο, επομένως, δεν είναι απλώς να αυξηθεί το ΑΕΠ ή να συνεχιστεί η ανατίμηση των περιουσιακών στοιχείων – αλλά να δημιουργηθούν οι προϋποθέσεις, έτσι ώστε η ανάπτυξη να μεταφράζεται σε υψηλότερα πραγματικά εισοδήματα, θετική ιδιωτική αποταμίευση, παραγωγικές επενδύσεις και ευρύτερη δυνατότητα απόκτησης περιουσίας.
Επίλογος
Ολοκληρώνοντας, η ελληνική οικονομία κινδυνεύει να παγιώσει μια κατάσταση δύο ταχυτήτων: από τη μία πλευρά, όσοι διαθέτουν ήδη ακίνητα, χρηματοοικονομικά περιουσιακά στοιχεία και πρόσβαση σε κεφάλαια, των οποίων η περιουσία ανατιμάται – ενώ από την άλλη, όσοι εξαρτώνται αποκλειστικά από το εισόδημά τους, πληρώνουν όλο και πιο υψηλό κόστος στέγασης, ενώ αδυνατούν να δημιουργήσουν αποταμιεύσεις.
Αυτό είναι ιδιαίτερα προβληματικό για τους νέους – επίσης βέβαια για τη μεσαία τάξη, η οποία βλέπει την απόκτηση κατοικίας να απομακρύνεται, παρά την εργασία και την προσπάθειά της.
Μια οικονομία δεν γίνεται πραγματικά πλουσιότερη επειδή αυξάνεται η χρηματιστηριακή αξία των εταιρειών της ή η εμπορική αξία των ακινήτων της – αλλά όταν αυξάνεται η παραγωγικότητα, το πραγματικό διαθέσιμο εισόδημα και η δυνατότητα της μεγάλης πλειοψηφίας των Πολιτών να αποταμιεύει και να δημιουργεί περιουσία.
Διαφορετικά, η οικονομική ανάπτυξη μπορεί να συνοδεύεται από μεγαλύτερη συγκέντρωση πλούτου, διευρυνόμενες κοινωνικές ανισότητες και μια ολόκληρη γενιά Πολιτών – η οποία, παρά την εργασία της, δεν θα μπορεί να αποκτήσει ούτε την πρώτη της κατοικία.
Πηγές:
ΔΝΤ – Greece: Selected Issues, 27.5.2026: IMF – Ανάλυση στεγαστικής προσιτότητας και τιμών ακινήτων.
Eurostat – Housing in Europe 2025: Στατιστικά στοιχεία στεγαστικής επιβάρυνσης.
ΕΚΤ – Decomposing wealth inequalities in the wake of the Greek debt crisis: Επιστημονική μελέτη για την κατανομή του πλούτου στην Ελλάδα.
ΔΝΤ – Greece: 2026 Article IV Consultation: Μακροοικονομική αξιολόγηση της Ελλάδας.