

.

Μια φορά κι έναν καιρό, μια μικρή τράπεζα αντιμετώπιζε σοβαρά προβλήματα – με πολλά κόκκινα δάνεια και μεγάλες κεφαλαιακές ανάγκες. Εμφανίστηκε τότε ένας ιδιώτης επενδυτής που ενδιαφέρθηκε να την αποκτήσει – με τη βοήθεια όμως του κράτους. Το κράτος έβαλε εκατοντάδες εκατομμύρια ευρώ για την ανακεφαλαιοποίηση της, ανέλαβε εγγυήσεις άνω του ενός δισεκατομμυρίου και τη βοήθησε να απαλλαγεί από μεγάλο μέρος των προβληματικών δανείων της. Ο ιδιώτης απέκτησε τελικά τον έλεγχο της τράπεζας. Και τότε συνέβη κάτι ενδιαφέρον: η τράπεζα άρχισε να χρηματοδοτεί με εκατοντάδες εκατομμύρια έναν μεγάλο επιχειρηματικό όμιλο – στον οποίο ο ίδιος επενδυτής είχε πρωταγωνιστικό ρόλο. Μέσα στους τελευταίους έξι μήνες, τα δάνεια του ομίλου από την τράπεζα αυξήθηκαν κατά περίπου 67 εκατ. €, φθάνοντας τα 370 εκατ. € – χωρίς να υπολογίζονται οι εγγυητικές επιστολές. Και το εύλογο ερώτημα είναι: Το κράτος έβαλε τα χρήματα για να σωθεί μια τράπεζα, έτσι ώστε στη συνέχεια αυτή να χρηματοδοτεί με εκατοντάδες εκατομμύρια τις επιχειρήσεις εκείνων που απέκτησαν τον έλεγχό της; Μπορεί όλα να είναι νόμιμα. Αλλά η διαφάνεια και η ισονομία δεν είναι προαιρετικές – ιδιαίτερα όταν τον αρχικό λογαριασμό τον πληρώνουν οι φορολογούμενοι.
.
Ανάλυση
Η υπόθεση της CrediaBank (ανάλυση), στα θέματα των μεγάλων εταιριών όπως της ΓΕΚ ΤΕΡΝΑ (ανάλυση) χρειάζεται να εξεταστεί συνολικά και όχι ως μια απλή συγχώνευση δύο μικρότερων τραπεζών. Πίσω από τη δημιουργία της βρίσκονται η διάσωση και ανακεφαλαιοποίηση της Attica Bank, η απορρόφηση της Παγκρήτιας, η είσοδος της επενδυτικής εταιρείας Thrivest των Α. Εξάρχου, Δ. Μπάκου και Γ. Καϋμενάκη, η σημαντική χρηματοδοτική συμμετοχή του Δημοσίου, η μεταφορά προβληματικών δανείων σε τιτλοποιήσεις με κρατικές εγγυήσεις και, στη συνέχεια, η μεγάλη πιστωτική έκθεση της CrediaBank προς εταιρείες του ομίλου AKTOR.
Το κρίσιμο ζήτημα δεν είναι να υπονοηθεί ότι κάθε επιχειρηματική ή τραπεζική συναλλαγή είναι προβληματική – αλλά να αποτυπωθεί με ακρίβεια ποιος έβαλε τα κεφάλαια, ποιος ανέλαβε τον κίνδυνο, ποια περιουσιακά στοιχεία μεταφέρθηκαν, ποιος δανείστηκε και με ποιους όρους. Μόνο έτσι μπορεί ο Πολίτης να καταλάβει τι ακριβώς συνέβη και ποια ερωτήματα οφείλουν να απαντηθούν.
Η αρχή: η Παγκρήτια και η Attica Bank
Η δημιουργία της CrediaBank δεν ξεκίνησε το 2024. Προηγήθηκε μια περίοδος κατά την οποία δύο μικρότερες τράπεζες, η Παγκρήτια και η Attica Bank, αναζητούσαν κεφάλαια και λύσεις για να αντιμετωπίσουν τα προβλήματά τους.
Η Παγκρήτια είχε ήδη προσελκύσει το ενδιαφέρον της επενδυτικής εταιρείας Thrivest Holding – πίσω από την οποία βρίσκονται οι επιχειρηματίες Α. Εξάρχου, Δ. Μπάκος και Γ. Καϋμενάκης. Το 2022 η Thrivest απέκτησε περίπου το 33% της Παγκρήτιας – επενδύοντας περίπου 65 εκατ. €.
Η Attica Bank, από την άλλη πλευρά, είχε σημαντικές κεφαλαιακές ανάγκες και μεγάλη επιβάρυνση από μη εξυπηρετούμενα δάνεια. Το Ταμείο Χρηματοπιστωτικής Σταθερότητας (ΤΧΣ), δηλαδή ο δημόσιος φορέας που δημιουργήθηκε για τη στήριξη και ανακεφαλαιοποίηση των ελληνικών τραπεζών, είχε ήδη σημαντική συμμετοχή στην τράπεζα.
Η δημόσια χρηματοδοτική στήριξη της Attica Bank είχε αρχίσει πολύ πριν από τη συγχώνευση. Το 2021 το ΤΧΣ συμμετείχε σε αύξηση κεφαλαίου καταβάλλοντας 150,765 εκατ. €. Το 2023 ακολούθησε νέα αύξηση κεφαλαίου, στην οποία το ΤΧΣ εισέφερε περίπου 329 εκατ. €. Η Thrivest συμμετείχε με περίπου 29,9 εκατ. €, ενώ η Παγκρήτια εισέφερε περίπου 33,8 εκατ. €.
Επομένως, η είσοδος των τριών επιχειρηματιών στον τραπεζικό χώρο δεν έγινε ξαφνικά το 2024. Είχε προηγηθεί η επένδυση στην Παγκρήτια και η συμμετοχή στην ανακεφαλαιοποίηση της Attica Bank – ενώ το Δημόσιο είχε ήδη διαθέσει σημαντικά κεφάλαια για τη στήριξη της τελευταίας.
Η συμφωνία του 2024: συγχώνευση και μεγάλη δημόσια χρηματοδότηση
Στις 18 Ιουλίου 2024 υπογράφηκε η συμφωνία μεταξύ του ΤΧΣ και της Thrivest για τη συγχώνευση της Attica Bank με την Παγκρήτια και την επακόλουθη κεφαλαιακή ενίσχυση της νέας τράπεζας – η συμφωνία προέβλεπε συνολική επένδυση έως 675,1 εκατ. €: Έως 475,1 εκατ. € από το ΤΧΣ και έως 200 εκατ. € από τη Thrivest.
Η διάκριση είναι σημαντική: τα 200 εκατ. € ήταν το ανώτατο ποσό της συμβατικής δέσμευσης της Thrivest και όχι τίμημα αγοράς της τράπεζας. Αντίστοιχα, τα 475,1 εκατ. € ήταν το ανώτατο ποσό που θα εισέφερε το ΤΧΣ στο πλαίσιο της συμφωνίας.
Στις 4 Σεπτεμβρίου 2024 ολοκληρώθηκε νομικά η συγχώνευση – με την Attica Bank να απορροφά την Παγκρήτια. Η σχέση ανταλλαγής βασίστηκε σε αποτίμηση με αναλογία 90% για την Attica Bank και 10% για την Παγκρήτια.
Στη συνέχεια πραγματοποιήθηκε αύξηση μετοχικού κεφαλαίου και έκδοση warrants, δηλαδή τίτλων που έδιναν δικαίωμα απόκτησης μετοχών σε προκαθορισμένη τιμή.
Το συνολικό ύψος της κεφαλαιακής διαδικασίας ανήλθε περίπου στα 735 εκατ. €. Από αυτά, περίπου 672,2 εκατ. € προήλθαν από την αύξηση κεφαλαίου σε μετρητά και περίπου 62,9 εκατ. € από την άσκηση warrants. Υπάρχει, όμως, ένα ακόμη στοιχείο που πρέπει να εξηγηθεί στον αναγνώστη.
Το ΤΧΣ μεταβίβασε δωρεάν στη Thrivest 180.792.863 warrants. Η Thrivest άσκησε συνολικά 246.778.895 warrants, καταβάλλοντας περίπου 43,2 εκατ. € – ενώ το ΤΧΣ άσκησε 90.452.943 warrants, καταβάλλοντας περίπου 15,8 εκατ. €.
Με άλλα λόγια, η δημόσια συμμετοχή δεν περιορίστηκε στην απευθείας εισφορά κεφαλαίων. Περιλάμβανε και τη δωρεάν μεταβίβαση δικαιωμάτων απόκτησης μετοχών προς τον ιδιώτη επενδυτή. Αυτό είναι ένα ουσιώδες στοιχείο της συμφωνίας και πρέπει να συνυπολογίζεται όταν αξιολογείται η πραγματική οικονομική της διάσταση.
Η συμφωνία συζητήθηκε στη Βουλή, την υποστήριξε ο Γ. Στουρνάρας, ενώ την ψήφισαν μόνο η ΝΔ και το ΠΑΣΟΚ.
Μετά την αύξηση κεφαλαίου και την ολοκλήρωση των σχετικών διαδικασιών με τα warrants, η Thrivest απέκτησε την πλειοψηφική συμμετοχή και τον έλεγχο της νέας τράπεζας. Στις μεταγενέστερες καταγραφές η συμμετοχή της εμφανίζεται περίπου στο 57,5%, ενώ του ΤΧΣ περίπου στο 34,8%. Πόσα χρήματα έβαλαν τελικά οι τρεις επιχειρηματίες;
Εδώ χρειάζεται ιδιαίτερη προσοχή. Δεν πρέπει να παρουσιάζουμε ως βεβαιωμένο ένα συνολικό ποσό που προκύπτει απλώς από την πρόσθεση διαφορετικών δεσμεύσεων, αυξήσεων κεφαλαίου και ασκήσεων warrants.
Τα δημόσια στοιχεία τεκμηριώνουν περίπου 65 εκατ. € για την επένδυση στην Παγκρήτια, περίπου 29,9 εκατ. € για τη συμμετοχή στην αύξηση κεφαλαίου της Attica Bank το 2023 και ανώτατη δέσμευση έως 200 εκατ. € στη συμφωνία του 2024.
Η τελική συμμετοχή της Thrivest το 2024 πρέπει να διακρίνεται από τη συμβατική δέσμευση των 200 εκατ. €. Οι ασκήσεις των warrants, οι πρόσθετες κατανομές μετοχών και οι επιμέρους καταβολές αποτελούν διαφορετικά στοιχεία και δεν πρέπει να προστίθενται χωρίς έλεγχο – επειδή υπάρχει κίνδυνος διπλομέτρησης.
Επιπλέον, τα ποσά αυτά αφορούν την Thrivest ως επενδυτικό όχημα. Δεν αποδεικνύουν πόσα κατέβαλε προσωπικά ο Εξάρχου, ο Μπάκος ή ο Καϋμενάκης ξεχωριστά. Δεν είναι δημοσίως τεκμηριωμένο ότι οι τρεις εισέφεραν ισόποσα κεφάλαια.
Αυτό που είναι σαφές είναι ότι η δημιουργία της νέας τράπεζας στηρίχθηκε σε πολύ μεγάλη δημόσια κεφαλαιακή συνεισφορά, παράλληλα με την επένδυση της Thrivest.
Πόσα χρήματα διέθεσε το Δημόσιο;
Για να γίνει κατανοητό το πραγματικό μέγεθος της δημόσιας συμμετοχής, πρέπει να διαχωρίσουμε τις απευθείας χρηματικές εισφορές από τις κρατικές εγγυήσεις και από τις επενδύσεις του Δημοσίου σε μετοχές. Οι βασικές χρηματικές παρεμβάσεις που τεκμηριώνονται είναι οι εξής:
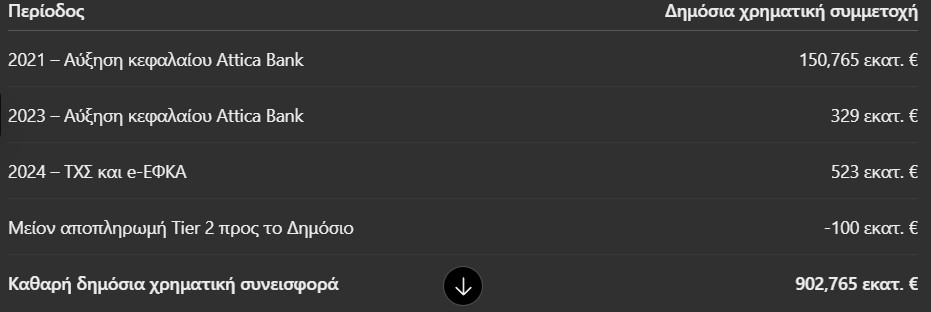
Για το 2024, το Υπουργείο Οικονομικών υπολόγισε την καθαρή χρηματική συνεισφορά του Δημοσίου σε περίπου 423 εκατ. € – δηλαδή περίπου 475 εκατ. € από το ΤΧΣ και 48 εκατ. € από τον e-ΕΦΚΑ, μείον τα 100 εκατ. € που επέστρεψε η τράπεζα στο Δημόσιο από την αποπληρωμή του ομολόγου Tier 2.
Το Υπουργείο ανέφερε επίσης πρόσθετο δημοσιονομικό όφελος περίπου 44 εκατ. € – επειδή η νέα τράπεζα παραιτήθηκε από δικαίωμα που συνδεόταν με τη διαδικασία του αναβαλλόμενου φόρου της Παγκρήτιας. Το ποσό αυτό δεν ήταν επιστροφή μετρητών στο Δημόσιο – αλλά αποφυγή μελλοντικής καταβολής.
Επομένως, η καθαρή δημόσια χρηματική συνεισφορά από τις παραπάνω παρεμβάσεις ανέρχεται περίπου σε 903 εκατ. €, πριν από τον συνυπολογισμό του συγκεκριμένου δημοσιονομικού οφέλους των 44 εκατ. €.
Χρειάζεται, όμως, μία κρίσιμη διευκρίνιση: τα χρήματα που εισέφερε το ΤΧΣ δεν ήταν δωρεά. Το Δημόσιο απέκτησε μετοχές της τράπεζας. Για να υπολογιστεί η πραγματική ζημία ή το κέρδος του Δημοσίου, πρέπει να συνυπολογιστούν η σημερινή αξία των μετοχών, τυχόν μερίσματα, το τίμημα ενδεχόμενης πώλησης και οι υπόλοιπες σχετικές χρηματοοικονομικές ροές.
Άρα, τα 903 εκατ. € αποτυπώνουν την καθαρή δημόσια χρηματική συνεισφορά με βάση τις συγκεκριμένες παρεμβάσεις και όχι οριστική ζημία του φορολογουμένου.
Τα κόκκινα δάνεια: η μεγάλη εκκρεμότητα που μεταφέρθηκε στον «Ηρακλή»
Η ανακεφαλαιοποίηση δεν ήταν το μοναδικό πρόβλημα που έπρεπε να αντιμετωπιστεί. Η νέα τράπεζα κληρονόμησε ένα πολύ μεγάλο χαρτοφυλάκιο μη εξυπηρετούμενων ανοιγμάτων – δηλαδή δανείων που οι οφειλέτες δεν εξυπηρετούσαν κανονικά.
Πριν από τις τιτλοποιήσεις, οι δείκτες μη εξυπηρετούμενων ανοιγμάτων των δύο τραπεζών ήταν εξαιρετικά υψηλοί. Σύμφωνα με τα στοιχεία που δημοσιοποιήθηκαν κατά τη διαδικασία της συγχώνευσης, ο δείκτης ανερχόταν περίπου στο 61,5% για την Attica Bank και στο 53,5% για την Παγκρήτια.
Για να αντιμετωπιστεί αυτό το πρόβλημα, χρησιμοποιήθηκε το πρόγραμμα κρατικών εγγυήσεων «Ηρακλής». Ας εξηγήσουμε απλά πώς λειτουργεί.
Μια τράπεζα μεταφέρει ένα σύνολο προβληματικών δανείων σε μια εταιρεία ειδικού σκοπού, η οποία εκδίδει ομολογίες διαφορετικής προτεραιότητας αποπληρωμής. Οι ομολογίες υψηλής εξοφλητικής προτεραιότητας (senior) πληρώνονται πρώτες, ενώ οι μεσαίας (mezzanine) και χαμηλής (junior) προτεραιότητας αναλαμβάνουν μεγαλύτερο κίνδυνο.
Το Δημόσιο εγγυάται τις ομολογίες senior, εφόσον πληρούνται οι προβλεπόμενες προϋποθέσεις. Έτσι, η τράπεζα μπορεί να απομακρύνει από τον ισολογισμό της τα προβληματικά δάνεια και να μειώσει σημαντικά τον δείκτη των κόκκινων δανείων της.
Αυτό, όμως, δεν σημαίνει ότι τα δάνεια εξαφανίζονται. Οι οφειλές εξακολουθούν να υπάρχουν και να διεκδικούνται από τους διαχειριστές των χαρτοφυλακίων. Επίσης, το Δημόσιο αναλαμβάνει έναν ενδεχόμενο κίνδυνο, καθώς μπορεί να χρειαστεί να πληρώσει εάν δεν εξυπηρετηθούν οι εγγυημένες ομολογίες.
Domus και Rhodium: τα δύο μεγάλα χαρτοφυλάκια
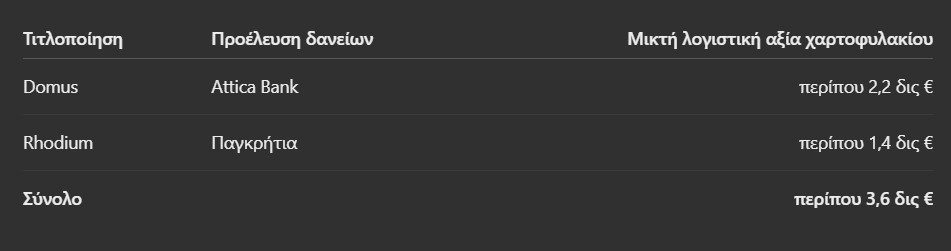
Στην περίπτωση της Attica Bank και της Παγκρήτιας δημιουργήθηκαν δύο μεγάλες τιτλοποιήσεις: Στις 12 Νοεμβρίου 2024 ανακοινώθηκε η συμφωνία με την Davidson Kempner για τη διάθεση των δύο χαρτοφυλακίων. Οι τιτλοποιήσεις ολοκληρώθηκαν στις αρχές του 2025. Το σημαντικό είναι τι ακριβώς πουλήθηκε.
Η CrediaBank διατήρησε το 100% των ομολογιών senior, ενώ μεταβίβασε σε οντότητα που συμβουλεύεται η Davidson Kempner το 95% των ομολογιών mezzanine και junior. Η τράπεζα διατήρησε το υπόλοιπο 5% αυτών των ομολογιών. Τη διαχείριση των δανείων ανέλαβε η Cepal Hellas.
Επομένως, δεν είναι σωστό να γράψουμε ότι η Davidson Kempner αγόρασε όλα τα κόκκινα δάνεια ή ότι η CrediaBank πούλησε ολόκληρη την απαίτησή της. Η συναλλαγή αφορούσε τη μεταβίβαση συγκεκριμένων κατηγοριών ομολογιών των τιτλοποιήσεων.
Η κρατική εγγύηση των 1,204 δις €
Εδώ βρίσκεται ένα από τα πιο σημαντικά στοιχεία της υπόθεσης. Στις 30 Δεκεμβρίου 2024, το Ελληνικό Δημόσιο χορήγησε εγγυήσεις για τις ομολογίες senior των δύο τιτλοποιήσεων: 728 εκατ. € για την τιτλοποίηση Domus και 476 εκατ. € για την τιτλοποίηση Rhodium. Συνολικά, δηλαδή, το Δημόσιο εγγυήθηκε 1,204 δις €. Η εγγύηση αυτή δεν αποτελεί άμεση καταβολή 1,204 δις € στην τράπεζα. Αποτελεί, όμως, ανάληψη ενδεχόμενης υποχρέωσης από το Ελληνικό Δημόσιο, δηλαδή από τους φορολογουμένους.
Σύμφωνα με το δελτίο δημόσιου χρέους του Υπουργείου Οικονομικών, στις 31 Δεκεμβρίου 2025 το ανεξόφλητο εγγυημένο υπόλοιπο των συγκεκριμένων τιτλοποιήσεων είχε μειωθεί σε περίπου 1,052 δις €: Rhodium: 436,5 εκατ. € και Domus: 615,6 εκατ. €.
Η μείωση αυτή δεν σημαίνει ότι ο κίνδυνος έχει εξαφανιστεί. Σημαίνει ότι το ανεξόφλητο υπόλοιπο των εγγυημένων ομολογιών είχε περιοριστεί σε σχέση με την αρχική εγγύηση.
Με απλά λόγια, η νέα τράπεζα απέκτησε τη δυνατότητα να μειώσει δραστικά τα κόκκινα δάνειά της, ενώ το Δημόσιο ανέλαβε την εγγύηση των senior ομολογιών. Αυτό είναι ένα σημαντικό δημόσιο στοιχείο της εξυγίανσης και δεν πρέπει να παραλείπεται από οποιαδήποτε αποτίμηση της συναλλαγής. Ποια είναι, λοιπόν, η συνολική δημόσια έκθεση;
Εάν συνυπολογίσουμε την καθαρή δημόσια χρηματική συνεισφορά των περίπου 903 εκατ. € με τις αρχικές εγγυήσεις των 1,204 δις €, προκύπτει συνολική αρχική δημόσια χρηματοδοτική έκθεση περίπου 2,107 δις €.
Αυτό το ποσό δεν αποτελεί δημοσιονομική ζημία 2,107 δις €. Περιλαμβάνει δύο διαφορετικά πράγματα: αφενός κεφάλαια που το Δημόσιο επένδυσε αποκτώντας μετοχές και αφετέρου εγγυήσεις που αποτελούν ενδεχόμενη υποχρέωση.
Εάν χρησιμοποιήσουμε το υπόλοιπο των εγγυήσεων στις 31.12.2025, αντί για το αρχικό ποσό, η αντίστοιχη έκθεση διαμορφώνεται περίπου σε 1,955 δις €.
Αυτή είναι η διάκριση που πρέπει να κρατήσει ο αναγνώστης: άλλο τα χρήματα που εισφέρθηκαν, άλλο η αξία της δημόσιας συμμετοχής και άλλο οι εγγυήσεις που μπορεί να ενεργοποιηθούν στο μέλλον.
Η σχέση CrediaBank–AKTOR: δάνεια, εγγυητικές επιστολές, καταθέσεις και χρηματοδοτήσεις
Το επόμενο ζήτημα αφορά τη σχέση της CrediaBank με τον όμιλο AKTOR – ενώ εδώ η εικόνα είναι ευρύτερη από ένα απλό τραπεζικό δάνειο.
Ο Α. Εξάρχου έχει κεντρικό επιχειρηματικό ρόλο στην AKTOR και συμμετέχει στη Thrivest – η οποία απέκτησε τον έλεγχο της CrediaBank. Παράλληλα, η διευθύνουσα σύμβουλος της CrediaBank, Ε. Βρεττού, είναι σύζυγος του Α. Εξάρχου.
Οι σχέσεις αυτές δεν αποδεικνύουν από μόνες τους παράνομη συναλλαγή ή ευνοϊκή δανειοδότηση. Δημιουργούν, όμως, ένα περιβάλλον στο οποίο η διαφάνεια, η ανεξαρτησία των εγκρίσεων και η αυστηρή εφαρμογή των κανόνων για τα συνδεδεμένα μέρη αποκτούν ιδιαίτερη σημασία.
Για να καταλάβουμε το πραγματικό μέγεθος της σχέσης, πρέπει να εξετάσουμε τις οικονομικές καταστάσεις και των δύο ομίλων, όχι μόνο μία μεμονωμένη γραμμή.
Τι δείχνει η ετήσια έκθεση της CrediaBank για το 2025
Η ετήσια οικονομική έκθεση της CrediaBank για τη χρήση 2025 περιλαμβάνει αναλυτικό πίνακα συναλλαγών με συνδεδεμένες εταιρείες. Σε αυτόν εμφανίζονται ξεχωριστά οι εταιρείες του ομίλου AKTOR και τα αντίστοιχα δανειακά υπόλοιπα. Αθροίζοντας τις επιμέρους εγγραφές της στήλης «Δάνεια» για τις εταιρείες που περιλαμβάνονται στον σχετικό πίνακα, προκύπτουν τα εξής:

Πρόκειται για δάνεια που εμφανίζονται στις γνωστοποιήσεις της CrediaBank προς τις συγκεκριμένες εταιρείες στις 31 Δεκεμβρίου 2025. Δεν είναι όλα δάνεια προς τη μητρική AKTOR Α.Ε. Είναι χρηματοδοτήσεις προς διαφορετικές εταιρείες του ομίλου, μεταξύ των οποίων εταιρείες κατασκευών, παραχωρήσεων, ΣΔΙΤ και ενεργειακών δραστηριοτήτων. Επιπλέον, στον ίδιο πίνακα εμφανίζονται τα εξής: Άλλες απαιτήσεις 1,775 εκατ. € προς την AKTOR S.A. Holdings και Ομολογίες 1,063 εκατ. € που συνδέονται με την ίδια εταιρεία.
Επομένως, εάν εξετάσουμε όχι μόνο τη στήλη των δανείων αλλά και αυτές τις πρόσθετες απαιτήσεις και ομολογίες, η συνολική λογιστική απαίτηση της τράπεζας προς τις συγκεκριμένες εταιρείες ανέρχεται περίπου σε 307,379 εκατ. €.
Αυτός είναι ο λόγος που πρέπει να διακρίνουμε τα καθαρά δάνεια από τις λοιπές απαιτήσεις και τις ομολογίες. Δεν είναι όλα το ίδιο χρηματοδοτικό προϊόν. Στην ίδια ετήσια έκθεση υπάρχει ξεχωριστός πίνακας με τις εγγυητικές επιστολές. Εκεί καταγράφονται τα παρακάτω:

Άρα, στις 31 Δεκεμβρίου 2025 η CrediaBank εμφάνιζε όχι μόνο δανειακές απαιτήσεις περίπου 304,5 εκατ. €, αλλά και εγγυητικές επιστολές περίπου 23,7 εκατ. € προς δύο εταιρείες του ομίλου AKTOR. Τι σημαίνει αυτό στην πράξη;
Μια κατασκευαστική εταιρεία χρειάζεται εγγυητικές επιστολές για να συμμετέχει σε διαγωνισμούς, να αναλαμβάνει έργα και να λαμβάνει προκαταβολές. Η τράπεζα εκδίδει την εγγυητική προς τον πελάτη ή τον εργοδότη της εταιρείας και αναλαμβάνει την υποχρέωση να καταβάλει το ποσό εάν ενεργοποιηθούν οι προβλεπόμενοι συμβατικοί όροι.
Επομένως, η εγγυητική δεν είναι χρήματα που εκταμιεύονται αμέσως στην εταιρεία. Είναι, όμως, πραγματική ανάληψη πιστωτικού κινδύνου από την τράπεζα και δεσμεύει μέρος της πιστωτικής της δυνατότητας.
Τα 23,737 εκατ. € δεν πρέπει να προστεθούν στα δάνεια σαν να ήταν επίσης χρήματα που εκταμιεύθηκαν. Πρέπει, όμως, να συνυπολογίζονται όταν εξετάζεται η συνολική πιστωτική σχέση της τράπεζας με τον όμιλο. Υπάρχει και η αντίστροφη πλευρά της σχέσης: οι εταιρείες του ομίλου AKTOR διατηρούσαν καταθέσεις στην CrediaBank.
Στον πίνακα της ετήσιας έκθεσης της τράπεζας για το 2025 εμφανίζονται καταθέσεις όψεως και προθεσμίας των εταιρειών του ομίλου συνολικού ύψους περίπου 92,474 εκατ. €. Από αυτές, ιδιαίτερη σημασία έχει η προθεσμιακή κατάθεση 85 εκατ. € της AKTOR S.A. Holdings.
Αυτό σημαίνει ότι η σχέση δεν ήταν μονόπλευρη. Η CrediaBank είχε δανειακές απαιτήσεις και εγγυητικές προς εταιρείες του ομίλου – ενώ οι ίδιες εταιρείες διατηρούσαν καταθέσεις στην τράπεζα.
Οι καταθέσεις αυτές αποτελούν υποχρέωση της τράπεζας προς τους καταθέτες της. Δεν μπορούν, όμως, να αφαιρεθούν αυτομάτως από τα δάνεια για να προκύψει μια δήθεν καθαρή έκθεση, χωρίς να γνωρίζουμε τη νομική μορφή, τον δικαιούχο, τη δυνατότητα συμψηφισμού και τις εξασφαλίσεις κάθε σύμβασης. Είναι, ωστόσο, ένα στοιχείο που πρέπει να δημοσιοποιείται και να εξετάζεται μαζί με τον δανεισμό.
Η εξαμηνιαία έκθεση τώρα της CrediaBank για την περίοδο έως τις 30 Ιουνίου 2025 κατέγραφε χορηγήσεις 100,306 εκατ. € και λοιπές απαιτήσεις 717 χιλ. € προς την AKTOR Holding και την AKTOR Α.Ε. Στον ίδιο πίνακα εμφανίζονταν εγγυητικές επιστολές ύψους 31,940 εκατ. €.
Η σύγκριση με το τέλος του 2025 δείχνει ότι η σχέση εξελίχθηκε σημαντικά μέσα στη χρονιά. Η ετήσια έκθεση του 2025 δεν εμφανίζει πλέον μόνο τη μητρική εταιρεία – αλλά αναλύει τη χρηματοδότηση σε περισσότερες εταιρείες του ομίλου.
Πρέπει, όμως, να προσέχουμε: δεν είναι σωστό να προσθέσουμε τα 100,306 εκατ. € του Ιουνίου 2025 στα 304,541 εκατ. € του Δεκεμβρίου 2025. Πρόκειται για διαφορετικές ημερομηνίες αναφοράς και διαφορετική σύνθεση των επιμέρους εταιρειών.
Η εικόνα στις 30 Ιουνίου 2026: 370,605 εκατ. € υποχρεώσεις προς την CrediaBank. Η εξαμηνιαία οικονομική έκθεση της AKTOR για την περίοδο 1.1–30.6.2026 επιβεβαιώνει ότι η χρηματοδοτική σχέση συνεχίστηκε σε μεγάλη κλίμακα. Στον πίνακα συναλλαγών με συνδεδεμένα μέρη, ο όμιλος AKTOR καταγράφει προς τον όμιλο CrediaBank:
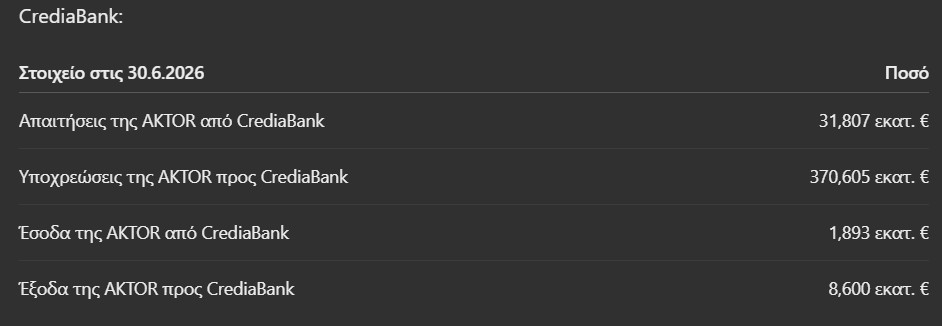
Στις υποχρεώσεις περιλαμβάνονται δάνεια και δεδουλευμένοι τόκοι 369,296 εκατ. € – ενώ η συνολική γραμμή υποχρεώσεων προς την CrediaBank ανέρχεται σε 370,605 εκατ. €.
Στις 31 Δεκεμβρίου 2025 το αντίστοιχο ποσό των δανείων και δεδουλευμένων τόκων ήταν 302,415 εκατ. €. Επομένως, μέσα σε έξι μήνες η δανειακή υποχρέωση αυξήθηκε κατά 66,881 εκατ. €.
Η συνολική υποχρέωση προς τον όμιλο CrediaBank, όπως εμφανίζεται στον πίνακα συνδεδεμένων μερών της AKTOR, ήταν 370,605 εκατ. €.
Η AKTOR κατέγραφε, επίσης, απαιτήσεις από την CrediaBank ύψους 31,807 εκατ. €. Το ποσό αυτό αφορά την αντίστροφη οικονομική σχέση, κυρίως καταθέσεις και λοιπές απαιτήσεις, και δεν πρέπει να συγχέεται με τα δάνεια που έχει λάβει ο όμιλος.
Στην ίδια εξαμηνιαία οικονομική έκθεση, η AKTOR εμφανίζει συνολικές εγγυητικές και άλλες εγγυήσεις ύψους περίπου 1,304 δις € στις 30 Ιουνίου 2026. Η ανάλυση είναι η εξής:
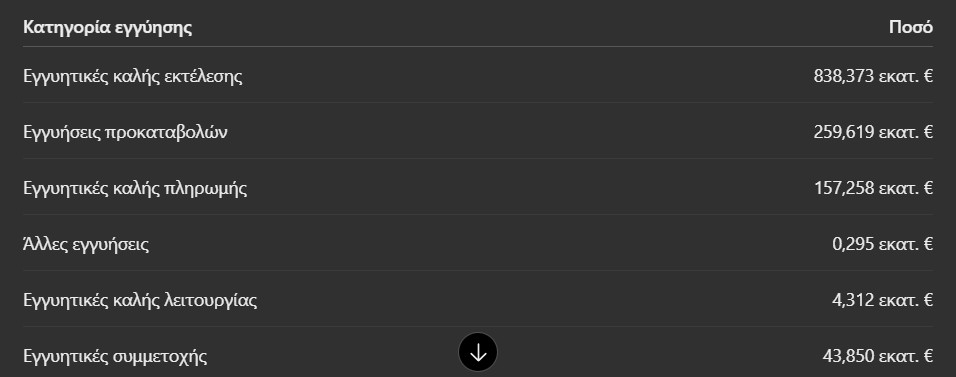
Αυτό το ποσό αφορά το σύνολο των εγγυήσεων του ομίλου AKTOR και όχι αποκλειστικά την CrediaBank. Η δημοσιευμένη κατάσταση δεν επιτρέπει να αποδώσουμε το σύνολο των 1,304 δις € στη συγκεκριμένη τράπεζα.
Για να γίνει κατανοητό το μέγεθος: οι εγγυητικές καλής εκτέλεσης διασφαλίζουν τον εργοδότη ενός έργου ότι ο ανάδοχος θα το ολοκληρώσει σύμφωνα με τη σύμβαση. Οι εγγυήσεις προκαταβολών διασφαλίζουν την επιστροφή προκαταβολών εάν δεν εκπληρωθούν οι σχετικές υποχρεώσεις. Οι εγγυητικές καλής πληρωμής καλύπτουν συγκεκριμένες οικονομικές υποχρεώσεις.
Η τράπεζα που τις εκδίδει αναλαμβάνει ενδεχόμενη υποχρέωση πληρωμής. Δεν εκταμιεύει κατ’ ανάγκη το ποσό κατά την έκδοση, αλλά αναλαμβάνει πραγματικό πιστωτικό κίνδυνο.
Επομένως, πρέπει να ζητηθεί η αναλυτική κατανομή των εγγυητικών της AKTOR ανά τράπεζα. Μόνο έτσι θα γνωρίζουμε ποιο μέρος του συνολικού ποσού των 1,304 δις € έχει αναλάβει η CrediaBank και ποιο οι υπόλοιπες τράπεζες.
Υπάρχει, επίσης, ένα δεύτερο στοιχείο: η CrediaBank συμμετείχε ως κύριος ανάδοχος στη δημόσια προσφορά του ομολογιακού δανείου της AKTOR, ύψους έως 140 εκατ. €, που εκδόθηκε τον Δεκέμβριο του 2025. Συντονιστής κύριος ανάδοχος και σύμβουλος έκδοσης ήταν η Τράπεζα Πειραιώς, ενώ κύριοι ανάδοχοι ήταν η CrediaBank, η Optima Bank και η Euroxx.
Χρειάζεται να διακρίνουμε την ιδιότητα του αναδόχου από την ιδιότητα του ομολογιούχου. Η συμμετοχή μιας τράπεζας ως αναδόχου δεν αποδεικνύει από μόνη της ότι η ίδια διακράτησε ολόκληρο ή συγκεκριμένο μέρος του ομολογιακού δανείου.
Το 2026 η CrediaBank είχε ακόμη πιο άμεσο ρόλο στη χρηματοδοτική ενίσχυση της AKTOR. Συμμετείχε ως Σύμβουλος Έκδοσης και Συντονιστής Τοποθέτησης στη συνδυασμένη προσφορά νέων μετοχών της AKTOR, με στόχο την άντληση περίπου 650 εκατ. €.
Άρα, η σχέση των δύο ομίλων δεν περιορίζεται σε δανεισμό και εγγυητικές. Περιλαμβάνει επίσης συμμετοχή της CrediaBank σε σημαντικές χρηματοδοτικές και κεφαλαιαγοραίες συναλλαγές της AKTOR.
Η συνολική οικονομική εικόνα και τα ερωτήματα εταιρικής διακυβέρνησης
Η χρηματοδοτική σχέση αποκτά μεγαλύτερη σημασία όταν εξεταστεί μαζί με τη συνολική οικονομική εικόνα της AKTOR.
Στις 30 Ιουνίου 2026 ο συνολικός δανεισμός του ομίλου ανερχόταν περίπου σε 1,296 δις €, ενώ ο καθαρός δανεισμός ήταν περίπου 1,194 δις €. Παράλληλα, οι λειτουργικές ταμειακές ροές του πρώτου εξαμήνου ήταν αρνητικές κατά περίπου 81,2 εκατ. €.
Η διοίκηση της AKTOR αποδίδει την αρνητική λειτουργική ταμειακή ροή στην εποχικότητα του κύκλου κεφαλαίου κίνησης και στις ανάγκες χρηματοδότησης του κατασκευαστικού τομέα – οι οποίες παραδοσιακά συγκεντρώνονται στο πρώτο εξάμηνο. Αναφέρει επίσης ότι οι ταμειακές ροές προ μεταβολών κεφαλαίου κίνησης ήταν θετικές, στα 74 εκατ. €.
Αυτές οι διευκρινίσεις πρέπει να αναφέρονται, ώστε να μην παρουσιάζεται επιλεκτικά μόνο η αρνητική ταμειακή ροή. Δεν αναιρούν, όμως, την ανάγκη να εξεταστεί η πιστωτική έκθεση της CrediaBank.
Σε μια κανονική τραπεζική συναλλαγή, το γεγονός ότι μια τράπεζα χρηματοδοτεί μια μεγάλη επιχείρηση δεν αποτελεί από μόνο του πρόβλημα. Οι τράπεζες υπάρχουν ακριβώς για να χρηματοδοτούν επιχειρήσεις και επενδύσεις.
Το πρόβλημα προκύπτει όταν υπάρχουν στενές επιχειρηματικές ή προσωπικές σχέσεις μεταξύ των εμπλεκομένων και δεν είναι απολύτως σαφές εάν οι αποφάσεις ελήφθησαν με ανεξάρτητα τραπεζικά κριτήρια. Στην προκειμένη περίπτωση, χρειάζονται απαντήσεις σε συγκεκριμένα ερωτήματα:
(α) Ποια ήταν η πιστοληπτική αξιολόγηση των εταιρειών της AKTOR όταν εγκρίθηκαν τα δάνεια; Ποια οικονομικά στοιχεία, ταμειακές ροές και επιχειρηματικά σχέδια αξιολογήθηκαν;
(β) Ποιες εξασφαλίσεις δόθηκαν στην CrediaBank; Ποια είναι η αξία τους και ποια η σχέση τους με το συνολικό ύψος του δανεισμού;
(γ) Ποια είναι η αναλυτική εικόνα των εγγυητικών επιστολών που έχει εκδώσει η CrediaBank για λογαριασμό των εταιρειών της AKTOR; Σε ποια έργα αφορούν, ποιοι είναι οι δικαιούχοι και πότε λήγουν;
(δ) Ποια είναι τα πιστωτικά όρια που έχουν εγκριθεί για κάθε εταιρεία του ομίλου και ποιο είναι το συνολικό όριο για το σύνολο των συνδεδεμένων εταιρειών;
(ε) Ποια όργανα της CrediaBank ενέκριναν τις χρηματοδοτήσεις και συμμετείχαν σε αυτές ανεξάρτητα μέλη, χωρίς σύγκρουση συμφερόντων;
(στ) Ποια είναι η συνολική έκθεση της τράπεζας προς εταιρείες που συνδέονται άμεσα ή έμμεσα με τους βασικούς μετόχους της; Δεν αρκεί να εξετάζονται μεμονωμένα δάνεια, εάν υπάρχουν περισσότερες εταιρείες και διαφορετικές μορφές χρηματοδότησης.
(ζ) Ποια είναι η σχέση των εγγυητικών που έχει εκδώσει η CrediaBank με τις εξασφαλίσεις που έχει λάβει από τις εταιρείες της AKTOR;
(η) Ποιος είναι ο ρόλος της Τράπεζας της Ελλάδος και της Επιτροπής Κεφαλαιαγοράς στον έλεγχο των σχετικών συναλλαγών και των κανόνων εταιρικής διακυβέρνησης;
Αυτά είναι ερωτήματα εποπτείας και διαφάνειας. Δεν αποτελούν κατηγορία για παράνομη πράξη, αλλά είναι απολύτως θεμιτό να τεθούν όταν μια τράπεζα με τόσο μεγάλη δημόσια χρηματοδοτική στήριξη αναπτύσσει σημαντική πιστωτική έκθεση προς έναν επιχειρηματικό όμιλο που συνδέεται με τους βασικούς μετόχους της.
Τι πρέπει να κρατήσει ο απλός αναγνώστης
Η ιστορία της CrediaBank μπορεί να συνοψιστεί σε επτά βασικά σημεία:
(1) Η Thrivest εισήλθε αρχικά στην Παγκρήτια και στη συνέχεια στην Attica Bank, με επενδύσεις που ξεκίνησαν πριν από τη συγχώνευση του 2024.
(2) Το Δημόσιο είχε ήδη στηρίξει την Attica Bank με 150,765 εκατ. € το 2021 και περίπου 329 εκατ. € το 2023. Στη συμφωνία του 2024, η καθαρή δημόσια χρηματική συνεισφορά υπολογίστηκε από το Υπουργείο σε περίπου 423 εκατ. €.
(3) Η νέα τράπεζα απαλλάχθηκε από μεγάλο μέρος του βάρους των κόκκινων δανείων μέσω των τιτλοποιήσεων Domus και Rhodium, συνολικής μικτής λογιστικής αξίας περίπου 3,6 δις €.
(4) Το Δημόσιο εγγυήθηκε αρχικά ομολογίες senior ύψους 1,204 δις €, αναλαμβάνοντας έναν σημαντικό ενδεχόμενο κίνδυνο, ενώ η CrediaBank διατήρησε τις συγκεκριμένες ομολογίες.
(5) Η καθαρή δημόσια χρηματική συνεισφορά από τις συγκεκριμένες παρεμβάσεις ανέρχεται περίπου σε 903 εκατ. €, χωρίς αυτό να σημαίνει ότι το ποσό αποτελεί οριστική δημοσιονομική ζημία, καθώς το Δημόσιο απέκτησε μετοχές.
(6) Στις 31 Δεκεμβρίου 2025 η CrediaBank εμφάνιζε δάνεια περίπου 304,541 εκατ. € προς επιμέρους εταιρείες του ομίλου AKTOR και εγγυητικές περίπου 23,737 εκατ. €. Οι ίδιες εταιρείες διατηρούσαν καταθέσεις περίπου 92,474 εκατ. € στην τράπεζα.
(7) Στις 30 Ιουνίου 2026 η AKTOR κατέγραφε συνολικές υποχρεώσεις προς τον όμιλο CrediaBank ύψους 370,605 εκατ. €, εκ των οποίων 369,296 εκατ. € ήταν δάνεια και δεδουλευμένοι τόκοι. Η CrediaBank είχε επίσης συμμετάσχει στο ομολογιακό δάνειο των 140 εκατ. € και στην αύξηση κεφαλαίου των περίπου 650 εκατ. €.
Το συμπέρασμα δεν είναι ότι η δημιουργία της CrediaBank ή οι χρηματοδοτήσεις προς την AKTOR είναι παράνομες. Κάτι τέτοιο δεν προκύπτει από τα παραπάνω στοιχεία.
Το συμπέρασμα είναι ότι πρόκειται για μια υπόθεση με πολύ μεγάλη δημόσια οικονομική διάσταση, σημαντική συμμετοχή ιδιωτών επενδυτών, κρατικές εγγυήσεις δισεκατομμυρίων και αξιοσημείωτες χρηματοδοτικές σχέσεις μεταξύ επιχειρηματικών ομίλων που συνδέονται μεταξύ τους.
Όταν το Δημόσιο αναλαμβάνει τόσο μεγάλο μέρος του κινδύνου για τη διάσωση και εξυγίανση μιας τράπεζας, η διαφάνεια στη λειτουργία της δεν μπορεί να είναι προαιρετική.
Και όταν η ίδια τράπεζα χρηματοδοτεί με εκατοντάδες εκατομμύρια έναν επιχειρηματικό όμιλο που συνδέεται με τους βασικούς μετόχους της, η κοινωνία δικαιούται να γνωρίζει εάν οι χρηματοδοτήσεις έγιναν με τους ίδιους όρους, τις ίδιες εξασφαλίσεις και τα ίδια αυστηρά κριτήρια που θα ίσχυαν για οποιονδήποτε άλλο πελάτη.
Το ζητούμενο, επομένως, δεν είναι να εξαχθεί εκ των προτέρων ένα συμπέρασμα. Είναι να δοθούν στη δημοσιότητα όλα τα στοιχεία που επιτρέπουν να ελεγχθεί ποιος ανέλαβε τον κίνδυνο, ποιος ωφελήθηκε από την εξυγίανση, με ποιους όρους χρηματοδοτήθηκαν οι επιχειρήσεις και ποια είναι τελικά η έκθεση της τράπεζας και του Δημοσίου
.
Οι κρίσιμες πρωτογενείς πηγές για τη χρηματοδότηση AKTOR–CrediaBank
CrediaBank, Ετήσια Οικονομική Έκθεση 2025, σελ. 25–28: αναλυτικά δάνεια, λοιπές απαιτήσεις, ομολογίες, καταθέσεις, έσοδα, έξοδα και εγγυητικές επιστολές προς τις εταιρείες του ομίλου AKTOR. Άνοιγμα ετήσιας έκθεσης CrediaBank 2025.
CrediaBank, Εξαμηνιαία Οικονομική Έκθεση 2025, σελ. 21–22: χορηγήσεις 100,306 εκατ. €, λοιπές απαιτήσεις 717 χιλ. € και εγγυητικές 31,940 εκατ. € προς AKTOR Holding/AKTOR. Άνοιγμα εξαμηνιαίας έκθεσης 2025.
AKTOR, Εξαμηνιαία Οικονομική Έκθεση 2026, σελ. 23–24 και 70–71: υποχρεώσεις προς CrediaBank 370,605 εκατ. €, δάνεια και δεδουλευμένοι τόκοι 369,296 εκατ. €, απαιτήσεις 31,807 εκατ. € και συνολικές εγγυητικές του ομίλου 1,304 δις €. Άνοιγμα εξαμηνιαίας έκθεσης AKTOR 2026.
CrediaBank, ενημερωτικό δελτίο AKTOR 2026: συμμετοχή ως Σύμβουλος Έκδοσης και Συντονιστής Τοποθέτησης στην αύξηση κεφαλαίου των περίπου 650 εκατ. €. Άνοιγμα ενημερωτικού δελτίου.
Σημείωση
Ένα ακόμη σημαντικό ζήτημα αφορά τις εγγυητικές επιστολές. Σύμφωνα με την ετήσια οικονομική έκθεση της CrediaBank για το 2025, η τράπεζα εμφανίζει εγγυητικές επιστολές ύψους 23,737 εκατ. € προς δύο συγκεκριμένες εταιρείες του Ομίλου AKTOR: 4,970 εκατ. € προς την AKTOR Technical Company και 18,767 εκατ. € προς την AKTOR Construction.
Από την άλλη πλευρά, στην εξαμηνιαία οικονομική έκθεση της AKTOR, στις 30.6.2026, εμφανίζονται συνολικές εγγυητικές επιστολές και λοιπές εγγυήσεις ύψους 1.303.708.322 € για το σύνολο του Ομίλου. Ωστόσο, η εταιρεία δεν δημοσιοποιεί αναλυτική κατανομή του ποσού ανά τράπεζα που έχει εκδώσει τις εγγυητικές.
Έτσι, δεν προκύπτει πόσο ακριβώς από τα 1,304 δις € έχει εκδοθεί από την CrediaBank. Θα ήταν επομένως λανθασμένο να αποδοθεί ολόκληρο το ποσό στην CrediaBank. Πρόκειται, όμως, για ένα ουσιώδες κενό πληροφόρησης, δεδομένου ότι η τράπεζα έχει ήδη δημοσιοποιήσει σημαντικές εγγυητικές προς εταιρείες της AKTOR για το 2025.
Το ερώτημα που προκύπτει είναι απλό: Ποιο είναι το ακριβές ύψος των εγγυητικών επιστολών που έχει εκδώσει η CrediaBank υπέρ των εταιρειών του Ομίλου AKTOR στις 30.6.2026, ποιες είναι οι αντίστοιχες εξασφαλίσεις και ποια είναι η συνολική έκθεση της τράπεζας απέναντι στον συγκεκριμένο επιχειρηματικό όμιλο;
Πηγές
CrediaBank – Ετήσια Οικονομική Έκθεση 2025 (477 σελίδες).
AKTOR – Εξαμηνιαία Οικονομική Έκθεση 2026 (82 σελίδες).
Euronext Athens – Οικονομικές εκθέσεις AKTOR.