

.

Οι χρηματοδοτήσεις εκατομμυρίων της CrediaBank προς εταιρείες της AKTOR, η επιχειρηματική σύμπραξη AKTOR – ΔΕΠΑ στην Atlantic SEE LNG και η εικοσαετής συμφωνία με την αμερικανική Venture Global, συνθέτουν ένα πλέγμα συμφερόντων με σοβαρά αναπάντητα ερωτήματα. Την ίδια στιγμή, η κυβέρνηση σχεδιάζει, μέσω του άρθρου 52, τη μεταφορά του 34% του ΔΕΣΦΑ σε άλλη κρατική εταιρεία, με πιθανό αποδέκτη τη ΔΕΠΑ – ενισχύοντας την περιουσιακή και χρηματοδοτική της θέση με ένα στρατηγικό δημόσιο περιουσιακό στοιχείο. Ποιος αναλαμβάνει τελικά τους κινδύνους, ποιος αποκομίζει τα οφέλη και με ποιους όρους; Πίσω από τις ενεργειακές συμφωνίες, τις τραπεζικές χρηματοδοτήσεις και τις αναδιατάξεις δημόσιας περιουσίας, το κρίσιμο ερώτημα παραμένει: ποιος προστατεύει το δημόσιο συμφέρον και ποιος λογοδοτεί στους Πολίτες;
.
Ανάλυση
Η υπόθεση της «Atlantic SEE LNG», της «AKTOR», της «CrediaBank» και της «ΔΕΠΑ Εμπορίας» αποκτά πλέον μια ευρύτερη διάσταση – ειδικά μετά τη νομοθετική πρωτοβουλία της κυβέρνησης για τη δυνατότητα μεταφοράς του 34% του ΔΕΣΦΑ, που σήμερα ανήκει απευθείας στο Ελληνικό Δημόσιο, σε άλλη εταιρεία που ελέγχεται κατά 100% από το κράτος.
Η εξέλιξη αυτή δεν μπορεί να εξετάζεται απομονωμένα από τις επιχειρηματικές και ενεργειακές δραστηριότητες της ΔΕΠΑ – η οποία συμμετέχει στην κοινοπραξία Atlantic SEE LNG Trade μαζί με την AKTOR. Δημιουργείται έτσι ένα ευρύτερο πλέγμα σχέσεων – ανάμεσα σε ιδιωτικά επιχειρηματικά συμφέροντα, τραπεζική χρηματοδότηση, δημόσιες συμμετοχές και στρατηγικές ενεργειακές υποδομές.
Ασφαλώς δεν ισχυριζόμαστε ότι η ύπαρξη αυτών των σχέσεων αποδεικνύει παρανομία ή αθέμιτη πρακτική. Αποτελεί, όμως, επαρκή λόγο για να απαιτηθούν πλήρης διαφάνεια, ανεξάρτητος έλεγχος και συγκεκριμένες απαντήσεις από την κυβέρνηση και τις αρμόδιες εποπτικές αρχές.
Η σχέση AKTOR – CrediaBank και η χρηματοδοτική έκθεση
Η σύνδεση της AKTOR με την CrediaBank δεν είναι απλώς μια υπόθεση επιχειρηματικής φημολογίας (ανάλυση). Η Thrivest Holding, στην οποία συμμετέχει ο Α. Εξάρχου, αποτελεί σημαντικό μέτοχο της CrediaBank. Παράλληλα, ο κ. Εξάρχου είναι επικεφαλής του Ομίλου AKTOR – ενώ η διευθύνουσα σύμβουλος της CrediaBank, Ε. Βρεττού, είναι σύζυγός του.
Οι σχέσεις αυτές αποτυπώνονται και στις δημοσιευμένες οικονομικές καταστάσεις της τράπεζας – όπου εταιρείες του Ομίλου AKTOR εμφανίζονται στις συναλλαγές με συνδεδεμένα μέρη.
Σύμφωνα με τα συγκεκριμένα υπόλοιπα που αναφέρονται στις οικονομικές γνωστοποιήσεις της CrediaBank για το 2025, οι χρηματοδοτήσεις προς τις παρακάτω εταιρείες ανέρχονται συνολικά σε περίπου 304,541 εκατ. €.


Επιπλέον, στις σχετικές γνωστοποιήσεις εμφανίζονται εγγυητικές επιστολές προς εταιρείες του ομίλου περίπου 23,737 εκατ. €, καταθέσεις εταιρειών του ομίλου στην τράπεζα περίπου 115,107 εκατ. € και έσοδα τόκων από τις συγκεκριμένες συναλλαγές περίπου 9,567 εκατ. €.
Χρειάζεται εδώ μία σημαντική διευκρίνιση: τα 304,541 εκατ. € αφορούν τα συγκεκριμένα δανειακά υπόλοιπα των εταιρειών που καταγράφονται – όχι κατ’ ανάγκη το σύνολο κάθε άμεσης ή έμμεσης χρηματοδοτικής σχέσης μεταξύ της τράπεζας και όλων των εταιρειών που συνδέονται με τον Όμιλο AKTOR.
Επίσης, η κατάταξη μιας συναλλαγής ως συναλλαγής με συνδεδεμένο μέρος δεν αποδεικνύει από μόνη της ότι αυτή είναι παράνομη ή ότι πραγματοποιήθηκε με μη εμπορικούς όρους. Αντίθετα, καθιστά ακόμη πιο σημαντικό να είναι γνωστά τα επιτόκια, οι εξασφαλίσεις, οι λήξεις, οι όροι αναχρηματοδότησης, οι τυχόν περίοδοι χάριτος και η πραγματική πιστωτική έκθεση της τράπεζας.
Το βασικό ερώτημα είναι εάν η συγκέντρωση σημαντικών χρηματοδοτήσεων σε επιχειρήσεις ενός ομίλου που συνδέεται με σημαντικό μέτοχο της τράπεζας έχει αξιολογηθεί με τις ίδιες ακριβώς διαδικασίες, τα ίδια πιστωτικά κριτήρια και την ίδια αυστηρότητα που εφαρμόζονται σε κάθε άλλο δανειολήπτη.
Η Atlantic SEE LNG και η μακροχρόνια συμφωνία με τη Venture Global
Η Atlantic SEE LNG Trade είναι κοινοπραξία στην οποία ο Όμιλος AKTOR συμμετέχει με ποσοστό 60% και η ΔΕΠΑ Εμπορίας με 40%.
Στις 7 Νοεμβρίου 2025 ανακοινώθηκε η μακροχρόνια συμφωνία προμήθειας LNG με την αμερικανική Venture Global. Αρχικά προβλεπόταν ελάχιστη ποσότητα 0,5 εκατ. τόνων ετησίως. Τον Ιούνιο του 2026 ανακοινώθηκε η επέκταση της συμφωνίας σε 1 εκατ. τόνους LNG ετησίως – ποσότητα που αντιστοιχεί περίπου σε 1,3 δις κυβικά μέτρα φυσικού αερίου, για περίοδο 20 ετών από το 2030.
Πρόκειται για μια ιδιαίτερα σημαντική εμπορική δέσμευση, η οποία δημιουργεί μακροχρόνιες υποχρεώσεις και κινδύνους που πρέπει να αξιολογηθούν με βάση τους πραγματικούς οικονομικούς όρους της σύμβασης. Δεν αρκεί να γνωρίζουμε τις ποσότητες και τη διάρκεια. Χρειάζεται να γνωρίζουμε τα εξής:
(α) Ποια είναι η ακριβής φόρμουλα τιμολόγησης του LNG και με ποιους δείκτες συνδέεται.
(β) Εάν υπάρχουν υποχρεώσεις «take-or-pay» (=πληρωμή ακόμη και όταν δεν παραλαμβάνεται το σύνολο των συμβατικών ποσοτήτων).
(γ) Ποιες είναι οι ρήτρες αναπροσαρμογής, ακύρωσης και αποζημίωσης.
(δ) Ποιος αναλαμβάνει τον κίνδυνο της διαφοράς μεταξύ της τιμής αγοράς και της τιμής μεταπώλησης.
(ε) Πώς κατανέμονται τα κέρδη και οι ζημίες μεταξύ AKTOR και ΔΕΠΑ.
(στ) Ποιες εγγυήσεις παρέχονται και ποια είναι η πραγματική χρηματοδοτική έκθεση κάθε μετόχου.
Η Venture Global έχει βρεθεί σε σημαντικές διαιτητικές διαφορές με ευρωπαϊκούς αγοραστές – σχετικά με την εκπλήρωση μακροχρόνιων συμβολαίων και την εμπορική λειτουργία του Calcasieu Pass (ερμηνεία). Οι διαιτητικές εξελίξεις δεν είναι ομοιόμορφες για όλους τους αγοραστές – επομένως δεν δικαιολογείται μια γενική καταδίκη της εταιρείας. Αποτελούν, ωστόσο, λόγο για αυξημένη προσοχή κατά την αξιολόγηση μιας εικοσαετούς εμπορικής δέσμευσης.
Επιπλέον, η Venture Global έχει δεσμεύσει περίπου το 25% της δυναμικότητας του τερματικού σταθμού LNG της Αλεξανδρούπολης. Η δέσμευση αυτή αφορά δυναμικότητα επαναεριοποίησης και δεν σημαίνει ότι η εταιρεία κατέχει το αντίστοιχο ποσοστό του σταθμού – ή ότι όλο το αέριο που εισάγεται θα διατεθεί στην ελληνική αγορά.
Το κρίσιμο ζήτημα είναι εάν η Ελλάδα και η ΔΕΠΑ αποκτούν πραγματικό εμπορικό και ενεργειακό όφελος – ή εάν αναλαμβάνουν μακροχρόνιους κινδύνους, προκειμένου να εξυπηρετηθεί ένας ευρύτερος σχεδιασμός εξαγωγής αμερικανικού LNG προς την Κεντρική και Ανατολική Ευρώπη.
Η οικονομική λογική του LNG και το κόστος για την αγορά
Η διαφοροποίηση των πηγών προμήθειας φυσικού αερίου είναι ασφαλώς σημαντική για την ενεργειακή ασφάλεια. Δεν σημαίνει, όμως, ότι κάθε νέα πηγή προμήθειας είναι αυτομάτως οικονομικά συμφέρουσα.
Εάν το αμερικανικό LNG είναι ακριβότερο από το ρωσικό φυσικό αέριο, η ανάμειξη των δύο ποσοτήτων αυξάνει τη μέση τιμή σε σχέση με την αποκλειστική αγορά του φθηνότερου καυσίμου – κάτι που είναι απλή αριθμητική.
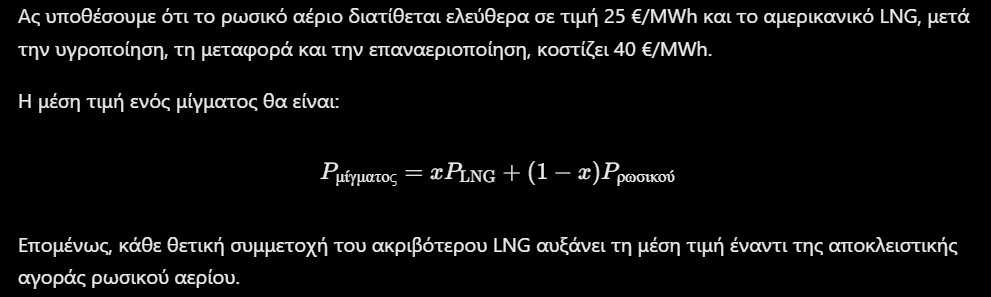

Δεν αποδεικνύει, βέβαια, ότι η εμπορική δραστηριότητα της Atlantic SEE LNG δεν μπορεί να είναι κερδοφόρα. Η κερδοφορία εξαρτάται από τις τιμές αγοράς και πώλησης, τα μεταφορικά, τη δυνατότητα αποθήκευσης, τις διαφορές τιμών μεταξύ αγορών, τις συμβατικές υποχρεώσεις και τον κίνδυνο των διακυμάνσεων.
Επομένως, το πραγματικό ερώτημα δεν είναι απλώς εάν το αμερικανικό LNG είναι ακριβότερο. Είναι ποιος πληρώνει τη διαφορά, ποιος αναλαμβάνει τον εμπορικό κίνδυνο και ποιος καρπώνεται το περιθώριο κέρδους.
Η Ελλάδα δεν πρέπει να συγχέει τον γεωπολιτικό στόχο της διαφοροποίησης με την οικονομική αποδοτικότητα κάθε επιμέρους σύμβασης. Η ενεργειακή ασφάλεια δεν μπορεί να αποτελεί άλλοθι για αδιαφανείς ή ασύμφορες μακροχρόνιες δεσμεύσεις.
Το άρθρο 52: Η μεταφορά του 34% του ΔΕΣΦΑ σε άλλη εταιρεία του Ελληνικού Δημοσίου
Εδώ προστίθεται μια εξέλιξη ιδιαίτερης σημασίας για το δημόσιο συμφέρον. Το άρθρο 52 του νομοσχεδίου του Υπουργείου Περιβάλλοντος και Ενέργειας, με τίτλο «Δυνατότητα μεταβίβασης μετοχών της εταιρείας Διαχειριστής Εθνικού Συστήματος Φυσικού Αερίου Α.Ε. που ανήκουν στο Ελληνικό Δημόσιο σε άλλη εταιρεία του Ελληνικού Δημοσίου», προβλέπει την προσθήκη νέας παραγράφου 2Α στο άρθρο 63Α του ν. 4001/2011.
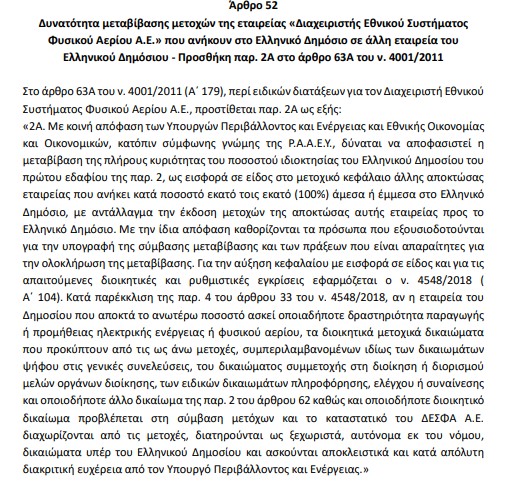
Σύμφωνα με την ακριβή διατύπωση της διάταξης, με κοινή απόφαση των Υπουργών Περιβάλλοντος και Ενέργειας και Εθνικής Οικονομίας και Οικονομικών, μετά από γνώμη της ΡΑΑΕΥ, μπορεί να αποφασιστεί η μεταβίβαση του συνόλου της συμμετοχής του Ελληνικού Δημοσίου στον ΔΕΣΦΑ σε άλλη εταιρεία που ανήκει κατά 100% άμεσα ή έμμεσα στο Ελληνικό Δημόσιο.
Η μεταβίβαση προβλέπεται να πραγματοποιηθεί ως εισφορά σε είδος στο μετοχικό κεφάλαιο της αποκτώσας εταιρείας – με αντάλλαγμα την έκδοση μετοχών υπέρ του Ελληνικού Δημοσίου.
Η διάταξη δεν κατονομάζει ρητά τη ΔΕΠΑ Εμπορίας. Ωστόσο, αυτή εμφανίζεται ως ο πιθανός αποδέκτης της συμμετοχής στα σχετικά δημοσιεύματα – επειδή δραστηριοποιείται στον κλάδο του φυσικού αερίου και αποτελεί κρατικά ελεγχόμενη εταιρεία.
Το σημαντικότερο στοιχείο του άρθρου 52 είναι ότι προβλέπει ρητά πως, εφόσον η αποκτώσα εταιρεία ασκεί δραστηριότητα παραγωγής ή προμήθειας ηλεκτρικής ενέργειας ή φυσικού αερίου, τα δικαιώματα που απορρέουν από τις μετοχές του ΔΕΣΦΑ δεν μεταφέρονται σε αυτήν. Διατηρούνται από το Ελληνικό Δημόσιο και ασκούνται αποκλειστικά και με απόλυτη διακριτική ευχέρεια από τον Υπουργό Περιβάλλοντος και Ενέργειας.
Η πρόβλεψη καλύπτει όχι μόνο τα δικαιώματα ψήφου στις γενικές συνελεύσεις, αλλά και τα δικαιώματα συμμετοχής στη διοίκηση, διορισμού μελών διοικητικών οργάνων, πληροφόρησης, ελέγχου, συναίνεσης και κάθε άλλο εταιρικό ή διοικητικό δικαίωμα που προβλέπεται στο καταστατικό ή στη σύμβαση μετόχων του ΔΕΣΦΑ.
Με άλλα λόγια, η διάταξη επιχειρεί να διαχωρίσει την οικονομική συμμετοχή από την άσκηση των εταιρικών και διοικητικών δικαιωμάτων – έτσι ώστε να διατηρηθεί η ανεξαρτησία του διαχειριστή φυσικού αερίου.
Αυτό είναι σημαντικό, επειδή ο ΔΕΣΦΑ έχει πιστοποιηθεί με βάση το ευρωπαϊκό μοντέλο «Ownership Unbundling» (=ιδιοκτησιακός διαχωρισμός), που αποσκοπεί στην ανεξαρτησία του διαχειριστή από τις επιχειρήσεις παραγωγής και προμήθειας ενέργειας.
Η συγκεκριμένη πρόβλεψη αποτελεί θεσμική δικλείδα – αλλά δεν αρκεί από μόνη της για να απαντήσει σε όλα τα ζητήματα. Πρέπει να εξεταστεί εάν ο διαχωρισμός θα λειτουργεί αποτελεσματικά και στην πράξη – ιδίως ως προς την πρόσβαση σε εμπορικά ευαίσθητες πληροφορίες, την ίση μεταχείριση των χρηστών του δικτύου και την αποτροπή οποιουδήποτε ανταγωνιστικού πλεονεκτήματος υπέρ της ΔΕΠΑ.
Είναι επίσης σημαντικό να διευκρινιστεί ότι η διάταξη δεν επιβάλλει αυτομάτως τη μεταβίβαση. Παρέχει τη νομική δυνατότητα να πραγματοποιηθεί, υπό τις προβλεπόμενες προϋποθέσεις και με τις απαιτούμενες αποφάσεις και εγκρίσεις.
Η σύνδεση ΔΕΠΑ – Atlantic SEE LNG – AKTOR αποκτά νέα διάσταση
Εδώ βρίσκεται ίσως το σημαντικότερο σημείο της συνολικής υπόθεσης.
Η ΔΕΠΑ Εμπορίας συμμετέχει με 40% στην Atlantic SEE LNG Trade, μαζί με την AKTOR που κατέχει το 60%. Η Atlantic έχει συνάψει μακροχρόνια συμφωνία προμήθειας αμερικανικού LNG με τη Venture Global.
Παράλληλα, η κυβέρνηση προωθεί τη δυνατότητα μεταφοράς του 34% του ΔΕΣΦΑ σε άλλη κρατική εταιρεία – με τη ΔΕΠΑ Εμπορίας να εμφανίζεται ως ο πιθανότερος αποδέκτης.
Επομένως, η ίδια δημόσια εταιρεία που συμμετέχει σε μια μεγάλη εμπορική δραστηριότητα προμήθειας και εμπορίας LNG ενδέχεται να αποκτήσει και οικονομικό συμφέρον σε μια από τις σημαντικότερες υποδομές μεταφοράς φυσικού αερίου της χώρας.
Η διάκριση ανάμεσα στα οικονομικά και στα διοικητικά δικαιώματα είναι σημαντική. Δεν εξαφανίζει, όμως, όλα τα ζητήματα που δημιουργούνται.
Πρέπει να απαντηθεί εάν η ΔΕΠΑ θα αποκομίζει οικονομικά οφέλη από τον ΔΕΣΦΑ – ενώ ταυτόχρονα δραστηριοποιείται σε αγορές στις οποίες ο ΔΕΣΦΑ παρέχει κρίσιμες υπηρεσίες σε ανταγωνιστές της.
Πρέπει επίσης να διασφαλιστεί ότι, η εμπορική δραστηριότητα της Atlantic SEE LNG δεν θα αποκτήσει οποιοδήποτε πλεονέκτημα από τη νέα περιουσιακή θέση της ΔΕΠΑ.
Δεν υπάρχει μέχρι σήμερα τεκμηριωμένο στοιχείο ότι η μεταφορά του 34% του ΔΕΣΦΑ αποσκοπεί στη χρηματοδότηση της Atlantic SEE LNG ή της AKTOR. Ούτε αποδεικνύεται ότι τα δάνεια της CrediaBank προς εταιρείες του Ομίλου AKTOR συνδέονται με τη συγκεκριμένη ενεργειακή συμφωνία.
Αυτό, όμως, δεν σημαίνει ότι οι σχέσεις αυτές πρέπει να εξετάζονται αποσπασματικά. Η συνολική εικόνα απαιτεί έλεγχο της χρηματοδότησης, των εταιρικών σχέσεων, των συμβατικών υποχρεώσεων και της αξιοποίησης της δημόσιας περιουσίας.
Οι οικονομικοί και θεσμικοί κίνδυνοι από τη μεταφορά του 34% του ΔΕΣΦΑ
Οι κίνδυνοι δεν περιορίζονται στο ζήτημα του ευρωπαϊκού δικαίου – όπου έχουμε αναλυτικότερα τα εξής:
Πρώτον, υπάρχει το ζήτημα της αποτίμησης. Ποια είναι η πραγματική αξία του 34% του ΔΕΣΦΑ και με ποια μεθοδολογία θα αποτιμηθεί; Ποια θα είναι η αξία της ΔΕΠΑ Εμπορίας πριν και μετά την εισφορά; Πόσες νέες μετοχές θα εκδοθούν υπέρ του Ελληνικού Δημοσίου και με ποια σχέση ανταλλαγής;
Χωρίς ανεξάρτητη αποτίμηση και πλήρη δημοσιοποίηση των σχετικών παραδοχών, δεν μπορεί να αποκλειστεί η μεταφορά δημόσιας αξίας με μη επαρκές αντάλλαγμα.
Δεύτερον, υπάρχει το ζήτημα των μερισμάτων. Τα μερίσματα που θα αναλογούν στο 34% του ΔΕΣΦΑ, εφόσον η συμμετοχή μεταφερθεί στη ΔΕΠΑ, δεν θα εισπράττονται πλέον απευθείας από το Ελληνικό Δημόσιο – αλλά θα ενισχύουν τα οικονομικά αποτελέσματα της εταιρείας. Πρέπει να υπολογιστεί το ύψος αυτών των εσόδων και να εξηγηθεί ποιο είναι το όφελος για το Δημόσιο από αυτή τη μεταβολή.
Τρίτον, υπάρχει το ζήτημα της χρηματοδοτικής μόχλευσης. Η ενίσχυση της περιουσιακής βάσης της ΔΕΠΑ μπορεί να βελτιώσει τη δυνατότητά της να δανειστεί και να χρηματοδοτήσει επενδύσεις. Αυτό δεν είναι κατ’ ανάγκη αρνητικό. Πρέπει, όμως, να είναι γνωστό για ποιες επενδύσεις θα χρησιμοποιηθεί αυτή η δυνατότητα, ποιοι θα είναι οι χρηματοδότες, ποιες εγγυήσεις θα δοθούν και ποιος θα αναλάβει τον κίνδυνο.
Τέταρτον, υπάρχει το ζήτημα της μελλοντικής αξιοποίησης της ΔΕΠΑ. Εάν η εταιρεία αποκτήσει σημαντική συμμετοχή στον ΔΕΣΦΑ και αυξήσει την περιουσιακή της αξία, θα πρέπει να αποσαφηνιστεί εάν προβλέπεται μελλοντική πώληση, εισαγωγή στο Χρηματιστήριο ή άλλη μορφή ιδιωτικοποίησης. Διαφορετικά, υπάρχει κίνδυνος να δημιουργηθεί σήμερα υπεραξία με δημόσια περιουσία και να αξιοποιηθεί αύριο με όρους που δεν θα διασφαλίζουν το δημόσιο συμφέρον.
Πέμπτον, πρέπει να εξεταστούν οι επιπτώσεις στις σχέσεις με τη Senfluga και στους όρους εταιρικής διακυβέρνησης του ΔΕΣΦΑ. Η μεταφορά της οικονομικής συμμετοχής, ακόμη και εάν δεν αλλάζει τα δικαιώματα ελέγχου που διατηρεί το Δημόσιο, δημιουργεί μια νέα εταιρική πραγματικότητα που πρέπει να είναι απολύτως σαφής.
Έκτον, πρέπει να εξεταστεί η λειτουργία των πληροφοριακών τειχών (Chinese walls). Η ΔΕΠΑ δεν πρέπει να αποκτά πρόσβαση σε εμπορικά ευαίσθητες πληροφορίες του ΔΕΣΦΑ μέσω της οικονομικής συμμετοχής της – ούτε να μπορεί να τις αξιοποιεί προς όφελος της δικής της εμπορικής δραστηριότητας ή της Atlantic SEE LNG.
Τι πρέπει να ελεγχθεί και να δημοσιοποιηθεί
Η υπόθεση απαιτεί συντονισμένο έλεγχο από τις αρμόδιες εποπτικές και δημόσιες αρχές. Ειδικότερα τα παρακάτω:
(α) Η CrediaBank πρέπει να παρέχει πλήρη εικόνα των χρηματοδοτήσεων προς τις εταιρείες του Ομίλου AKTOR – με αναλυτικά στοιχεία για επιτόκια, εξασφαλίσεις, λήξεις, εγγυήσεις, αναχρηματοδοτήσεις και τυχόν συγκεντρώσεις πιστωτικού κινδύνου.
(β) Η Τράπεζα της Ελλάδος πρέπει να εξετάσει εάν οι σχετικές χρηματοδοτήσεις έχουν αξιολογηθεί με τις απαιτούμενες διαδικασίες διαχείρισης συγκρούσεων συμφερόντων και πιστωτικού κινδύνου, χωρίς να υποκαθίσταται η ανεξάρτητη επιχειρηματική κρίση της τράπεζας.
(γ) Η Επιτροπή Κεφαλαιαγοράς πρέπει να εξετάσει, στο πλαίσιο των αρμοδιοτήτων της, εάν οι σχετικές γνωστοποιήσεις και οι συναλλαγές με συνδεδεμένα μέρη είναι πλήρεις και επαρκείς.
(δ) Η ΔΕΠΑ Εμπορίας και η Atlantic SEE LNG πρέπει να δημοσιοποιήσουν, στον βαθμό που επιτρέπεται από τις νόμιμες υποχρεώσεις εμπιστευτικότητας, τους βασικούς οικονομικούς όρους των μακροχρόνιων συμβάσεων LNG, τις εγγυήσεις, τις δεσμεύσεις και την κατανομή των κινδύνων μεταξύ των μετόχων.
(ε) Πριν από οποιαδήποτε μεταβίβαση του 34% του ΔΕΣΦΑ, πρέπει να υπάρξει ανεξάρτητη αποτίμηση τόσο της συμμετοχής όσο και της εταιρείας που θα την αποκτήσει – με πλήρη δημοσιοποίηση της σχέσης ανταλλαγής και του αριθμού των νέων μετοχών που θα λάβει το Ελληνικό Δημόσιο.
(στ) Πρέπει να παρουσιαστεί η επίδραση της μεταβίβασης στα μερίσματα, στη χρηματοδοτική δυνατότητα της ΔΕΠΑ, στις δανειακές της υποχρεώσεις και στο συνολικό δημόσιο όφελος.
(ζ) Η ΡΑΑΕΥ πρέπει να τεκμηριώσει με συγκεκριμένους όρους ότι η μεταβίβαση δεν υπονομεύει την πιστοποίηση και την ανεξαρτησία του ΔΕΣΦΑ, ιδίως ως προς την πρόσβαση σε πληροφορίες, τη διοίκηση και την ίση μεταχείριση όλων των χρηστών του δικτύου.
(η) Πρέπει να δημοσιοποιηθεί εάν υπάρχει σχεδιασμός για μελλοντική πώληση ή άλλη αξιοποίηση της ΔΕΠΑ Εμπορίας μετά την ενίσχυση της περιουσιακής της βάσης με τη συμμετοχή στον ΔΕΣΦΑ.
Το πραγματικό ζήτημα είναι το δημόσιο συμφέρον
Η Ελλάδα έχει ανάγκη από ενεργειακές υποδομές, διαφοροποίηση πηγών προμήθειας, επενδύσεις και ισχυρές επιχειρήσεις. Δεν έχει, όμως, ανάγκη από αδιαφανείς εταιρικές διασυνδέσεις, ασαφείς χρηματοδοτικές σχέσεις και μεταφορές δημόσιας περιουσίας χωρίς πλήρη τεκμηρίωση του οφέλους.
Η συμμετοχή της AKTOR στην Atlantic SEE LNG δεν αποτελεί από μόνη της πρόβλημα. Ούτε η συμμετοχή της ΔΕΠΑ σε μια εμπορική κοινοπραξία είναι κατ’ ανάγκη προβληματική. Το ίδιο ισχύει και για τη δυνατότητα ενίσχυσης της ΔΕΠΑ με περιουσιακά στοιχεία του Δημοσίου.
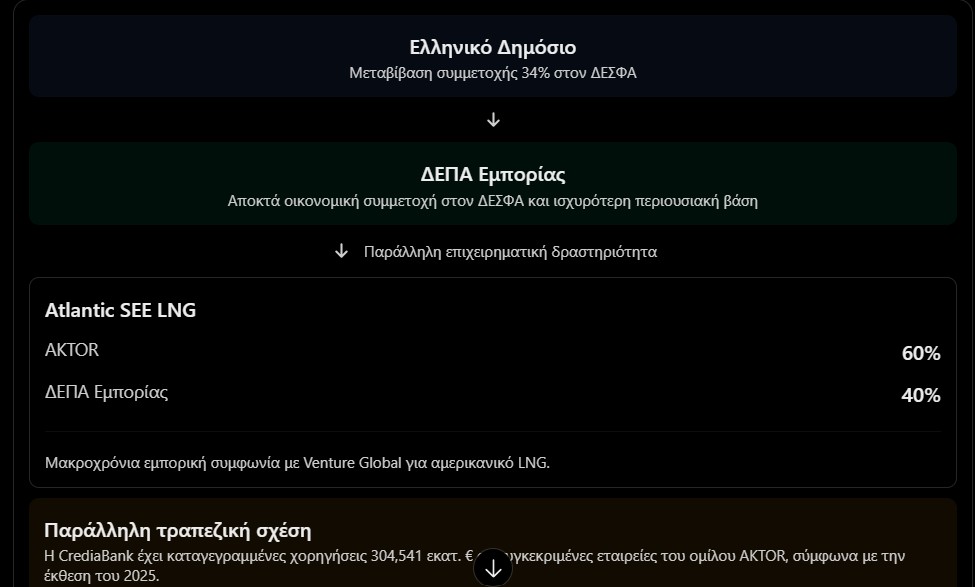

Το πρόβλημα αρχίζει όταν δεν υπάρχουν επαρκείς πληροφορίες για τους οικονομικούς όρους, όταν δεν είναι σαφές ποιος αναλαμβάνει τους κινδύνους, όταν η δημόσια περιουσία μεταφέρεται χωρίς διαφανή αποτίμηση και όταν οι θεσμικές δικλείδες δεν συνοδεύονται από πραγματικούς μηχανισμούς ελέγχου.
Στην προκειμένη περίπτωση έχουμε μια τράπεζα με σημαντικές χρηματοδοτήσεις προς εταιρείες ενός επιχειρηματικού ομίλου, μια ενεργειακή κοινοπραξία στην οποία συμμετέχουν ο ίδιος όμιλος και μια δημόσια εταιρεία, μια μακροχρόνια συμφωνία προμήθειας αμερικανικού LNG και, πλέον, μια νομοθετική πρωτοβουλία που μπορεί να μεταφέρει σε κρατικά ελεγχόμενη εταιρεία το οικονομικό συμφέρον από το 34% του εθνικού διαχειριστή φυσικού αερίου.
Αυτά είναι συγκεκριμένα δεδομένα και θεσμικές εξελίξεις. Δεν αποτελούν από μόνα τους απόδειξη παρανομίας. Αποτελούν, όμως, ένα πλέγμα σχέσεων που δεν μπορεί να αντιμετωπίζεται με αποσπασματικές ανακοινώσεις και γενικές διαβεβαιώσεις.
Το βασικό ερώτημα προς την κυβέρνηση είναι απλό:
Γιατί το Ελληνικό Δημόσιο επιλέγει να μεταφέρει το 34% ενός στρατηγικού διαχειριστή υποδομών φυσικού αερίου σε μια εμπορική εταιρεία προμήθειας και εμπορίας ενέργειας, η οποία συμμετέχει ταυτόχρονα σε μια μεγάλη κοινοπραξία LNG με ιδιωτικό επιχειρηματικό όμιλο;
Ποιο είναι το ακριβές οικονομικό όφελος για το Δημόσιο; Ποιος θα ελέγχει στην πράξη την ανεξαρτησία του ΔΕΣΦΑ; Πώς θα διασφαλιστεί ότι η δημόσια περιουσία δεν θα λειτουργήσει ως έμμεσο χρηματοδοτικό πλεονέκτημα για ιδιωτικές επιχειρηματικές δραστηριότητες;
Πώς κατανέμονται τελικά η δημόσια περιουσία, η τραπεζική χρηματοδότηση, οι εμπορικοί κίνδυνοι και τα μελλοντικά κέρδη μεταξύ Δημοσίου και ιδιωτικών επιχειρηματικών ομίλων;
Η ενεργειακή ασφάλεια δεν μπορεί να χρησιμοποιείται ως γενική δικαιολογία για κάθε επιχειρηματική ή περιουσιακή αναδιάταξη – ενώ η δημόσια περιουσία δεν μπορεί να μεταφέρεται χωρίς πλήρη αποτίμηση, διαφάνεια και αποδεδειγμένο όφελος για τους Πολίτες.
Σημείωση: Οι επιχειρηματίες Δ. Μπάκος και Γ. Καϋμενάκης, με βασικό επιχειρηματικό εκπρόσωπο και επικεφαλής τον Α. Εξάρχου, έχουν αναπτύξει ένα ευρύ επιχειρηματικό δίκτυο με παρουσία σε κρίσιμους τομείς της ελληνικής οικονομίας. Στον κατασκευαστικό κλάδο ελέγχουν τον όμιλο AKTOR, στον τραπεζικό τομέα συμμετέχουν στην CrediaBank μέσω της Thrivest Holdings, ενώ στον ενεργειακό τομέα δραστηριοποιούνται μέσω της Atlantic SEE LNG, σε σύμπραξη με τη ΔΕΠΑ Εμπορίας, καθώς και μέσω της Volton. Παράλληλα, έχουν αποκτήσει σημαντική παρουσία στα μέσα ενημέρωσης, με συμμετοχή ή επιχειρηματική σύνδεση με τα Action 24, iEidiseis/iefimerida, Flash.gr, Athletiko.gr και News4Health.gr, καθώς και συνεργασία με τον όμιλο των Παραπολιτικών. Στις υπόλοιπες δραστηριότητές τους περιλαμβάνονται η ποδοσφαιρική ομάδα Αστέρας Τρίπολης, καθώς και ναυτιλιακές και διεθνείς επενδύσεις. Οι παραπάνω δραστηριότητες δεν συνεπάγονται ότι και οι τρεις έχουν άμεση μετοχική συμμετοχή σε κάθε εταιρεία ή μέσο ενημέρωσης.
Πηγές και έγγραφα