.

Τα χρέη, οι τραπεζικές εγγυήσεις και ο πραγματικός χρηματοδοτικός κίνδυνος του Ομίλου
.
Ανάλυση
Η αξιολόγηση της ΓΕΚ ΤΕΡΝΑ δεν μπορεί να περιοριστεί στην κερδοφορία της, στην αύξηση της αξίας των παραχωρήσεων ή στις προοπτικές της μετοχής της. Χρειάζεται να εξεταστούν ταυτόχρονα ο συνολικός δανεισμός, οι υποχρεώσεις που συνδέονται με τις παραχωρήσεις, οι τραπεζικές εγγυήσεις που έχει λάβει και εκδώσει, οι χρηματοδοτικές ανάγκες των έργων της και οι ενδεχόμενες απαιτήσεις κεφαλαίων στο μέλλον.
Το κρίσιμο ερώτημα είναι πόσο χρέος έχει πραγματικά ο Όμιλος, ποιο μέρος του εξυπηρετείται από τις δικές του λειτουργικές ταμειακές ροές και πόσο εξαρτάται από τράπεζες, ομολογιούχους, συμβατικές δεσμεύσεις και τη μελλοντική απόδοση των παραχωρήσεων.
Χρειάζεται, ωστόσο, μια βασική διάκριση: ο τραπεζικός δανεισμός, οι εγγυήσεις που εκδίδουν οι τράπεζες για λογαριασμό μιας εταιρείας και οι δανειακές υποχρεώσεις των εταιρειών ειδικού σκοπού δεν είναι το ίδιο πράγμα. Εάν αθροιστούν χωρίς προσαρμογές, μπορεί να προκύψει παραπλανητική εικόνα του πραγματικού κινδύνου.
Τι δείχνουν οι επίσημες οικονομικές καταστάσεις
Το βασικό σημείο αναφοράς είναι η ετήσια οικονομική έκθεση της ΓΕΚ ΤΕΡΝΑ για τη χρήση 2025 (πηγή) – η οποία δημοσιεύθηκε στις 7 Απριλίου 2026. Τα στοιχεία επιβεβαιώνουν ότι πρόκειται για έναν μεγάλο όμιλο υποδομών με αυξανόμενη κερδοφορία – αλλά και με σημαντικά υψηλότερο καθαρό χρέος σε σχέση με το προηγούμενο έτος.
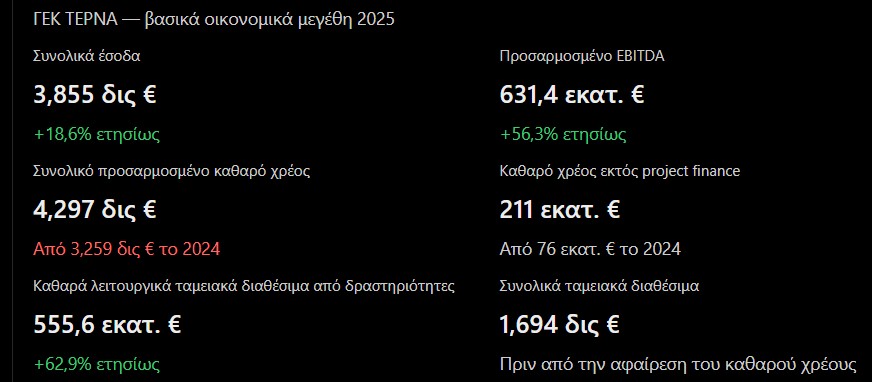
Η πρώτη ουσιαστική διαπίστωση είναι ότι το συνολικό προσαρμοσμένο καθαρό χρέος αυξήθηκε κατά περίπου 1,038 δις €, από 3,259 δις € στο τέλος του 2024 σε 4,297 δις € στο τέλος του 2025. Η εταιρεία αποδίδει κυρίως αυτήν την αύξηση στην καταβολή του τιμήματος για την παραχώρηση της Εγνατίας Οδού, περίπου 1,3 δις €, στο τέλος του έτους. Επομένως, η αύξηση δεν πρέπει να ερμηνευθεί αυτομάτως ως ένδειξη επιδείνωσης των λειτουργικών δραστηριοτήτων – αλλά ούτε και να αγνοηθεί ως ασήμαντη.
Η δεύτερη διαπίστωση είναι ότι, ο Όμιλος διαχωρίζει τον δανεισμό που συνδέεται με τη χρηματοδότηση συγκεκριμένων έργων από το χρέος εκτός χρηματοδοτήσεων έργων. Αυτός ο διαχωρισμός έχει μεγάλη σημασία για την αξιολόγηση της πιστοληπτικής του ικανότητας.
Γιατί εμφανίζεται χρέος 4,3 δις € ενώ γίνεται λόγος για πολύ μεγαλύτερο ποσό
Το μεγαλύτερο μέρος του χρέους αφορά τις χρηματοδοτήσεις έργων και παραχωρήσεων (project finance), οι οποίες κατά κανόνα εξυπηρετούνται από τις ταμειακές ροές των ίδιων των έργων. Σύμφωνα με τα επίσημα στοιχεία του 2025 τα παρακάτω:
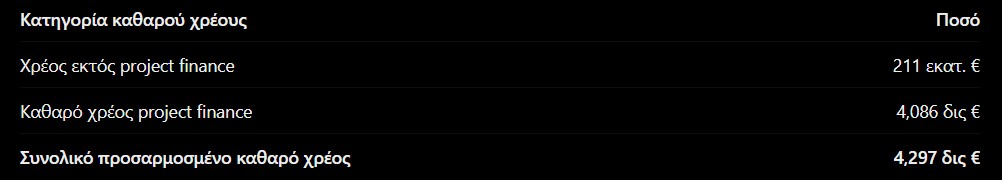
Η εταιρεία αναφέρει ότι, περίπου το 90% του συνολικού καθαρού χρέους αφορά δανεισμό χωρίς αναγωγή στη μητρική (non-recourse debt). Αυτό σημαίνει ότι οι δανειστές στηρίζονται πρωτίστως στα περιουσιακά στοιχεία και στις ταμειακές ροές του χρηματοδοτούμενου έργου – ενώ δεν έχουν κατ’ ανάγκη δικαίωμα να απαιτήσουν την εξόφληση ολόκληρου του δανείου από τη μητρική εταιρεία.
Εδώ βρίσκεται, όμως, μια κρίσιμη λεπτομέρεια: το non-recourse δεν σημαίνει μηδενικός κίνδυνος για τον Όμιλο. Πρέπει να εξετάζονται οι ειδικές συμβατικές δεσμεύσεις, οι τυχόν εγγυήσεις, οι υποχρεώσεις πρόσθετης χρηματοδότησης, οι ρήτρες αθέτησης και η δυνατότητα μεταφοράς μερισμάτων από τις εταιρείες έργων προς τη μητρική.
Η χρηματοδότηση μιας παραχώρησης μπορεί να είναι βιώσιμη όταν τα έσοδα από διόδια ή άλλες συμβατικές πληρωμές επαρκούν για την εξυπηρέτηση του δανείου. Αν, όμως, τα έσοδα υπολείπονται των προβλέψεων ή αυξάνονται σημαντικά τα έξοδα λειτουργίας, συντήρησης και χρηματοδότησης, το έργο μπορεί να αντιμετωπίσει πίεση ακόμη και αν η μητρική εταιρεία δεν ευθύνεται άμεσα για ολόκληρο το χρέος.
Οι τραπεζικές εγγυήσεις των 1,914 δις €
Αυτό είναι ένα από τα σημαντικότερα στοιχεία της έρευνας. Στην επίσημη ετήσια οικονομική έκθεση, στην ενότητα για τις δεσμεύσεις από κατασκευαστικές συμβάσεις, αναφέρεται ότι στις 31 Δεκεμβρίου 2025 το ανεκτέλεστο υπόλοιπο των κατασκευαστικών έργων ανερχόταν σε 6,6 δις €, έναντι 4,1 δις € το 2024. Στο πλαίσιο αυτών των δεσμεύσεων, το ποσό των εγγυητικών επιστολών που αναφέρεται στην έκθεση ανέρχεται σε 1.914 εκατ. €, έναντι 1.314 εκατ. € το 2024.
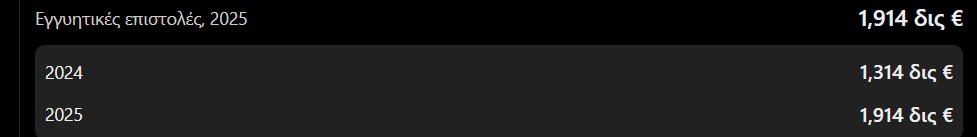
Το ποσό αυτό χρειάζεται ιδιαίτερη προσοχή. Οι εγγυητικές επιστολές δεν είναι αυτομάτως τραπεζικά δάνεια που έχουν εκταμιευθεί. Αποτελούν δεσμεύσεις που σχετίζονται με την εκτέλεση έργων και την εκπλήρωση συμβατικών υποχρεώσεων.
Στα κατασκευαστικά έργα οι εγγυητικές μπορεί να αφορούν την καλή εκτέλεση, τη συμμετοχή σε διαγωνισμούς, την επιστροφή προκαταβολών ή άλλες συμβατικές απαιτήσεις. Αν ο δικαιούχος καταπέσει μια εγγύηση και η τράπεζα καταβάλει το ποσό, μπορεί στη συνέχεια να έχει απαίτηση έναντι της εταιρείας που την ζήτησε, ανάλογα με τους όρους της σύμβασης και τις εξασφαλίσεις. Επομένως, πρέπει να διακρίνουμε τρία πράγματα:
(α) Τη συνολική ονομαστική αξία των εγγυητικών επιστολών. Αυτή δείχνει το ύψος των δεσμεύσεων που συνδέονται με τα έργα.
(β) Την πραγματική πιθανότητα κατάπτωσης. Δεν είναι δεδομένο ότι θα καταπέσουν όλες οι εγγυήσεις ή ότι θα καταπέσει σημαντικό μέρος τους.
(γ) Την έκθεση των τραπεζών. Πρέπει να γνωρίζουμε ποιες τράπεζες εξέδωσαν τις εγγυητικές, ποιες αντεγγυήσεις ή εξασφαλίσεις έχουν λάβει και αν υπάρχουν πιστωτικά όρια που δεσμεύουν τη δυνατότητα περαιτέρω χρηματοδότησης.
Το ουσιώδες συμπέρασμα είναι ότι τα 1,914 δις € των εγγυητικών δεν πρέπει να προστεθούν μηχανικά στα 4,297 δις € του καθαρού χρέους για να παρουσιαστούν ως ενιαίο χρέος 6,211 δις €. Πρόκειται για διαφορετικές κατηγορίες χρηματοοικονομικής έκθεσης. Για να εκτιμηθεί ο συνολικός κίνδυνος χρειάζεται να εξεταστούν οι συμβατικοί όροι, οι εξασφαλίσεις και η ενδεχόμενη αλληλοεπικάλυψη των ποσών.
Η αντιπαράθεση για τα 9,3 δις €
Σε δημοσιεύματα του BankingNews έχει διατυπωθεί ο ισχυρισμός ότι η συνολική χρηματοδοτική έκθεση που συνδέεται με τη ΓΕΚ ΤΕΡΝΑ φθάνει περίπου τα 9,3 δις € – εάν συνυπολογιστούν οι εγγυητικές επιστολές και δανειακές χρηματοδοτήσεις έργων και της μητρικής εταιρείας.
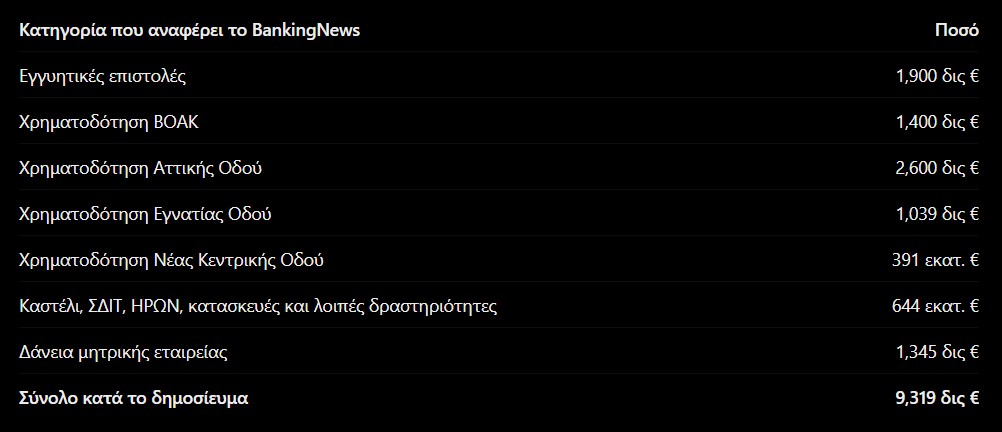
Πηγή: BankingNews. Τα ποσά αποτελούν την κατανομή που παρουσιάζει το συγκεκριμένο δημοσίευμα και δεν έχουν όλα επαληθευτεί εδώ αυτοτελώς από τις αντίστοιχες δανειακές συμβάσεις.
Η παραπάνω κατανομή εγείρει σοβαρά ερωτήματα που πρέπει να απαντηθούν με τα πρωτογενή στοιχεία. Δεν αρκεί, όμως, για να αποδειχθεί ότι ο Όμιλος έχει 9,3 δις € τραπεζικού χρέους. Για να γίνει σωστή αξιολόγηση, χρειάζεται να διευκρινιστούν τα εξής:
(α) Εάν τα ποσά για την Αττική Οδό, την Εγνατία και τα άλλα έργα αφορούν τα αρχικά δάνεια, τα σημερινά ανεξόφλητα υπόλοιπα ή συνολικές χρηματοδοτικές συμβάσεις.
(β) Εάν τα ποσά είναι μικτά ή καθαρά από διαθέσιμα και εάν περιλαμβάνουν χρηματοδοτήσεις θυγατρικών που έχουν ήδη ενσωματωθεί στον ενοποιημένο ισολογισμό.
(γ) Εάν οι εγγυητικές επιστολές αφορούν υποχρεώσεις που είναι ήδη ενσωματωμένες σε άλλα μεγέθη και, κυρίως, εάν αποτελούν πραγματική έκθεση των τραπεζών ή άλλου είδους εγγυητική δέσμευση.
(δ) Εάν οι δανειστές διαθέτουν δικαιώματα αναγωγής στη μητρική εταιρεία ή περιορίζονται στα περιουσιακά στοιχεία και στις ταμειακές ροές των εταιρειών έργων.
Η διάκριση είναι ουσιώδης. Η προσθήκη ενός δανείου έργου, που περιλαμβάνεται ήδη στον ενοποιημένο δανεισμό, για δεύτερη φορά σε μια συνολική εκτίμηση δημιουργεί διπλομέτρηση. Αντίστοιχα, η προσθήκη ολόκληρης της ονομαστικής αξίας των εγγυητικών στο χρέος υπερεκτιμά την άμεση δανειακή υποχρέωση, εκτός εάν εξηγείται με σαφήνεια ποιο πρόσθετο ρίσκο μετράται.
Η ορθή θέση δεν είναι ούτε ότι τα 9,3 δις € αποτελούν αποδεδειγμένο συνολικό χρέος, ούτε ότι ο κίνδυνος εξαντλείται στα 4,3 δις € καθαρού χρέους. Χρειάζεται συμφωνία των επιμέρους δανείων, των εγγυήσεων και των υποχρεώσεων με τις επίσημες οικονομικές καταστάσεις.
Είναι βιώσιμος ο δανεισμός σε σχέση με την κερδοφορία;
Ένας από τους βασικότερους δείκτες είναι η σχέση καθαρού χρέους προς EBITDA, δηλαδή προς τα κέρδη προ τόκων, φόρων και αποσβέσεων. Με τα επίσημα στοιχεία του 2025, ο υπολογισμός είναι:
4.297./.631,4=6,8
Άρα, το συνολικό προσαρμοσμένο καθαρό χρέος αντιστοιχεί σε περίπου 6,8 φορές το ετήσιο προσαρμοσμένο EBITDA. Αντίθετα, το χρέος εκτός project finance αντιστοιχεί σε περίπου 0,33 φορές το EBITDA. Οι δύο δείκτες δίνουν πολύ διαφορετική εικόνα, επειδή ο πρώτος περιλαμβάνει τις χρηματοδοτήσεις των έργων και ο δεύτερος όχι.
Ο δείκτης 6,8 φορές είναι υψηλός εάν ερμηνευθεί ως απλός δείκτης μόχλευσης ενός ενιαίου επιχειρηματικού ομίλου. Δεν αρκεί, ωστόσο, για να χαρακτηριστεί μη βιώσιμος ο δανεισμός, διότι μεγάλο μέρος του αφορά μακροχρόνιες παραχωρήσεις με ιδιαίτερες ταμειακές ροές.
Από την άλλη πλευρά, δεν αρκεί να αφαιρεθεί το project finance για να θεωρηθεί ότι ο χρηματοδοτικός κίνδυνος είναι μικρός. Πρέπει να εξεταστούν οι ανάγκες αναχρηματοδότησης, οι τόκοι, οι όροι των δανείων, οι δεσμεύσεις για επενδύσεις και η πραγματική δυνατότητα των έργων να αποδίδουν τα προβλεπόμενα έσοδα.
Τα θετικά στοιχεία: Το 2025 ο Όμιλος παρουσίασε αύξηση του προσαρμοσμένου EBITDA κατά 56,3%, ενώ οι καθαρές λειτουργικές ταμειακές ροές έφθασαν τα 555,6 εκατ. €. Παράλληλα, οι παραχωρήσεις συνεισέφεραν το 57,5% του συνολικού προσαρμοσμένου EBITDA, με σημαντική ενίσχυση από την Αττική Οδό.
Η μακροχρόνια διάρκεια των παραχωρήσεων αποτελεί πλεονέκτημα, επειδή μπορεί να εξασφαλίζει επαναλαμβανόμενα έσοδα για πολλά χρόνια. Η πιστοληπτική αξιολόγηση BBB- με σταθερές προοπτικές από την S&P Global το 2026 αποτελεί επίσης θετική ένδειξη. Η αξιολόγηση στηρίζεται, μεταξύ άλλων, στο χαρτοφυλάκιο παραχωρήσεων και στη λειτουργική επίδοση του Ομίλου.
Τα αρνητικά στοιχεία: Το συνολικό καθαρό χρέος αυξήθηκε σημαντικά το 2025, ενώ οι εγγυητικές επιστολές που γνωστοποιούνται στο πλαίσιο των κατασκευαστικών δεσμεύσεων αυξήθηκαν κατά περίπου 45,7%.
Επιπλέον, οι συνολικές επενδύσεις έφθασαν τα 1,3 δις € το 2025. Αυτό σημαίνει ότι ο Όμιλος έχει σημαντικές κεφαλαιακές ανάγκες, ακόμη και όταν οι λειτουργικές του δραστηριότητες είναι κερδοφόρες.
Το πρόβλημα δεν είναι αναγκαστικά το ύψος του χρέους από μόνο του. Είναι το κατά πόσο οι ταμειακές ροές των έργων επαρκούν για την εξυπηρέτηση του δανεισμού, τη συντήρηση των υποδομών, τις νέες επενδύσεις και τις υπόλοιπες υποχρεώσεις χωρίς να απαιτείται συνεχής προσφυγή σε νέο δανεισμό.
Πόσο εκτεθειμένες είναι οι ελληνικές τράπεζες;
Η έκθεση των τραπεζών πρέπει να εξεταστεί σε δύο επίπεδα. Πρώτον, ως προς τα δάνεια που έχουν χορηγήσει στον Όμιλο και στις εταιρείες έργων. Δεύτερον, ως προς τις εγγυητικές επιστολές που έχουν εκδώσει για λογαριασμό του Ομίλου, εφόσον αυτές έχουν πράγματι εκδοθεί από τράπεζες και καλύπτονται από πιστωτικές γραμμές ή αντεγγυήσεις.
Οι εγγυητικές δεσμεύουν πιστωτικά όρια και δημιουργούν ενδεχόμενη έκθεση, ακόμη και όταν δεν υπάρχει άμεση εκταμίευση. Εάν, όμως, οι εγγυητικές καταπέσουν, η τράπεζα μπορεί να χρειαστεί να καταβάλει το ποσό στον δικαιούχο και να αναζητήσει στη συνέχεια την αποζημίωσή της από τον πελάτη της.
Αυτός είναι ο λόγος για τον οποίο έχει σημασία η συνολική έκθεση κάθε τράπεζας σε έναν μεγάλο επιχειρηματικό όμιλο. Εάν πολλές τράπεζες έχουν ταυτόχρονα σημαντικές απαιτήσεις από τις ίδιες επιχειρήσεις, μια σοβαρή επιδείνωση της οικονομικής τους κατάστασης μπορεί να προκαλέσει ταυτόχρονες πιέσεις στο τραπεζικό σύστημα. Το ΔΝΤ έχει επισημάνει ευρύτερα τον κίνδυνο συγκέντρωσης μεγάλων επιχειρηματικών ανοιγμάτων στις ελληνικές συστημικές τράπεζες. Αυτό, όμως, δεν αποδεικνύει από μόνο του ότι η ΓΕΚ ΤΕΡΝΑ αποτελεί συστημικό κίνδυνο.
Για να τεκμηριωθεί η πραγματική έκθεση, απαιτούνται στοιχεία για κάθε τράπεζα χωριστά: υπόλοιπα δανείων, πιστωτικά όρια, εγγυητικές, εξασφαλίσεις, αναγωγή στη μητρική και ληκτότητες.
Τι πρέπει να αναζητηθεί για πλήρη έλεγχο
Η πλήρης εικόνα δεν μπορεί να προκύψει μόνο από τις συνοπτικές ανακοινώσεις αποτελεσμάτων. Χρειάζεται να συγκεντρωθούν και να διασταυρωθούν τα ακόλουθα στοιχεία:
(α) Το υπόλοιπο κάθε δανείου στις 31 Δεκεμβρίου 2025, με τον δανειολήπτη, την τράπεζα, το επιτόκιο, τη λήξη και τις εξασφαλίσεις.
(β) Η ανάλυση των εγγυητικών επιστολών των 1,914 δις €, ανά κατηγορία, έργο, δικαιούχο και εκδίδουσα τράπεζα, με σαφή διάκριση μεταξύ εγγυήσεων που έχουν εκδοθεί από τράπεζες και άλλων εγγυητικών δεσμεύσεων.
(γ) Η διάρθρωση του project finance για την Αττική Οδό, την Εγνατία Οδό και τις λοιπές παραχωρήσεις, ώστε να διαπιστωθεί ποιο μέρος του χρέους είναι χωρίς αναγωγή και ποιο μέρος μπορεί να δημιουργήσει πρόσθετη υποχρέωση στη μητρική.
(δ) Οι συμβατικές υποχρεώσεις για πρόσθετες εισφορές κεφαλαίων, υπερβάσεις κόστους, εγγυήσεις ολοκλήρωσης έργων και λοιπές δεσμεύσεις χρηματοδότησης.
(ε) Οι χρηματοοικονομικοί όροι των δανείων, οι δείκτες κάλυψης εξυπηρέτησης χρέους και οι συνέπειες ενδεχόμενης παραβίασης των συμβάσεων.
(στ) Οι ταμειακές ροές που είναι πραγματικά διαθέσιμες στη μητρική εταιρεία, αφού αφαιρεθούν οι λειτουργικές ανάγκες και οι περιορισμοί διανομής των εταιρειών έργων.
Χωρίς αυτά τα στοιχεία δεν μπορεί να γίνει ασφαλής εκτίμηση της μέγιστης πιθανής ζημίας για τις τράπεζες ή της αντοχής του Ομίλου σε ένα δυσμενές οικονομικό σενάριο.
Συμπέρασμα
Η ΓΕΚ ΤΕΡΝΑ διαθέτει σημαντικό χαρτοφυλάκιο παραχωρήσεων, αυξανόμενη λειτουργική κερδοφορία και θετικές προοπτικές από τις υποδομές που διαχειρίζεται. Τα στοιχεία αυτά υποστηρίζουν την πιστοληπτική της ικανότητα.
Ταυτόχρονα, το συνολικό προσαρμοσμένο καθαρό χρέος των 4,297 δις €, η αύξηση των χρηματοδοτικών αναγκών και οι εγγυητικές επιστολές των 1,914 δις € συνιστούν μεγέθη που απαιτούν λεπτομερή έλεγχο.
Η αναφορά σε χρηματοδοτική έκθεση 9,3 δις € είναι σοβαρός ισχυρισμός που πρέπει να ελεγχθεί με τις δανειακές συμβάσεις και τις επίσημες οικονομικές καταστάσεις – όχι να υιοθετηθεί ως αποδεδειγμένο συνολικό χρέος. Αντίστοιχα, η επίσημη αναφορά καθαρού χρέους 4,3 δις € δεν αρκεί από μόνη της για να αποκλείσει πρόσθετους κινδύνους από εγγυήσεις και συμβατικές δεσμεύσεις.
Η ουσία είναι ότι η ΓΕΚ ΤΕΡΝΑ πρέπει να αξιολογηθεί με βάση την πραγματική δυνατότητα εξυπηρέτησης του χρέους της, τη δομή των εγγυήσεων και τις υποχρεώσεις που βαρύνουν τις εταιρείες έργων και τη μητρική — όχι μόνο με βάση τα κέρδη ή την πορεία της μετοχής της.
Τέλος, η πιο σημαντική πρόσθετη πληροφορία είναι τα στοιχεία του πρώτου εξαμήνου 2026, όπου στα αποτελέσματα του η ΓΕΚ ΤΕΡΝΑ αναφέρει ότι το pro forma προσαρμοσμένο καθαρό χρέος διαμορφώθηκε σε 3,82 δις € – έναντι 4,30 δις € στο τέλος του 2025. Η εταιρεία διευκρινίζει ότι σχεδόν όλο το ποσό αφορά μακροπρόθεσμες χρηματοδοτήσεις έργων, μέσης διάρκειας περίπου 20 ετών – επίσης ότι πάνω από το 85% αφορά τις παραχωρήσεις της Νέας Αττικής Οδού και της Νέας Εγνατίας Οδού.
Αυτό ενισχύει την ανάγκη να διακρίνουμε το χρέος των έργων από τις υποχρεώσεις της μητρικής. Δεν αποδεικνύει, όμως, ότι δεν υπάρχουν πρόσθετες τραπεζικές δεσμεύσεις από εγγυητικές επιστολές.
Το ερώτημα δε που παραμένει αναπάντητο είναι συγκεκριμένο: Ποιο είναι το άθροισμα των πραγματικών, ανεξόφλητων τραπεζικών δανείων του Ομίλου και ποιο είναι το πρόσθετο ποσό των εγγυήσεων που δεν περιλαμβάνεται ήδη σε αυτές τις υποχρεώσεις;
Μέχρι να δημοσιοποιηθεί μια αναλυτική συμφωνία των δύο κατηγοριών, η εκτίμηση των 9,3 δις € πρέπει να αντιμετωπίζεται ως σοβαρός αλλά μη πλήρως επαληθευμένος ισχυρισμός για τη συνολική χρηματοδοτική έκθεση – όχι ως αποδεδειγμένο συνολικό χρέος.